Chính thức thông qua Luật sửa đổi Luật Quản lý nợ công tại Kỳ họp thứ 10 Quốc hội Khóa 15?
Chiều ngày 10/12/2025 vừa qua, tại Kỳ họp thứ 10, Quốc hội Khóa 15 đã chính thức thông qua Luật sửa đổi bổ sung một số điều của Luật Quản lý nợ công.
Tuy nhiên hiện nay vẫn chưa có văn bản Luật sửa đổi, bổ sung một số điều của Luật Quản lý nợ công chính thức. Do đó, có thể tham khảo dự thảo Luật sửa đổi Luật Quản lý nợ công tại đây:
Tải về Luật sửa đổi Luật Quản lý nợ công.
Theo đó, Dự thảo Luật sửa đổi bổ sung một số điều của Luật Quản lý nợ công đã bổ sung thẩm quyền của Chính phủ quyết định điều hành linh hoạt khi hạn mức bảo lãnh Chính phủ có thể vượt tăng trưởng GDP năm trước; giao Chính phủ quy định chi tiết quy trình lập, phê duyệt và công bố kế hoạch vay, trả nợ công hàng năm.
Cắt giảm quy trình, thủ tục đối với các dự án sử dụng vốn ODA, vay ưu đãi nước ngoài, nhằm đẩy nhanh tiếp cận nguồn vốn vay ODA, vay ưu đãi, rút gọn một bước xin ý kiến thẩm tra và thẩm định của Bộ Ngoại giao và Bộ Tư pháp, xin ý kiến của các bộ, ngành, cơ quan liên quan đối với đề xuất ký Điều ước quốc tế về vay ODA, vay ưu đãi nước ngoài.
Dự thảo Luật cũng có các quy định mở rộng đối tượng được đề xuất vay. Theo đó, chủ thể đề xuất khoản vay là các bộ, ngành trung ương, ủy ban nhân dân cấp tỉnh và doanh nghiệp nhà nước; cho phép doanh nghiệp có tỉ lệ sở hữu vốn nhà nước chi phối trên 50% được đề xuất khoản vay, nhằm tăng khả năng tiếp cận nguồn vốn ODA và vốn vay ưu đãi của các chủ thể trong nền kinh tế.
Dự thảo luật bổ sung quy định nhằm tăng cường minh bạch dữ liệu nợ công: Bộ Tài chính được giao xây dựng cơ sở dữ liệu nợ công thống nhất, ứng dụng khoa học công nghệ, chuyển đổi số và thực hiện báo cáo hằng tháng về nợ công. Bổ sung, làm rõ về quy định chuyển tiếp, nhằm bảo đảm tính liên tục, không gián đoạn trong quá trình thực hiện các chương trình, dự án đã được Quốc hội cho phép áp dụng cơ chế đặc thù.
Dự thảo Luật cũng bổ sung quy định thu nhập từ lãi Trái phiếu Chính phủ được miễn thuế, áp dụng thống nhất cho cả nhà đầu tư trong và ngoài nước.
Ngoài ra, Chính phủ đã làm rõ các vấn đề như phân cấp, phân quyền trong đàm phán điều ước quốc tế và thỏa thuận vay, cơ chế vay lại và chia sẻ rủi ro, điều kiện vay lại của địa phương, quản lý bảo lãnh Chính phủ, phát hành Trái phiếu chính quyền địa phương…
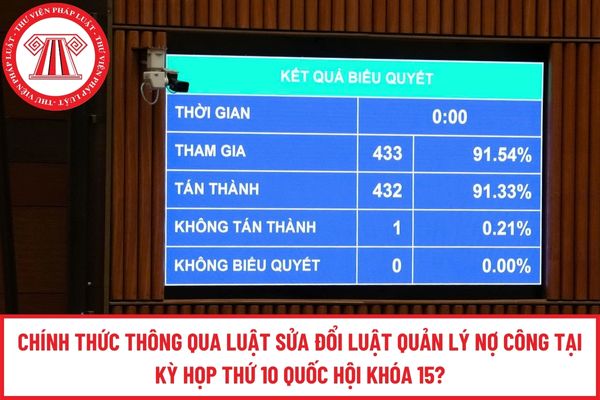
Chính thức thông qua Luật sửa đổi Luật Quản lý nợ công tại Kỳ họp thứ 10 Quốc hội Khóa 15? (Hình từ Internet)
Việc ký thỏa thuận vay ODA phải đảm bảo các điều kiện gì?
Theo khoản 7 Điều 29 Luật Quản lý nợ công 2017 quy định về vay ODA, vay ưu đãi nước ngoài như sau:
Vay ODA, vay ưu đãi nước ngoài
...
7. Việc ký kết thỏa thuận vay ODA, vay ưu đãi nước ngoài cho chương trình, dự án phải bảo đảm các điều kiện sau đây:
a) Hoàn thành các thủ tục đầu tư theo quy định của pháp luật;
b) Thỏa thuận vay ODA, vay ưu đãi nước ngoài đã được cấp có thẩm quyền phê duyệt.
8. Phân bổ, sử dụng vốn vay ODA, vay ưu đãi nước ngoài bảo đảm chặt chẽ, hiệu quả theo nguyên tắc sau đây:
a) Cấp phát đối với chương trình, dự án thuộc đối tượng chi ngân sách nhà nước;
b) Cho Ủy ban nhân dân cấp tỉnh, đơn vị sự nghiệp công lập, doanh nghiệp vay lại.
...
Như vậy, theo quy định trên, vệc ký thỏa thuận vay ODA phải đảm bảo các điều kiện sau:
- Hoàn thành các thủ tục đầu tư theo quy định của pháp luật;
- Thỏa thuận vay ODA, vay ưu đãi nước ngoài đã được cấp có thẩm quyền phê duyệt.
Việc hoàn thuế GTGT đối với dự án sử dụng vốn ODA không hoàn lại được quy định như thế nào?
Căn cứ theo Điều 34 Nghị định 181/2025/NĐ-CP quy định việc hoàn thuế GTGT đối với các chương trình, dự án sử dụng vốn ODA không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo như sau:
- Chủ chương trình, dự án hoặc nhà thầu chính (bao gồm cả Văn phòng điều hành của nhà thầu chính tại Việt Nam), tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn ODA (bao gồm cả Văn phòng đại diện của nhà tài trợ hoặc tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định) được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ mua tại Việt Nam để phục vụ cho chương trình, dự án.
- Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam thì được hoàn số thuế giá trị gia tăng đã trả cho hàng hóa, dịch vụ đó.
Xem thêm:
>> Tra cứu MST
>> Quốc hội thông qua Luật sửa đổi bổ sung Luật Giá tại Kỳ họp thứ 10?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];