Cách lập Tờ khai thuế tài nguyên mẫu số 01/TAIN trên HTKK như thế nào?
Sau đây là hướng dẫn cách lập Tờ khai thuế tài nguyên mẫu số 01/TAIN trên phần mềm HTKK mới nhất như sau:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế Tài Nguyên” chọn “Tờ khai thuế tài nguyên mẫu số (01/TAIN)(TT80/2021)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
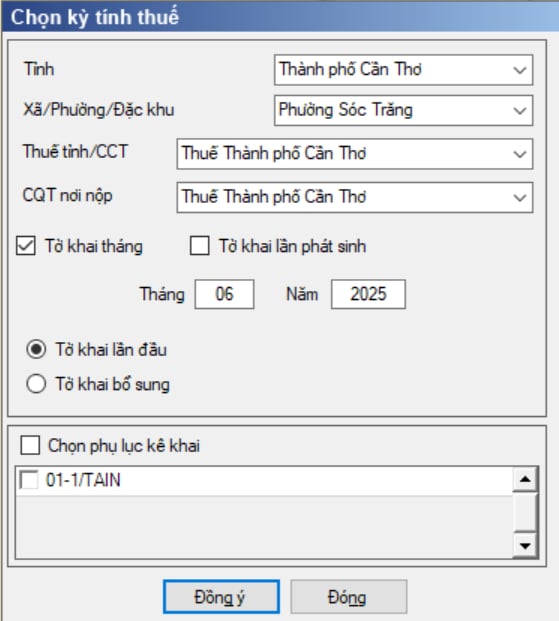
Bước 3: Chọn các thông tin đầu vào như sau:
- CQT nộp tờ khai: Chỉ được nộp tại Cục Thuế (nay là Thuế tỉnh thành phố)
- Kỳ tính thuế: Với tờ khai tháng có hiệu lực từ tháng 01, tờ khai lần phát sinh có hiệu lực từ ngày 01/01
- Hạn nộp tờ khai:
+ Tờ khai tháng: Ngày thứ 20 của tháng tiếp theo, nếu rơi vào ngày nghỉ/lễ, chuyển sang ngày tiếp theo;
+ Tờ khai lần phát sinh: 10 ngày kể từ ngàu phát sinh, nếu rơi vào ngày nghỉ/lễ, chuyển sang ngày tiếp theo.
Bước 4: Trên form “Chọn kỳ tính thuế” chọn trạng thái tờ khai là Tờ khai lần đầu, sau đó nhấn nút “Đồng ý”, màn hình kê khai hiển thị ra như sau:
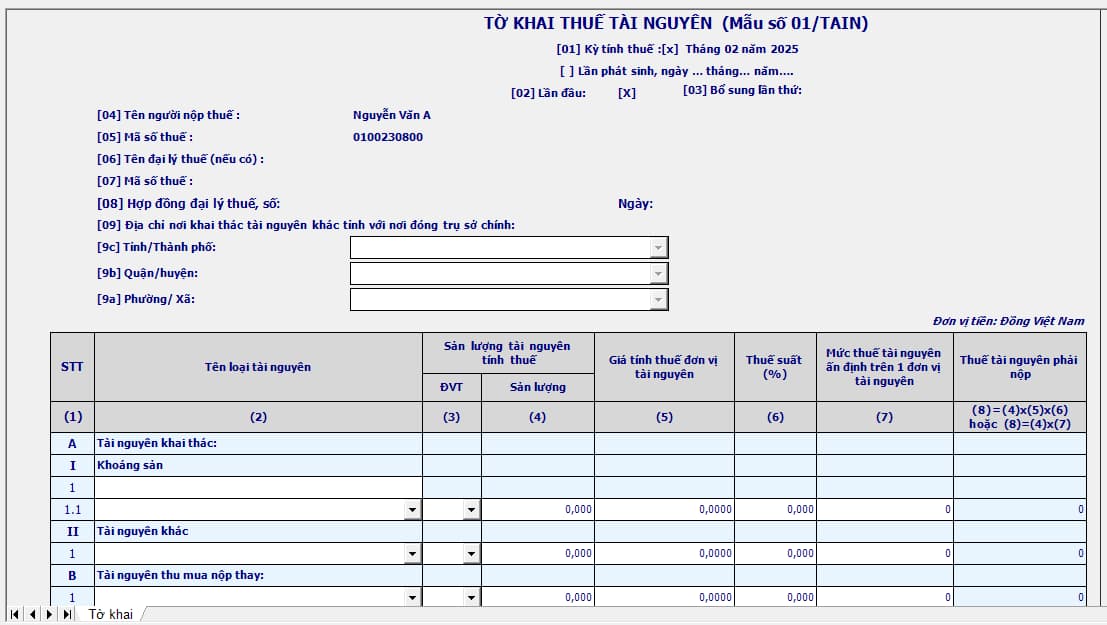
Bước 5: Điền các chỉ tiêu
- Các chỉ tiêu cần nhập:
+ Mỏ khoáng sản:
+ Chỉ tiêu (2): Cho phép NNT nhập text
+ Khoáng sản/ Tài nguyên:
++ Chỉ tiêu (2): Cho phép chọn trong danh mục tài nguyên theo khung giá của BTC và tài nguyên riêng của Tỉnh đó thêm mới vào (CQT nộp tờ khai thuộc Tỉnh nào thì cho phép chọn các tài nguyên do Tỉnh đó thêm mới)
++ Chỉ tiêu (3): Tự động hiển thị theo cột (2). Cho phép chọn lại trong danh mục
++ Chỉ tiêu (4): Nhập số >0, Cột (4) bắt buộc nhập nếu có nhập cột (2), nếu không cảnh báo vàng tại cột (4) “Dữ liệu bắt buộc nhập?”
++ Chỉ tiêu (5): Cho phép nhập định dạng số thập phân 4 số sau dấu phẩy. Nhập giá tài nguyên phải >= (Giá tối thiểu của BTC – 20%)
++ Chỉ tiêu (6): Thuế suất tự động hiển thị theo cột [2] và chỉ cho phép sửa với ba loại tài nguyên là Tài nguyên khác, Dầu mỏ và Khí đốt, khi nhập cột [5] thì đặt cột [7] = 0, giữ nguyên cột [6] và ngược lại nếu nhập cột [7] thì đặt cột [5] = 0 và cột [6] = 0.
++ Chỉ tiêu (7): NNT nhập kiểu số nguyên dương, khi nhập cột [5] thì đặt cột [7] = 0, giữ nguyên cột [6] và ngược lại nếu nhập cột [7] thì đặt cột [5] = 0 và cột [6] = 0
- Các điều kiện kiểm tra công thức:
+ Cột [8] = Cột [4] * Cột [5] * Cột [6], hoặc Cột [8] = Cột [4] * Cột [7].
+ Tổng cộng: UD tự động tính cột (4) và cột (8)
Bước 6: Lập Bảng kê 01-1/TAIN: Bảng phân bổ số thuế tài nguyên phải nộp đối với hoạt động sản xuất thủy điện
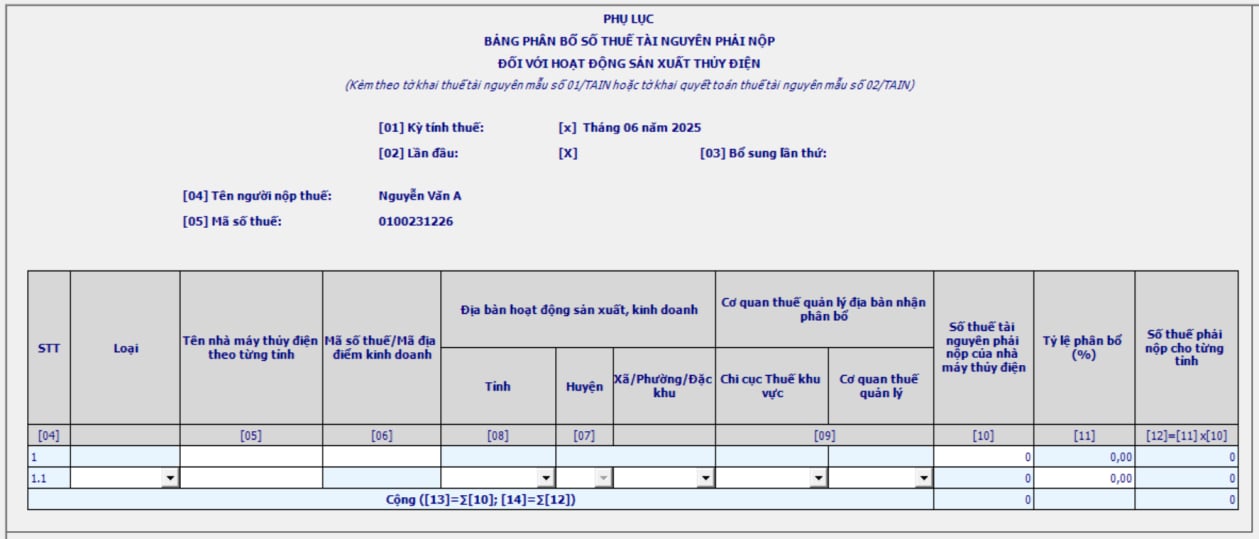
- Các chỉ tiêu cần nhập:
+ Nhà máy:
++Chỉ tiêu [5]: Cho phép NNT nhập dạng text
++ Chỉ tiêu [6]: NNT nhập MST 13 số hoặc mã địa điểm kinh doanh 5 số, kiểm tra đúng cấu trúc MST, nếu kê khai phụ lục phân bổ thì bắt buộc nhập chỉ tiêu này
++ Chỉ tiêu [10]: NSD nhập số tiền >=0
+ Nơi có văn phòng điều hành nhà máy:
++ Chỉ tiêu [5]: Cho phép NNT nhập dạng text
++ Chỉ tiêu [7] Huyện: Khóa
++ Xã/phường/đặc khu: Chọn trong DM
++ Chỉ tiêu [8]: Nếu tờ khai kê khai tại trụ sở chính: Chọn trong danh mục Tỉnh, kiểm tra phải tương ứng với CQT quản lý; Nếu tờ khai nộp tại CQT khác tỉnh nơi trụ sở chính = Tỉnh của chỉ tiêu (11c) trên tờ khai
++ Chỉ tiêu [11]: NNT nhập dạng x,xx khoảng từ 1 - 100
+ Nơi được nhận khoản thu phân bổ:
++ Chỉ tiêu [5]: Cho phép NNT nhập dạng text
++ Chỉ tiêu [7]: NSD chọn từ danh mục tương ứng với Tỉnh tại chỉ tiêu (9)
++ Chỉ tiêu [8]: NSD chọn từ danh mục. Hệ thống kiểm tra Tỉnh của chỉ tiêu 1.2 phải khác tỉnh của chỉ tiêu 1.1
++ Chỉ tiêu [11]: NNT nhập dạng x,xx khoảng từ 1 - 100
- Các chỉ tiêu UD hỗ trợ tự tính:
+ Nhà máy:
++ Chỉ tiêu [11]: UD tự động tính tổng tỷ lệ phân bổ của từng nhà máy, kiểm tra phải = 100%
+ Nơi có văn phòng điều hành nhà máy:
++ Chỉ tiêu [12]: UD tự động tính theo công thức [12] = [11]x[10a]
+ Nơi được nhận khoản thu phân bổ
++ Chỉ tiêu [12]: UD tự động tính theo công thức [12] = [11]x[10a]
Trên đây là Cách lập Tờ khai thuế tài nguyên mẫu số 01/TAIN trên phần mềm HTKK
Cách lập Tờ khai thuế tài nguyên mẫu số 01/TAIN trên HTKK như thế nào? (Hình từ Internet)
Đối tượng chịu thuế tài nguyên theo quy định hiện nay?
Căn cứ Điều 2 Luật Thuế tài nguyên 2009 được sửa đổi bởi khoản 1 Điều 4 Luật sửa đổi các Luật về thuế 2014 quy định đối tượng chịu thuế tài nguyên bao gồm:
- Khoáng sản kim loại.
- Khoáng sản không kim loại.
- Dầu thô.
- Khí thiên nhiên, khí than.
- Sản phẩm của rừng tự nhiên, trừ động vật.
- Hải sản tự nhiên, bao gồm động vật và thực vật biển.
- Nước thiên nhiên, bao gồm nước mặt và nước dưới đất, trừ nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp.
- Yến sào thiên nhiên.
- Tài nguyên khác do Ủy ban thường vụ Quốc hội quy định.
Giá tính thuế tài nguyên được xác định như thế nào?
Căn cứ Điều 6 Luật Thuế tài nguyên 2009 quy định giá tính thuế tài nguyên được xác định như sau:
- Giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên của tổ chức, cá nhân khai thác chưa bao gồm thuế giá trị gia tăng.
- Trường hợp tài nguyên chưa xác định được giá bán thì giá tính thuế tài nguyên được xác định theo một trong những căn cứ sau:
+ Giá bán thực tế trên thị trường khu vực của đơn vị sản phẩm tài nguyên cùng loại nhưng không thấp hơn giá tính thuế do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương (sau đây gọi chung là Ủy ban nhân dân cấp tỉnh) quy định.
+ Trường hợp tài nguyên khai thác có chứa nhiều chất khác nhau thì giá tính thuế xác định theo giá bán đơn vị của từng chất và hàm lượng của từng chất trong tài nguyên khai thác nhưng không thấp hơn giá tính thuế do Ủy ban nhân dân cấp tỉnh quy định.
- Giá tính thuế tài nguyên trong một số trường hợp được quy định cụ thể như sau:
+ Đối với nước thiên nhiên dùng cho sản xuất thủy điện là giá bán điện thương phẩm bình quân.
+ Đối với gỗ là giá bán tại bãi giao; trường hợp chưa xác định được giá bán tại bãi giao thì giá tính thuế được xác định căn cứ vào giá tính thuế do Ủy ban nhân dân cấp tỉnh quy định;
+ Đối với tài nguyên khai thác không tiêu thụ trong nước mà xuất khẩu là giá xuất khẩu.
+ Đối với dầu thô, khí thiên nhiên, khí than là giá bán tại điểm giao nhận. Điểm giao nhận là điểm được thỏa thuận trong hợp đồng dầu khí mà ở đó dầu thô, khí thiên nhiên, khí than được chuyển giao quyền sở hữu cho các bên tham gia hợp đồng dầu khí.
- Ủy ban nhân dân cấp tỉnh quy định cụ thể giá tính thuế đối với tài nguyên chưa xác định được giá bán đơn vị sản phẩm tài nguyên, trừ dầu thô, khí thiên nhiên, khí than và nước thiên nhiên dùng cho sản xuất thủy điện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];