Bảng giá đất tỉnh Ninh Bình áp dụng từ ngày 01/01/2026 như thế nào?
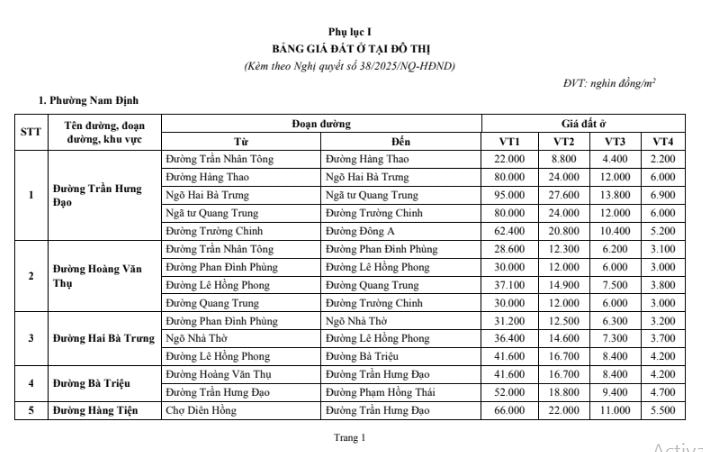
Ngày 09/12/2025, Hội đồng nhân dân tỉnh Ninh Bình đã có Nghị quyết 38/2025/NQ-HĐND ban hành bảng giá đất năm 2026 trên địa bàn tỉnh Ninh Bình.
Tải về Nghị quyết 38/2025/NQ-HĐND
Theo đó, Ban hành kèm theo Nghị quyết 38/2025/NQ-HĐND là Quy định về Bảng giá đất lần đầu năm 2026 trên địa bàn tỉnh Ninh Bình.
Xem thêm chi tiết Bảng giá đất tỉnh Ninh Bình áp dụng từ 1/1/2026 tại đây:
(1) Giá đất ở tại đô thị TẠI ĐÂY
(2) Giá đất ở tại nông thôn TẠI ĐÂY
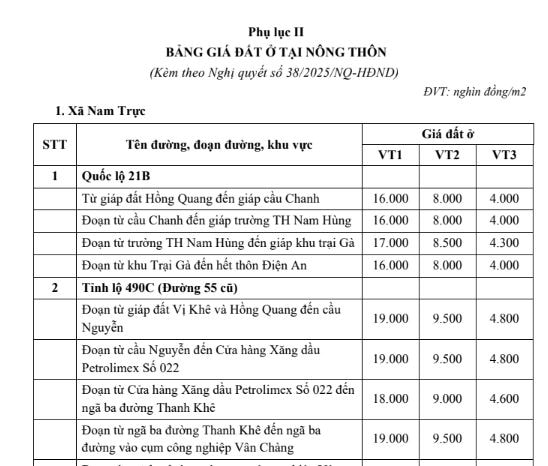
(3) Giá đất thương mại dịch vụ, đất cơ sở sản xuất phi nông nghiệp tại đô thị TẠI ĐÂY
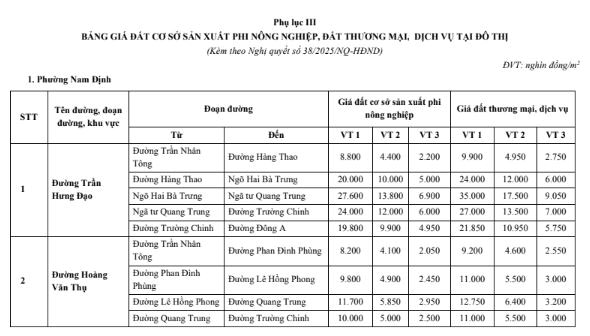
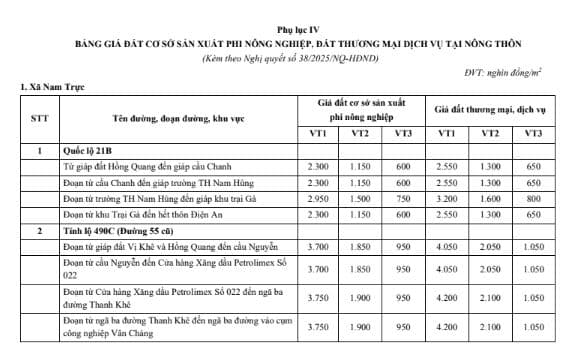
(4) Giá đất thương mại dịch vụ, đất cơ sở sản xuất phi nông nghiệp tại nông thôn TẠI ĐÂY
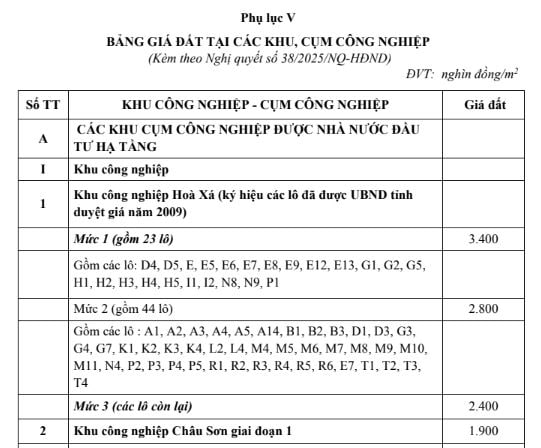
(5) Giá đất tại các khu công nghiệp, cụm công nghiệp TẠI ĐÂY
(6) Giá đất sử dụng cho hoạt động khoáng sản TẠI ĐÂY
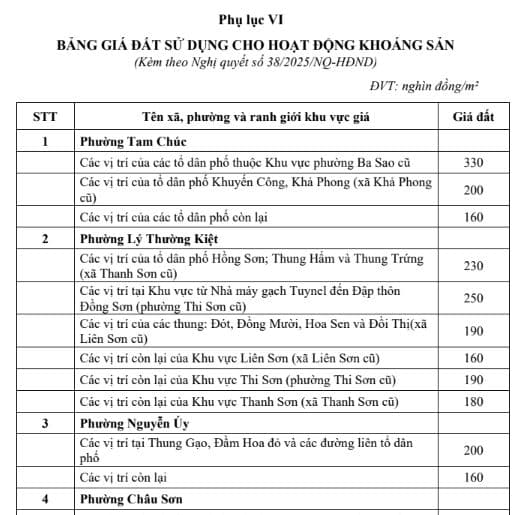
Trên đây là nội dung "Bảng giá đất tỉnh Ninh Bình áp dụng từ ngày 01/01/2026 như thế nào?"
Bảng giá đất tỉnh Ninh Bình áp dụng từ ngày 01/01/2026 như thế nào? (hình từ internet)
Có các phương pháp định giá đất nào?
Căn cứ theo quy định tại khoản 5 Điều 158 Luật Đất đai 2024 quy định nguyên tắc, căn cứ, phương pháp định giá đất:
Nguyên tắc, căn cứ, phương pháp định giá đất
...
5. Các phương pháp định giá đất bao gồm:
a) Phương pháp so sánh được thực hiện bằng cách điều chỉnh mức giá của các thửa đất có cùng mục đích sử dụng đất, tương đồng nhất định về các yếu tố có ảnh hưởng đến giá đất đã chuyển nhượng trên thị trường, đã trúng đấu giá quyền sử dụng đất mà người trúng đấu giá đã hoàn thành nghĩa vụ tài chính theo quyết định trúng đấu giá thông qua việc phân tích, so sánh các yếu tố ảnh hưởng đến giá đất sau khi đã loại trừ giá trị tài sản gắn liền với đất (nếu có) để xác định giá của thửa đất cần định giá;
b) Phương pháp thu nhập được thực hiện bằng cách lấy thu nhập ròng bình quân năm trên một diện tích đất chia cho lãi suất tiền gửi tiết kiệm bình quân của loại tiền gửi bằng tiền Việt Nam kỳ hạn 12 tháng tại các ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trên địa bàn cấp tỉnh của 03 năm liền kề tính đến hết quý gần nhất có số liệu trước thời điểm định giá đất;
c) Phương pháp thặng dư được thực hiện bằng cách lấy tổng doanh thu phát triển ước tính trừ đi tổng chi phí phát triển ước tính của thửa đất, khu đất trên cơ sở sử dụng đất có hiệu quả cao nhất (hệ số sử dụng đất, mật độ xây dựng, số tầng cao tối đa của công trình) theo quy hoạch sử dụng đất, quy hoạch chi tiết xây dựng đã được cơ quan có thẩm quyền phê duyệt;
...
Như vậy, các phương pháp định giá đất bao gồm:
- Phương pháp so sánh được thực hiện bằng cách điều chỉnh mức giá của các thửa đất có cùng mục đích sử dụng đất, tương đồng nhất định về các yếu tố có ảnh hưởng đến giá đất đã chuyển nhượng trên thị trường, đã trúng đấu giá quyền sử dụng đất mà người trúng đấu giá đã hoàn thành nghĩa vụ tài chính theo quyết định trúng đấu giá thông qua việc phân tích, so sánh các yếu tố ảnh hưởng đến giá đất sau khi đã loại trừ giá trị tài sản gắn liền với đất (nếu có) để xác định giá của thửa đất cần định giá
- Phương pháp thu nhập được thực hiện bằng cách lấy thu nhập ròng bình quân năm trên một diện tích đất chia cho lãi suất tiền gửi tiết kiệm bình quân của loại tiền gửi bằng tiền Việt Nam kỳ hạn 12 tháng tại các ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trên địa bàn cấp tỉnh của 03 năm liền kề tính đến hết quý gần nhất có số liệu trước thời điểm định giá đất
- Phương pháp thặng dư được thực hiện bằng cách lấy tổng doanh thu phát triển ước tính trừ đi tổng chi phí phát triển ước tính của thửa đất, khu đất trên cơ sở sử dụng đất có hiệu quả cao nhất (hệ số sử dụng đất, mật độ xây dựng, số tầng cao tối đa của công trình) theo quy hoạch sử dụng đất, quy hoạch chi tiết xây dựng đã được cơ quan có thẩm quyền phê duyệt
- Phương pháp hệ số điều chỉnh giá đất được thực hiện bằng cách lấy giá đất trong bảng giá đất nhân với hệ số điều chỉnh giá đất. Hệ số điều chỉnh giá đất được xác định thông qua việc so sánh giá đất trong bảng giá đất với giá đất thị trường
- Chính phủ quy định phương pháp định giá đất khác chưa được quy định trên
Thời điểm xác định thu nhập tính thuế TNCN từ chuyển nhượng bất động sản là khi nào?
Căn cứ theo quy định tại Điều 14 Luật Thuế thu nhập cá nhân 2025 quy định về các thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản:
Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản
1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%.
2. Thời điểm xác định thu nhập tính thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, thời điểm xác định thu nhập tính thuế TNCN từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc thời điểm đăng ký quyền sử dụng, quyền sở hữu bất động sản.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];