02 cách lấy lại mật khẩu VssID đơn giản, mới nhất hiện nay ra sao?
Trường hợp quên hoặc mất mật khẩu, người dùng có thể thực hiện lấy lại mật khẩu VssID theo 02 cách: sử dụng tính năng “Quên mật khẩu” trên ứng dụng VssID hoặc Cổng Dịch vụ công BHXH Việt Nam hoặc gọi Tổng đài 1900 9068 để được hỗ trợ cấp lại mật khẩu. Cụ thể như sau:
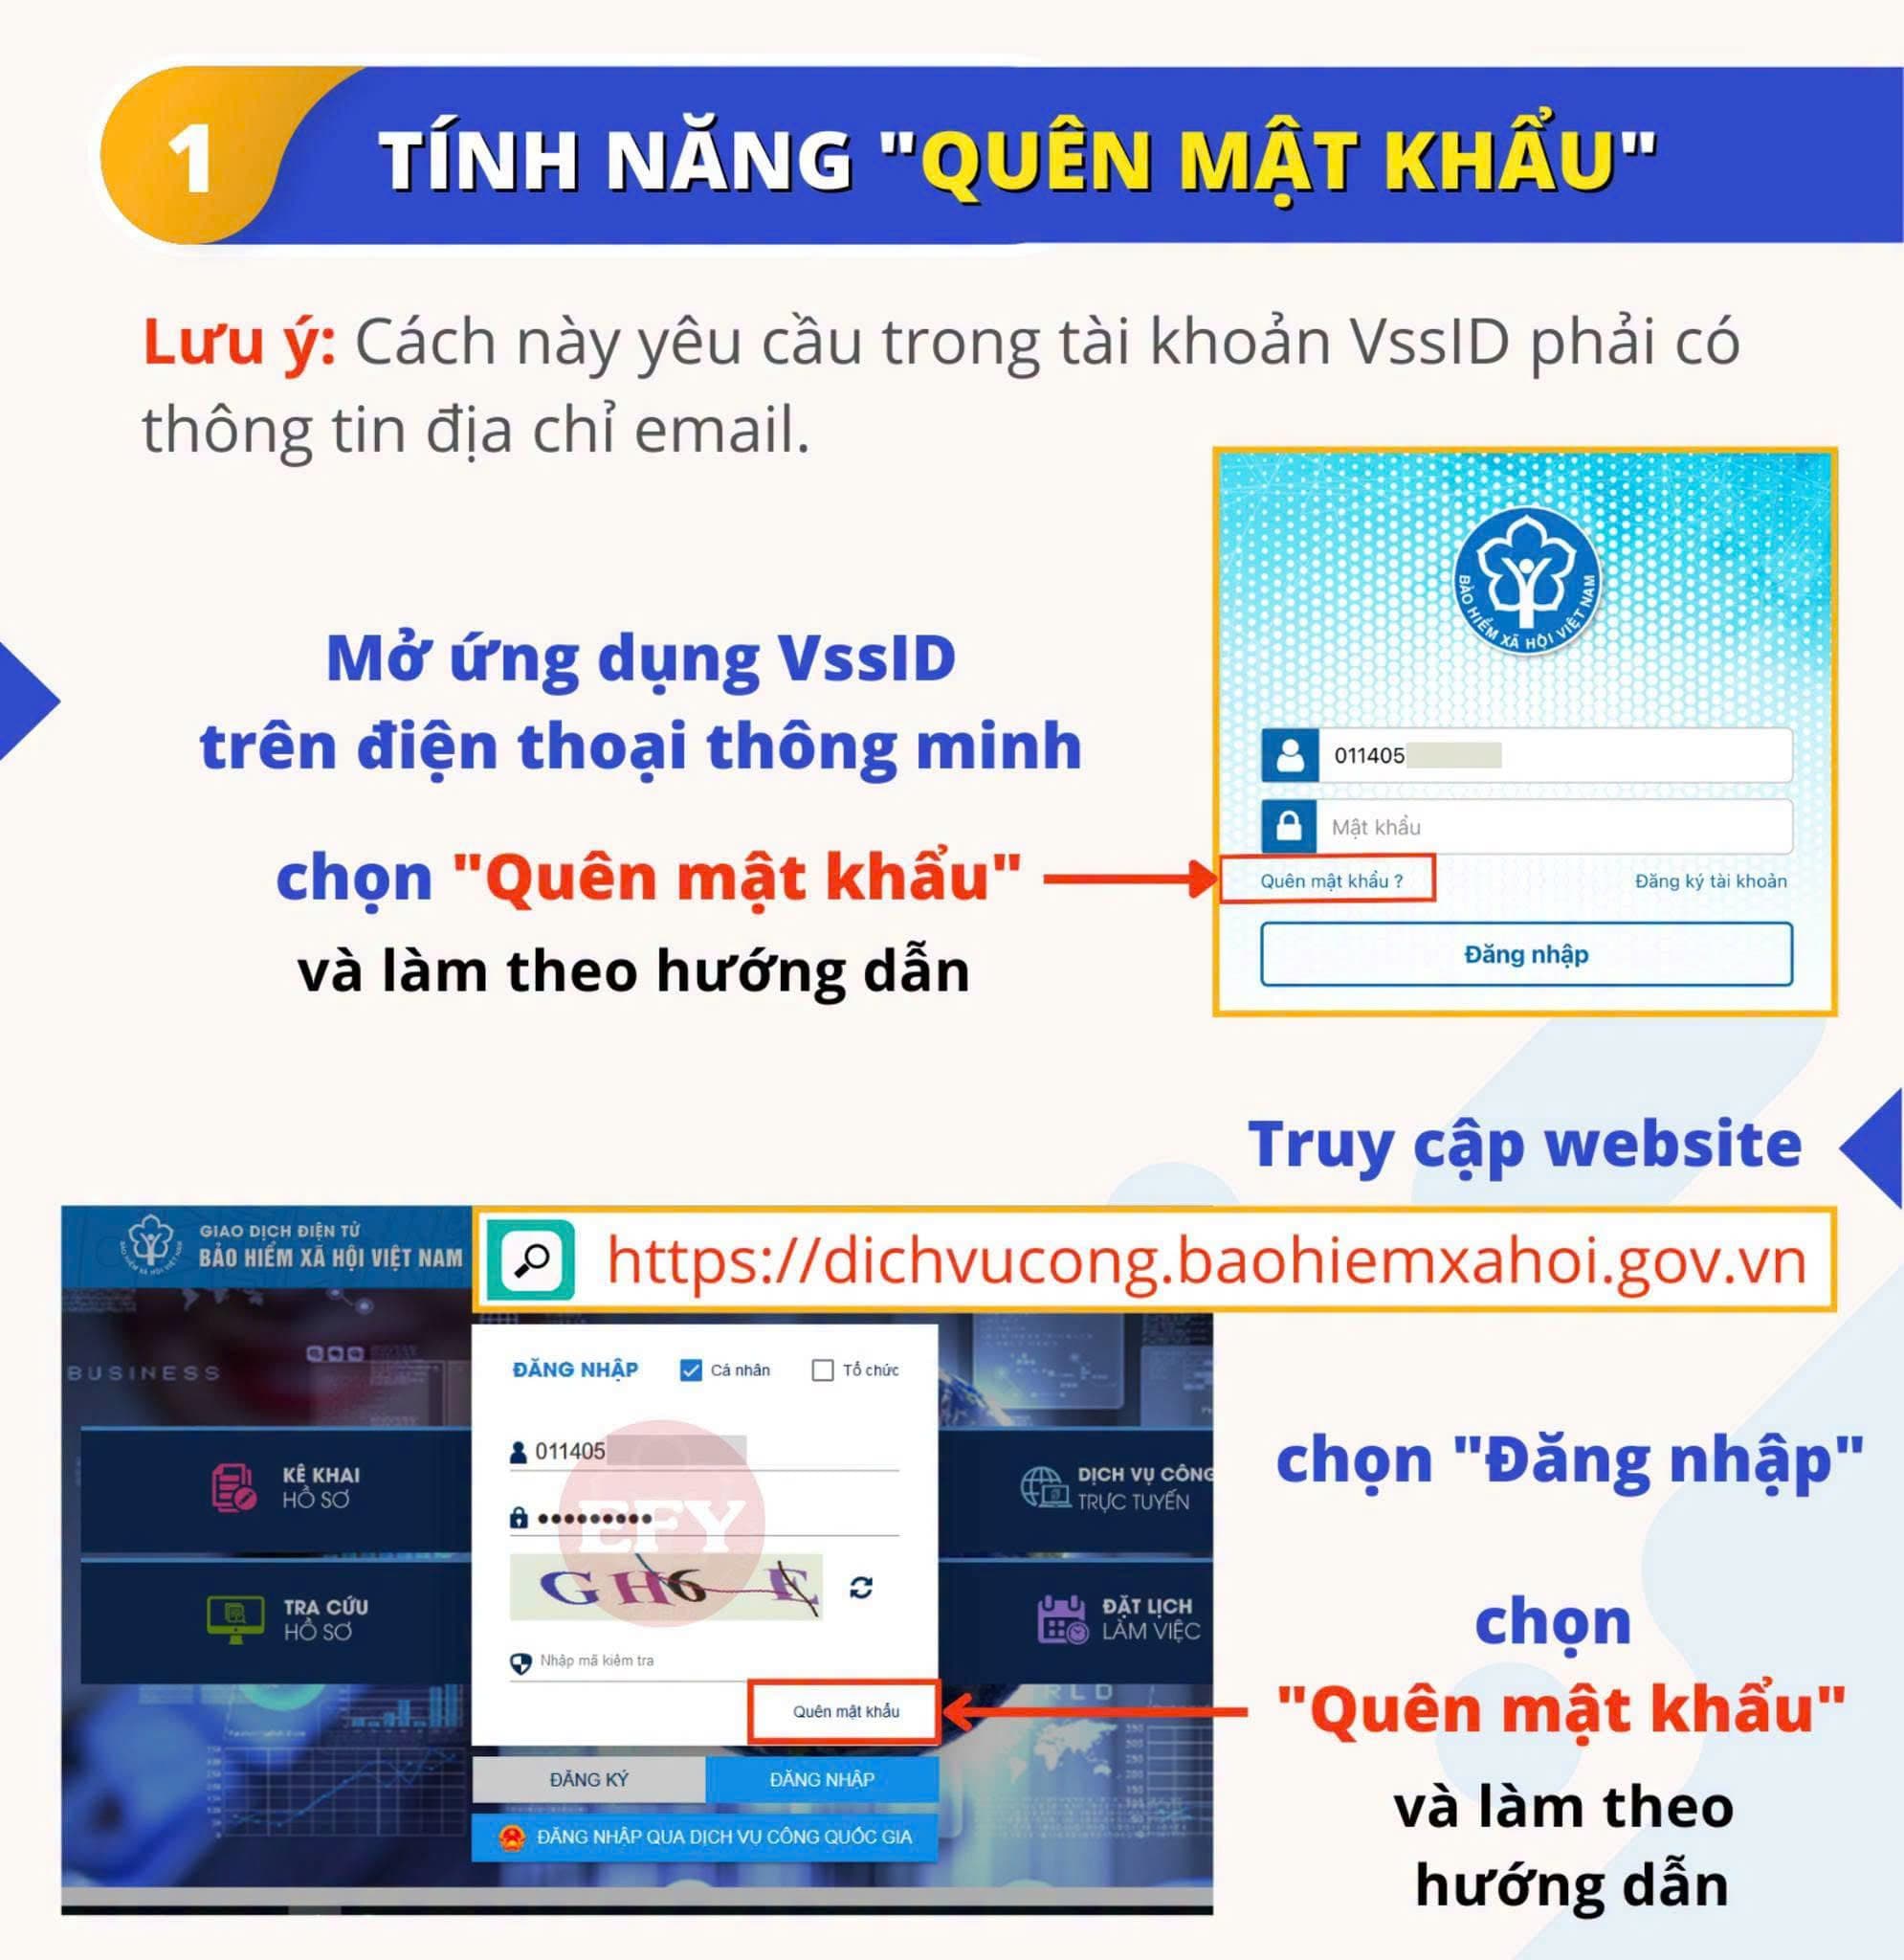
Cách 1: Sử dụng tính năng “Quên mật khẩu”
Lưu ý: Cách này yêu cầu tài khoản VssID đã có thông tin địa chỉ email.
* Trên ứng dụng VssID:
- Mở ứng dụng VssID trên điện thoại thông minh. >> Chọn “Quên mật khẩu”.
>> Thực hiện theo hướng dẫn trên ứng dụng để lấy lại mật khẩu.
* Trên Cổng Dịch vụ công BHXH Việt Nam:
Truy cập Cổng Dịch vụ công BHXH Việt Nam, thông qua link: https://dichvucong.baohiemxahoi.gov.vn/ >> Chọn “Đăng nhập”. >> Chọn “Quên mật khẩu”.
>> Thực hiện theo hướng dẫn để lấy lại mật khẩu.
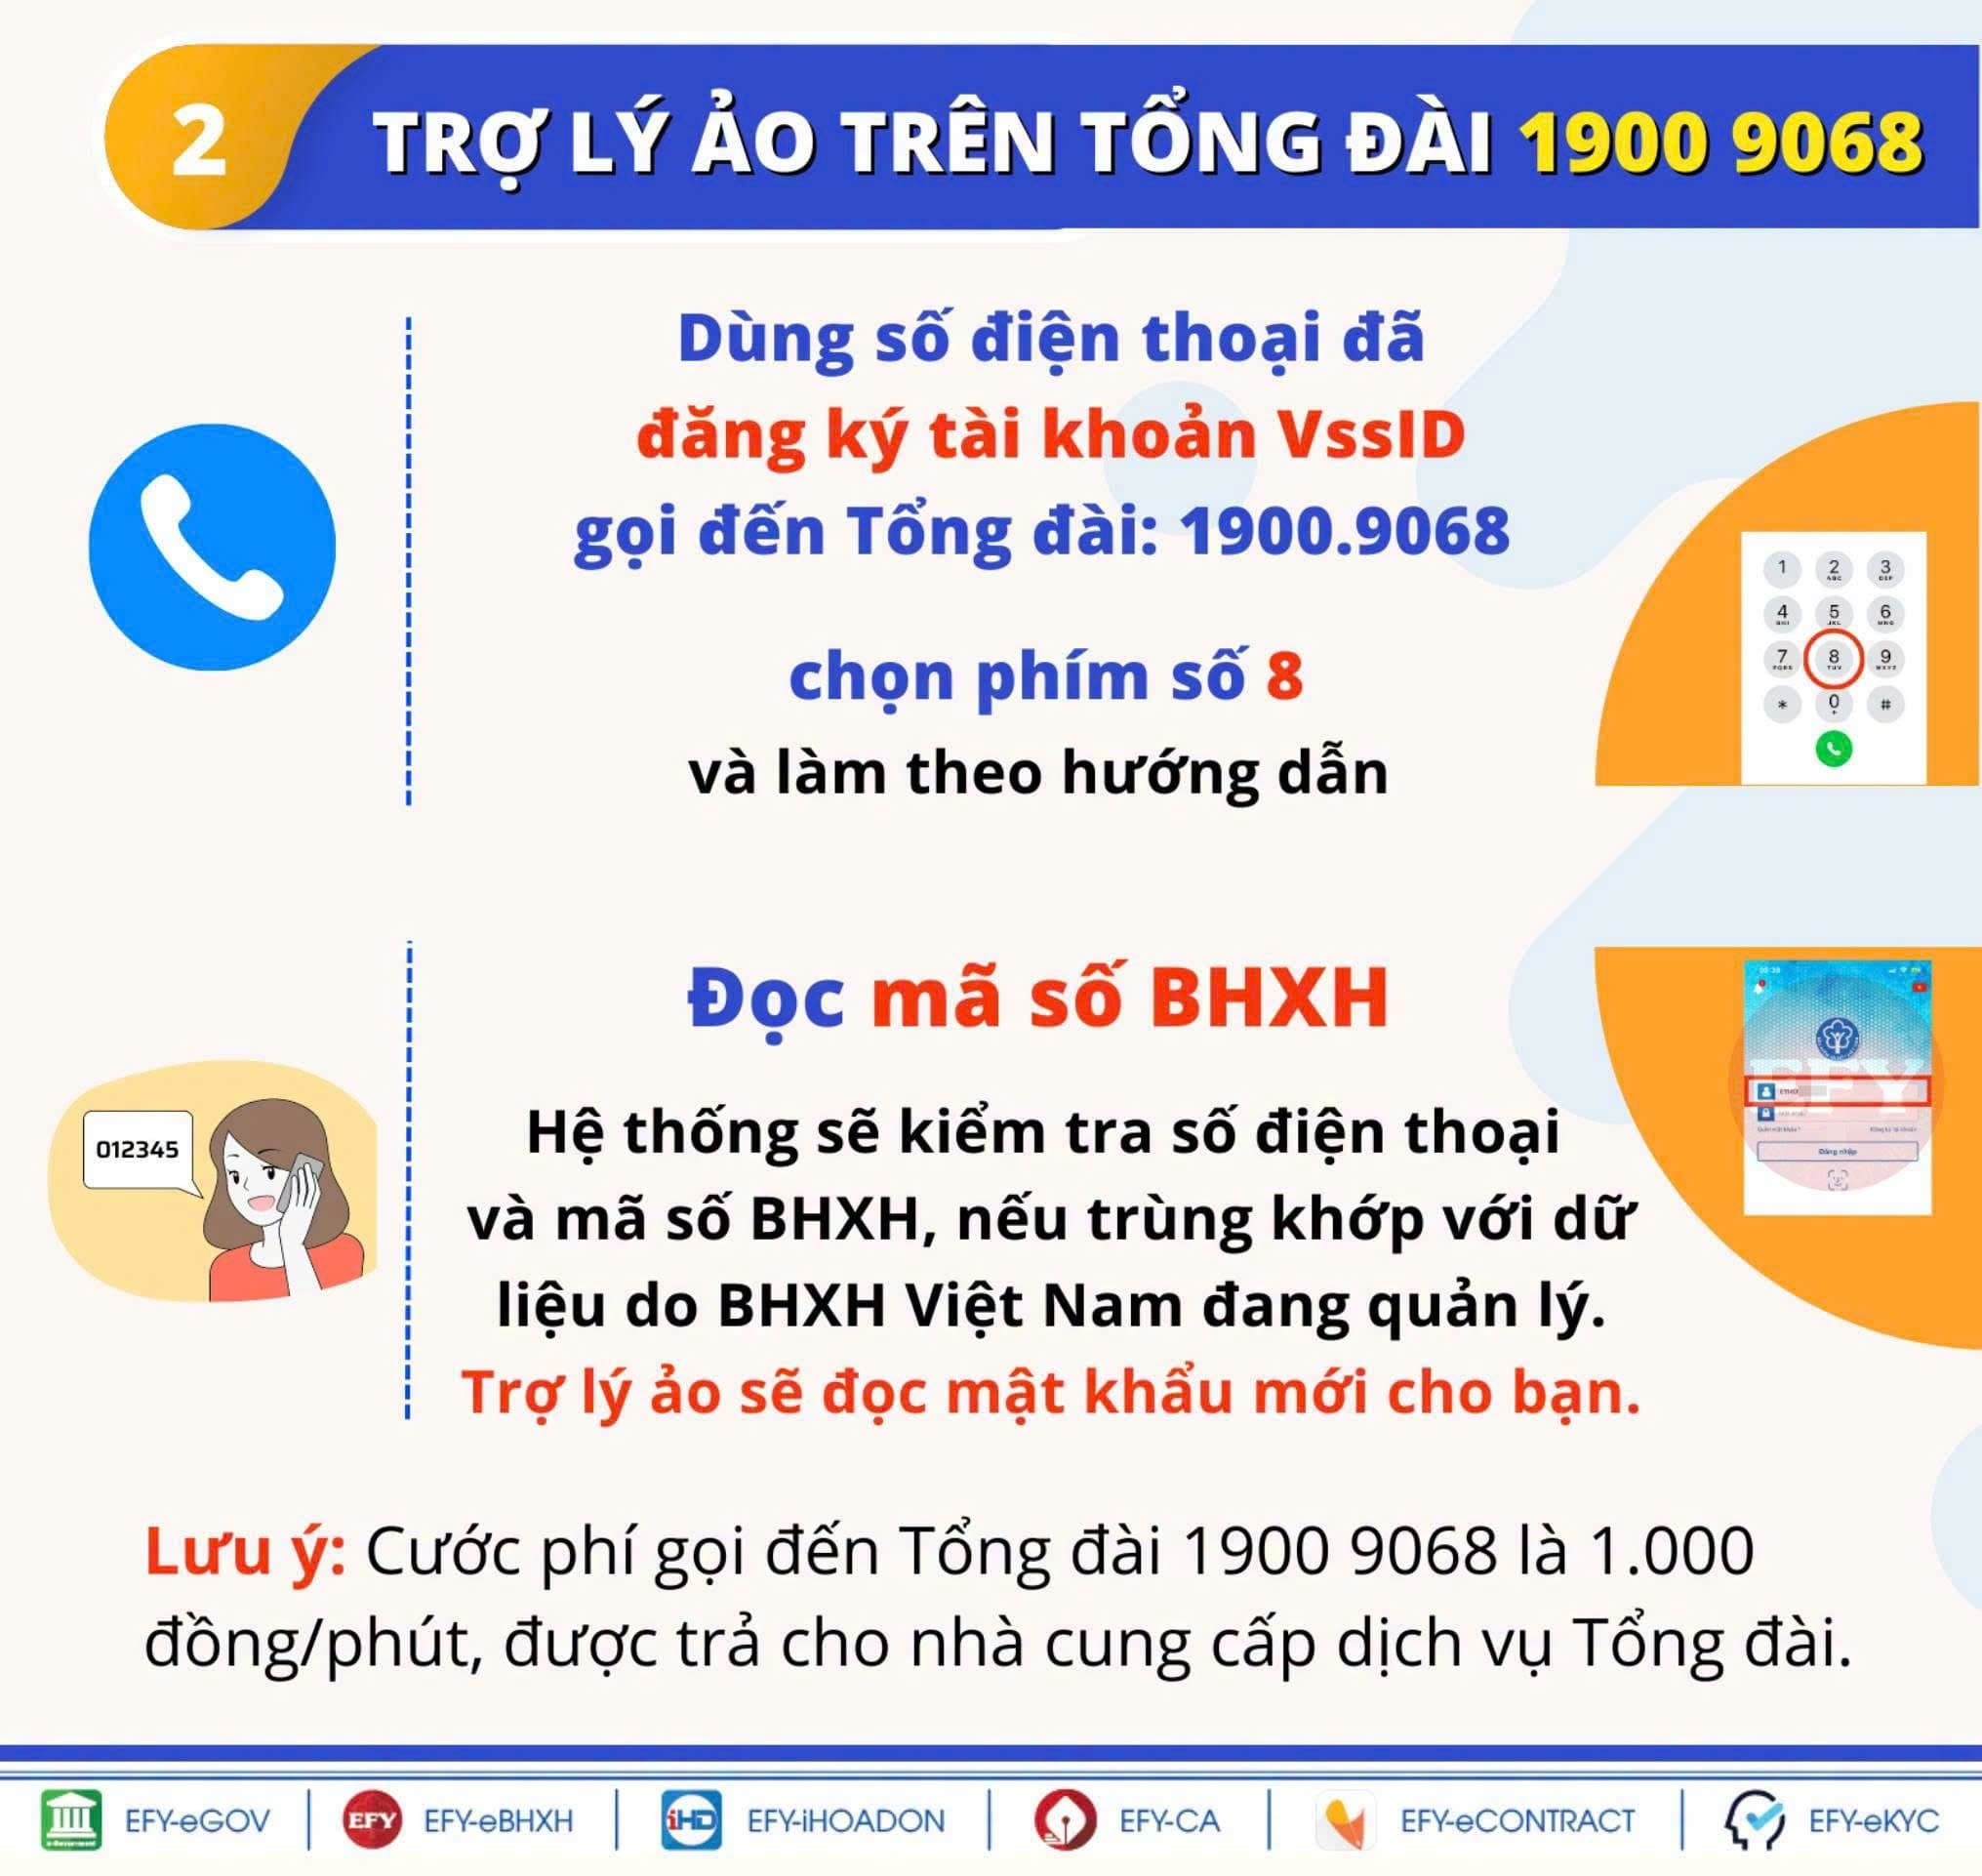
Cách 2: Gọi Tổng đài 1900 9068
Trường hợp không lấy lại được mật khẩu theo cách trên, có thể thực hiện như sau:
Bước 1: Sử dụng số điện thoại đã đăng ký tài khoản VssID gọi đến Tổng đài 1900 9068.
Bước 2: Chọn phím số 8 để sử dụng trợ lý ảo.
Bước 3: Cung cấp mã số BHXH theo hướng dẫn.
Hệ thống kiểm tra số điện thoại và mã số BHXH có trùng khớp với dữ liệu BHXH Việt Nam đang quản lý hay không.
Nếu thông tin trùng khớp, trợ lý ảo sẽ đọc mật khẩu mới cho người dùng.
Lưu ý: Cước phí gọi Tổng đài 1900 9068 là 1.000 đồng/phút, được trả cho nhà cung cấp dịch vụ Tổng đài.
Thông tin chỉ mang tính chất tham khảo!
*Trên đây là thông tin 02 cách lấy lại mật khẩu VssID đơn giản, mới nhất hiện nay
02 cách lấy lại mật khẩu VssID đơn giản, mới nhất hiện nay ra sao? (Hình từ Internet)
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt hình sự đúng không?
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt hành chính và có thể bị truy cứu trách nhiệm hình sự, cụ thể như sau:
- Hình thức xử phạt hành chính đối với hành vi trốn đóng BHXH được quy định tại khoản 7 Điều 39 Nghị định 12/2022/NĐ-CP như sau:
Vi phạm quy định về đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
...
7. Phạt tiền từ 50.000.000 đồng đến 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự;
b) Sửa chữa, làm sai lệch văn bản, tài liệu trong hồ sơ đề xuất được áp dụng mức đóng thấp hơn mức đóng bình thường vào Quỹ Bảo hiểm tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự.
Mặc khác, căn cứ vào Điều 6 Nghị định 12/2022/NĐ-CP có quy định về mức phạt tiền đối với tổ chức như sau:
Mức phạt tiền, thẩm quyền xử phạt và nguyên tắc áp dụng đối với hành vi vi phạm hành chính nhiều lần
1. Mức phạt tiền quy định đối với các hành vi vi phạm quy định tại Chương II, Chương III và Chương IV Nghị định này là mức phạt đối với cá nhân, trừ trường hợp quy định tại khoản 1, 2, 3, 5 Điều 7; khoản 3, 4, 6 Điều 13; khoản 2 Điều 25; khoản 1 Điều 26; khoản 1, 5, 6, 7 Điều 27; khoản 8 Điều 39; khoản 5 Điều 41; khoản 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 Điều 42; khoản 1, 2, 3, 4, 5, 6, 7, 8 Điều 43; khoản 1, 2, 3, 4, 5, 6 Điều 45; khoản 3 Điều 46 Nghị định này. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
...
Như vậy, đối với doanh nghiệp trốn đóng BHXH nhưng chưa đến mức truy cứu trách nhiệm hình sự sẽ bị xử phạt hành chính từ 100 triệu đồng đến 150 triệu đồng theo quy định pháp luật.
- Đồng thời, tội trốn đóng bảo hiểm xã hội được quy định tại Điều 216 Bộ luật Hình sự 2015 như sau:
+ Trốn đóng bảo hiểm từ 50.000.000 đồng đến dưới 300.000.000 đồng từ 06 tháng trở lên, đã bị xử phạt vi phạm hành chính về hành vi này mà còn vi phạm, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, phạt cải tạo không giam giữ đến 01 năm hoặc phạt tù từ 03 tháng đến 01 năm.
+ Trốn đóng bảo hiểm từ 300.000.000 đồng đến dưới 1.000.000.000 đồng thì bị phạt tiền từ 200.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 06 tháng năm đến 03 năm.
+ Trốn đóng bảo hiểm 1.000.000.000 đồng trở lên thì bị phạt tiền từ 500.000.000 đồng đến 1.000.000.000 đồng hoặc bị phạt tù từ 02 năm đến 07 năm.
Ngoài ra, người phạm tội còn có thể bị phạt tiền từ 20.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm.
Đối với pháp nhân thương mại phạm tội sẽ bị truy cứu trách nhiệm hình sự theo khoản 5 Điều 216 Bộ luật Hình sự 2015.
Như vậy, doanh nghiệp trốn đóng BHXH chưa đến mức truy cứu trách nhiệm hình sự thì bị xử phạt vi phạm hành chính từ 100 triệu đồng đến 150 triệu đồng.
Trường hợp hành vi trốn đóng đủ dấu hiệu cấu thành tội trốn đóng BHXH theo Điều 216 Bộ luật Hình sự 2015 thì cá nhân vi phạm có thể bị phạt tiền hoặc phạt tù tùy theo số tiền trốn đóng.
Cơ quan thuế cung cấp thông tin tiền lương của doanh nghiệp cho cơ quan BHXH như thế nào?
Căn cứ theo Điều 17 Luật Bảo hiểm xã hội 2024 một số cụm từ này bị bãi bỏ bởi điểm s khoản 1 Điều 62 Luật Thanh tra 2025 quy định về quyền hạn của cơ quan bảo hiểm xã hội như sau:
Quyền hạn của cơ quan bảo hiểm xã hội
1. Yêu cầu người sử dụng lao động xuất trình sổ quản lý lao động, thang lương, bảng lương và thông tin, tài liệu khác liên quan đến việc đóng, hưởng chế độ bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế.
2. Được cơ quan đăng ký kinh doanh, cơ quan cấp giấy chứng nhận hoạt động hoặc giấy phép hoạt động kết nối, chia sẻ thông tin hoặc cung cấp bản sao giấy phép hoạt động, giấy chứng nhận hoạt động hoặc giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh để rà soát, kiểm tra việc thực hiện đăng ký tham gia bảo hiểm xã hội bắt buộc đối với doanh nghiệp, tổ chức thành lập mới.
3. Được cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia bảo hiểm xã hội theo quy định của pháp luật về quản lý thuế.
4. Từ chối chi trả chế độ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế khi yêu cầu chi trả không đúng quy định của pháp luật; trường hợp từ chối chi trả phải trả lời bằng văn bản và nêu rõ lý do.
5. Kiểm tra việc thực hiện pháp luật về bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, việc thực hiện hợp đồng khám bệnh, chữa bệnh bảo hiểm y tế; việc đóng, chi trả bảo hiểm thất nghiệp, bảo hiểm y tế.
6. Kiến nghị với cơ quan nhà nước có thẩm quyền xây dựng, sửa đổi, bổ sung chính sách, pháp luật về bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế và quản lý quỹ bảo hiểm xã hội, quỹ bảo hiểm thất nghiệp, quỹ bảo hiểm y tế.
7. Xử lý vi phạm pháp luật hoặc kiến nghị cơ quan nhà nước có thẩm quyền xử lý vi phạm pháp luật về bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế.
Theo đó, cơ quan thuế có trách nhiệm cung cấp cho cơ quan BHXH thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia BHXH, theo quy định của pháp luật về quản lý thuế.
Cụ thể, cơ quan thuế cung cấp cho cơ quan BHXH các thông tin liên quan đến chi phí tiền lương làm căn cứ tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia bảo hiểm xã hội.
Đồng thời, hai cơ quan phối hợp trao đổi dữ liệu theo cơ chế quản lý thuế và pháp luật về bảo hiểm xã hội nhằm đảm bảo việc đối chiếu, kiểm tra và quản lý nghĩa vụ của người sử dụng lao động.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];