
Thông báo 1593/TB-TCS1 về nộp hồ sơ khai thuế đối với hộ kinh doanh năm 2026 như thế nào?
Xem thêm
Mới đây Thuế Cơ sở 1 Thuế tỉnh Đồng Tháp đã ban hành Thông báo 1593/TB-TCS1 năm 2026 tải về về nộp hồ sơ khai thuế đối với hộ kinh doanh năm 2026 chi tiết như sau:
1. Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu/năm trở xuống.
1.1 Không phải nộp thuế giá trị gia tăng (GTGT), không phải nộp thu nhập cá nhân (TNCN)
1.2. Chế độ kế toán: Áp dụng số doanh thu bán hàng hóa, dịch vụ Mẫu số: Sia-HKD được ban hành kèm theo Thông tư 152/TT-BTC.
1.3 Thông báo doanh thu năm 2026 đến cơ quan thuế như sau:
- Trường hợp đã kinh doanh năm 2025: Thông báo doanh thu Mẫu 01/TKN-CNKD được ban hành kèm theo Thông tư 18/2026/TT-BTC chậm nhất 31/01/2027.
- Trường hợp mới ra kinh doanh 06 tháng đầu năm 2026 nộp thông báo doanh thu Mẫu 01/TKN-CNKD được ban hành kèm theo Thông tư 18/2026/TT-BTC như sau:
+ Lần 1: thực hiện thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp, chậm nhất là ngày 31 tháng 7.
+ Lần 2: thực hiện thông báo doanh thu thực tế phát sinh trong 06 tháng cuối năm, chậm nhất là ngày 31/01 của năm dương lịch tiếp theo.
- Trường hợp ra kinh doanh 06 tháng cuối năm 2026 nộp thông báo doanh thu Mẫu 01/TKN-CNKD được ban hành kèm theo Thông tư 18/2026/TT-BTC chậm nhất 31/01/2027.
- Trường hợp có doanh thu thực tế trên 500 triệu đồng: Hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất, kinh doanh, khi có doanh thu lũy kế trên 500 triệu đồng thì thực hiện khai thuế theo quỷ kể từ quý phát sinh doanh thu trên 500 triệu đồng.
1.4 Thông báo tài khoản vĩ điện từ hộ kinh doanh, cá nhân kinh doanh thực hiện gửi Thông báo tài khoản ví điện tử theo Mẫu số 01/BK-STK được ban hành kèm theo Thông tư 18/2026/TT-BTC đến cơ quan thuế chậm nhất là 20/4/2026.
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến 3 tỷ đồng
2.1 Đối với hộ kinh doanh, cá nhân kinh doanh chọn nộp thuế thu nhập cá nhân theo phương pháp tỷ lệ phần trăm (%) trên doanh thu:
2.1.1 Khai thuế theo quỷ: hộ kinh doanh, cá nhân kinh doanh khai thuế giá trị gia tăng và thuế thu nhập cá nhân theo Mẫu số 01/CNKD được ban hành kèm theo Thông tư số 18/2026/TT-BTC, thời hạn nộp chậm nhất là ngày cuối cùng của tháng đầu quý sau quý phát sinh nghĩa vụ thuế.
2.1.2 Ghi sổ kế toán:
- Chứng từ kế toán sử dụng là hỏa đơn và các chứng từ khác làm căn cứ để xác định và kẻ khai doanh thu theo quy định của pháp luật về thuế
- Sử dụng Số doanh thu bán hàng hóa, dịch vụ Mẫu số: 52a-HKD được ban hành kèm theo Thông tư 152/2025-TT-BTC.
2.2. Đối với hộ kinh doanh, cá nhân kinh doanh chọn nộp thuế thu nhập cả nhân theo phương pháp thu nhập tỉnh thuế:
2.2.1 Khai thuế theo quý: hộ kinh doanh, cá nhân kinh doanh khai tạm nộp thuế thu nhập cá nhân quý trên cùng hồ sơ khai thuế giá trị gia tăng theo Mẫu số 01/CNKD được ban hành kèm theo Thông tư số 18/2026/TT-BTC, thời hạn nộp chậm nhất là ngày cuối cùng của tháng đầu quý sau quỹ phát sinh nghĩa vụ thuế.
Số thuế thu nhập cá nhân tạm nộp bằng doanh thu tính thuế quý nhân (x) tỷ lệ thuế.
2.2.2 Ghi sổ kế toán:
- Chứng từ kế toán: Hóa đơn, Bảng kê mua hàng hóa, dịch vụ (đối với trường hợp bộ kinh doanh, cá nhân kinh doanh mua hàng hóa, dịch vụ của người bán hàng không có hóa đơn GTGT hoặc hóa đơn bán háng) và các chứng từ kế toán khác làm căn cứ để xác định doanh thu, thu nhập tính thuế theo quy định của pháp luật về thuế
- Sổ kế toán: Hộ kinh doanh, cá nhân kinh doanh sử dụng các số kế toán theo danh mục sau đây:
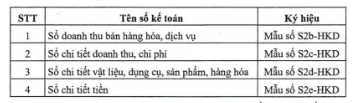
2.2.3. Hộ kinh doanh, cả nhân kinh doanh gửi bảng kiểm kê hàng tồn kho, máy móc, thiết bị của hộ kinh doanh, cá nhân kinh doanh đến 31/12/2025 theo Mẫu số: 01/HTK được ban hành kèm theo Thông tư 18/2026/TT-BTC cũng với kỳ khai thuế đầu tiên của năm 2026.
2.2.4 Thông báo tài khoản ví điện tử theo Mẫu số 01/BK-STK được ban hành kèm theo Thông tư 18/2026/TT-BTC cùng với kỳ khai thuế đầu tiên của năm 2026.
2.2.5 Quyết toán thuế thu nhập cá nhân: Quyết toán thuế TNCN năm 2026 theo Mẫu số: 02/CNKD-TNCN-QTT được ban hành kèm theo Thông tư 18/2026/TT-BTC hạn nộp 31/03/2027.
[....]
Xem chi tiết tại Thông báo 1593/TB-TCS1 năm 2026 tải về về nộp hồ sơ khai thuế đối với hộ kinh doanh năm 2026
Xem thêm
>>> Công văn 241/SLA-QLDN về Khai thuế nộp thuế thay cho hộ kinh doanh chi tiết như thế nào?
>>> Cục Thuế giới thiệu chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh chi tiết như thế nào?
Thông báo 1593/TB-TCS1 về nộp hồ sơ khai thuế đối với hộ kinh doanh năm 2026 như thế nào? (Hình từ Internet)
Thời điểm xác định doanh thu thuế TNCN đối với cung ứng dịch vụ hộ kinh doanh?
Tại khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP quy định thời điểm xác định doanh thu thuế TNCN hộ kinh doanh như sau:
- Đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua;
- Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ các hoạt động cung ứng dịch vụ nêu tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP.
Trách nhiệm của UBND cấp tỉnh trong quản lý thuế hộ kinh doanh là gì?
Tại Điều 15 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của Ủy ban nhân dân cấp tỉnh trong quản lý thuế hộ kinh doanh như sau:
- Chỉ đạo các sở, ban, ngành và Ủy ban nhân dân cấp xã thực hiện đầy đủ các quy định của pháp luật về đăng ký kinh doanh, quản lý hộ kinh doanh, cá nhân kinh doanh và cung cấp thông tin cho cơ quan thuế theo quy định;
- Chỉ đạo Sở Tài chính, các cơ quan cấp phép chuyên ngành và các đơn vị liên quan thiết lập, cập nhật và chia sẻ cơ sở dữ liệu hộ kinh doanh, cá nhân kinh doanh với cơ quan thuế; bảo đảm kết nối đồng bộ, chính xác giữa dữ liệu đăng ký kinh doanh và cơ sở dữ liệu thuế;
- Chỉ đạo cơ quan quản lý thị trường, công an, tài chính, thông tin và truyền thông, nội vụ và các cơ quan chuyên môn trực thuộc phối hợp với cơ quan thuế trong kiểm tra, giám sát hoạt động kinh doanh; phòng, chống thất thu thuế; xử lý các hành vi vi phạm pháp luật về thuế và hoạt động kinh doanh;
- Bảo đảm nguồn lực, cơ sở hạ tầng kỹ thuật để triển khai hóa đơn điện tử, chứng từ điện tử đối với hộ kinh doanh, cá nhân kinh doanh trên địa bàn; chỉ đạo cơ quan chuyên môn hỗ trợ, hướng dẫn người nộp thuế sử dụng hóa đơn điện tử;
- Đôn đốc Ủy ban nhân dân cấp xã thực hiện rà soát, nắm chắc tình hình hoạt động của hộ kinh doanh, cá nhân kinh doanh trên địa bàn; bảo đảm việc cung cấp thông tin đầy đủ, kịp thời, đúng thực tế cho cơ quan thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































