Tải về iTaxViewer 2.7.9 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Theo Cổng Dịch vụ công giải quyết thủ tục hành chính về thuế đã công bố ứng dụng iTaxViewer mới nhất phiên bản 2.7.9
Tải về Ứng dụng iTaxViewer 2.7.9
Người nộp thuế có thể cài đặt ứng dụng iTaxviewer 2 7 9 mới nhất của Cục Thuế theo các bước như sau:
Bước 1: Tải iTaxViewer 2 7 9 về máy.
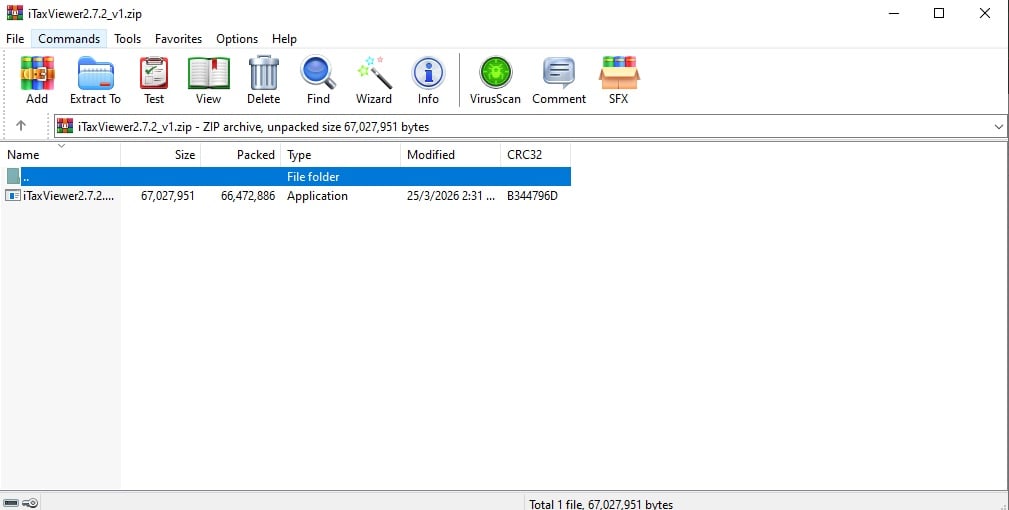
Bước 2: Mở file iTaxViewe 2 7 9 đã tải để cài đặt ứng dụng. Sau đó người nộp thuế bấm “Next” nếu không thay đổi thư mục lưu, nếu muốn thay đổi thư mục nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.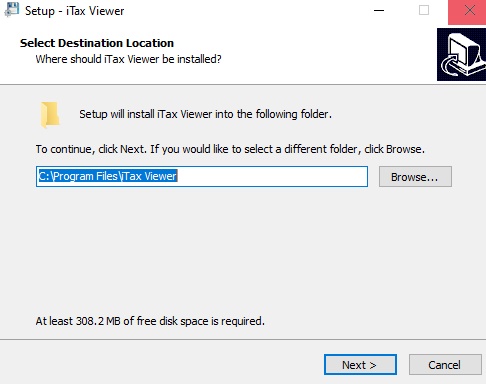
Bước 3: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
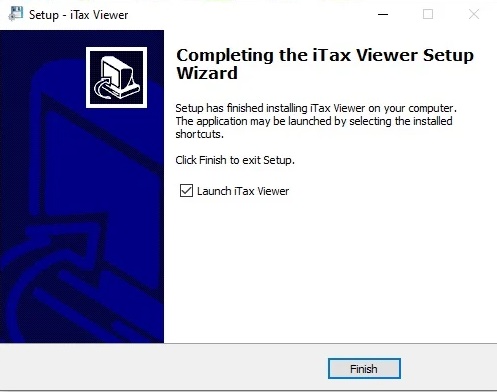
Bước 4: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
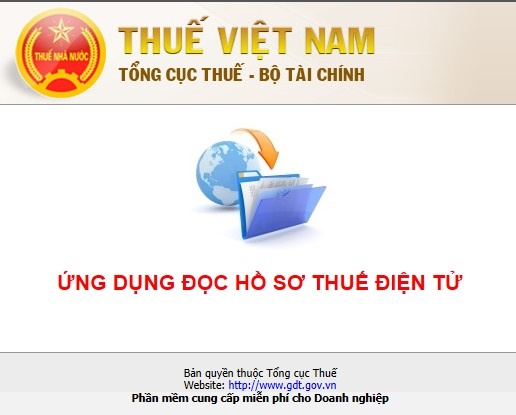
Bước 5: Giao diện sau khi cài đặt
*Trên đây là thông tin cài đặt itaxviewer Tải về iTaxViewer 2 7 9 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Tải về iTaxViewer 2 7 9 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu? (Hình từ Internet)
Quy định về Hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt từ 01/7/2026 ra sao?
Căn cứ tại Điều 18 Luật Quản lý thuế 2025 quy định về hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt như sau:
[1] Các trường hợp hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt:
- Hoàn thuế đối với tổ chức, cá nhân thuộc trường hợp hoàn thuế theo quy định của pháp luật về thuế;
- Hoàn trả tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa đối với tổ chức, cá nhân thuộc trường hợp hoàn trả theo quy định tại Điều 15 của Luật Quản lý thuế 2025;
- Hoàn trả cho cá nhân thuộc trường hợp hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại điểm a và điểm b khoản 1 Điều 18 Luật Quản lý thuế 2025 là người đã chết, người bị Tòa án tuyên bố là đã chết, mất tích hoặc mất năng lực hành vi dân sự thì người được thừa kế hoặc người được Tòa án giao quản lý tài sản của người đã chết, người bị tuyên bố là đã chết, mất tích, mất năng lực hành vi dân sự được nhận tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt được hoàn theo quy định của pháp luật về dân sự.
[2] Người nộp thuế thuộc trường hợp được hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại khoản 1 Điều 18 Luật Quản lý thuế 2025 (sau đây gọi là hoàn thuế) lập và gửi hồ sơ hoàn thuế cho cơ quan quản lý thuế có thẩm quyền.
[3] Cơ quan quản lý thuế phân loại hồ sơ hoàn thuế hoặc số tiền hoàn thuế để hoàn thuế trước cho người nộp thuế hoặc kiểm tra trước hoàn thuế. Quy định tại khoản này không áp dụng đối với trường hợp xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa của hàng hóa xuất khẩu, nhập khẩu.
[4] Cơ quan thuế triển khai việc hoàn thuế tự động trên cơ sở dữ liệu, tiêu chí quản lý rủi ro, quy trình xử lý tự động và bảo đảm an toàn thông tin. Cơ quan thuế có trách nhiệm triển khai việc hoàn thuế tự động theo từng giai đoạn, phù hợp với điều kiện thực tế, điều kiện về hạ tầng và ứng dụng công nghệ thông tin.
[5] Thẩm quyền quyết định hoàn thuế, thu hồi hoàn thuế:
- Thủ trưởng cơ quan quản lý thuế quyết định việc hoàn thuế, trừ trường hợp quy định tại điểm b khoản 5 Điều 18 Luật Quản lý thuế 2025;
- Cơ quan thuế quyết định việc hoàn thuế đối với trường hợp hoàn thuế tự động quy định tại khoản 4 Điều 18 Luật Quản lý thuế 2025;
- Thủ trưởng cơ quan quản lý thuế quyết định việc thu hồi hoàn thuế đối với trường hợp đã hoàn thuế quy định tại khoản 1 và khoản 4 Điều 18 Luật Quản lý thuế 2025.
[6] Chính phủ quy định chi tiết khoản 1 Điều 18 Luật Quản lý thuế 2025 và các nội dung sau: trường hợp không hoàn thuế; trường hợp hoàn thuế trước cho người nộp thuế; trường hợp kiểm tra trước hoàn thuế; thời hạn tiếp nhận, giải quyết và phản hồi thông tin hồ sơ hoàn thuế của cơ quan quản lý thuế.
[7] Bộ trưởng Bộ Tài chính quy định chi tiết các khoản 2, 3, 4 và 5 Điều 18 Luật Quản lý thuế 2025 và các nội dung sau: trình tự, thủ tục hoàn thuế; trình tự, thủ tục thu hồi hoàn thuế; trách nhiệm tiếp nhận, giải quyết và phản hồi thông tin hồ sơ hoàn thuế của cơ quan quản lý thuế; bù trừ nợ qua hoàn thuế.
Miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế ra sao theo Luật Quản lý thuế 2025?
Căn cứ tại Điều 19 Luật Quản lý thuế 2025 quy định về miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế như sau:
[1] Các trường hợp miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế:
- Miễn thuế, khoản thu khác; giảm thuế, khoản thu khác; không thu thuế; không chịu thuế đối với tổ chức, cá nhân theo quy định của pháp luật về thuế, pháp luật về phí và lệ phí;
- Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân có số tiền thuế phải nộp hằng năm theo mức quy định của Chính phủ; miễn thuế thu nhập cá nhân đối với cá nhân có số tiền thuế phát sinh phải nộp sau quyết toán thuế thu nhập cá nhân từ tiền lương, tiền công hằng năm và các loại thuế khác theo mức quy định của Chính phủ.
[2] Người nộp thuế thuộc trường hợp được miễn thuế, khoản thu khác, giảm thuế, khoản thu khác theo quy định tại khoản 1 Điều này (sau đây gọi là miễn thuế, giảm thuế), không thu thuế, không chịu thuế lập và gửi hồ sơ cho cơ quan quản lý thuế có thẩm quyền.
[3] Cơ quan thuế triển khai việc miễn thuế, giảm thuế tự động cho người nộp thuế trên cơ sở dữ liệu, tiêu chí quản lý rủi ro, quy trình xử lý tự động và bảo đảm an toàn thông tin. Cơ quan thuế có trách nhiệm triển khai việc miễn thuế, giảm thuế tự động theo từng giai đoạn, phù hợp với điều kiện thực tế, điều kiện về hạ tầng và ứng dụng công nghệ thông tin.
[4] Thẩm quyền quyết định miễn thuế, giảm thuế, không thu thuế, không chịu thuế:
- Thủ trưởng cơ quan quản lý thuế quyết định việc miễn thuế, giảm thuế, không thu thuế, không chịu thuế, trừ trường hợp quy định tại điểm b khoản này;
- Cơ quan thuế quyết định việc miễn thuế, giảm thuế đối với trường hợp miễn thuế, giảm thuế tự động quy định tại khoản 3 Điều 19 Luật Quản lý thuế 2025;
- Thủ trưởng cơ quan quản lý thuế quyết định việc thu hồi tiền miễn thuế, thu hồi tiền giảm thuế đối với trường hợp đã miễn thuế, giảm thuế quy định tại khoản 1 và khoản 3 Điều 19 Luật Quản lý thuế 2025.
[5] Chính phủ quy định chi tiết khoản 1 Điều 19 Luật Quản lý thuế 2025 và các nội dung sau: thời hạn tiếp nhận, giải quyết hồ sơ miễn thuế, giảm thuế, không thu thuế, không chịu thuế.
[6] Bộ trưởng Bộ Tài chính quy định chi tiết các khoản 2, 3, 4 Điều 19 Luật Quản lý thuế 2025 và các nội dung sau: hồ sơ miễn thuế, giảm thuế, không thu thuế, không chịu thuế; trách nhiệm tiếp nhận, giải quyết và phản hồi thông tin hồ sơ miễn thuế, giảm thuế, không thu thuế của cơ quan quản lý thuế; trình tự, thủ tục giải quyết miễn thuế, giảm thuế, không thu thuế, thu hồi tiền miễn thuế, thu hồi tiền giảm thuế.
*Trên đây là thông tin cài đặt itaxviewer Tải về iTaxViewer 2 7 9 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];