Tài liệu hướng dẫn hộ kinh doanh, cá nhân kinh doanh trải nghiệm quản lý thuế của Thuế tỉnh Đắk Lắk ra sao?
Ngày 06/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC năm 2025 phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán"
Tại Tiểu mục 2 Mục 1 Quyết định 3389/QĐ-BTC năm 2025 quy định đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026
Thuế tỉnh Đắk Lắk giới thiệu trọn bộ tài liệu hướng dẫn trải nghiệm cho hộ kinh doanh, cá nhân kinh doanh giúp người nộp thuế tiếp cận trực quan, làm quen với toàn bộ quy trình quản lý thuế hiện đại: Từ đăng ký thuế, kê khai, nộp thuế, hoàn thuế đến đăng ký và sử dụng hóa đơn điện tử.
Xem toàn bộ Tài liệu hướng dẫn hộ kinh doanh, cá nhân kinh doanh trải nghiệm quản lý thuế của Thuế tỉnh Đắk Lắk dưới đây:
Tài liệu hướng dẫn sử dụng trải nghiệm cho hộ kinh doanh, cá nhân kinh doanh trên ứng dụng ETAX MOBILE: Tại đây
Tài liệu hướng dẫn sử dụng các chức năng mục "Trải nghiệm cho hộ kinh doanh": Tại đây
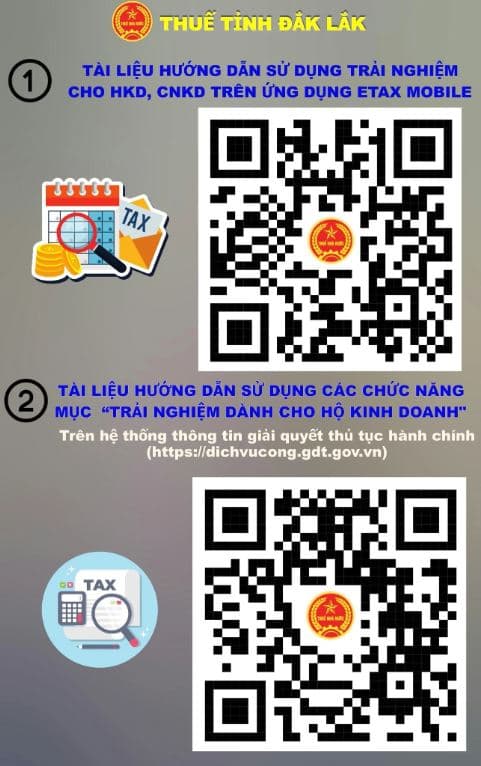
Lưu ý: Các nội dung trải nghiệm chỉ mang tính chất làm quen, diễn tập, giả định chính sách. Thông tin, dữ liệu giả định do người nộp thuế tự khai và trải nghiệm.
Trên đây là thông tin: Tài liệu hướng dẫn hộ kinh doanh, cá nhân kinh doanh trải nghiệm quản lý thuế của Thuế tỉnh Đắk Lắk ra sao?
Tài liệu hướng dẫn hộ kinh doanh, cá nhân kinh doanh trải nghiệm kê khai thuế của Thuế tỉnh Đắk Lắk ra sao? (Hình từ Internet)
Mẫu 01/CNKD tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh theo Thông tư 40 như thế nào?
Căn cứ Mẫu số 01/CNKD ban hành kèm theo Thông tư 40/2021/TT-BTC quy định mẫu tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
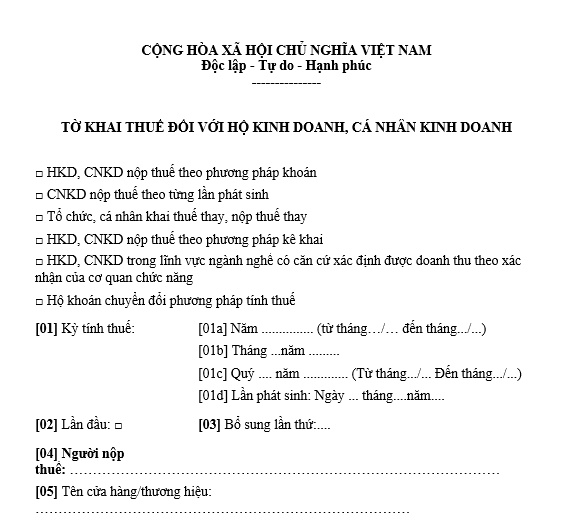
Tải về mẫu 01/CNKD tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh theo Thông tư 40 Tại đây
Hoàn thiện thể chế, chính sách thuế đối với hộ kinh doanh sau khi bỏ thuế khoán như thế nào?
Căn cứ tại Tiểu mục 1 Mục 2 Quyết định 3389/QĐ-BTC năm 2025 quy định nhiệm vụ hoàn thiện thể chế, chính sách thuế đối với hộ kinh doanh sau khi bỏ thuế khoán như sau:
- Sửa đổi Luật Quản lý thuế và văn bản hướng dẫn để bãi bỏ hình thức thuế khoán đối với hộ kinh doanh; các Nghị định, Thông tư hướng dẫn được rà soát để sửa đổi đồng bộ, đảm bảo triển khai đồng bộ và đạt kết quả.
- Sửa đổi chính sách thuế thu nhập cá nhân (TNCN), thuế giá trị gia tăng (GTGT) và các văn bản quy định, hướng dẫn thi hành theo hướng điều chỉnh ngưỡng doanh thu không chịu thuế phù hợp thực tiễn; sửa đổi phương pháp tính thuế TNCN đối với hộ kinh doanh có “quy mô lớn” tương đương với quy mô doanh nghiệp nhỏ, vừa sao cho tương đồng với thuế TNDN của doanh nghiệp; xem xét áp dụng thuế TNCN trên thu nhập (doanh thu trừ chi phí) cho những hộ kinh doanh có đầy đủ sổ sách, nhằm khuyến khích hộ kinh doanh minh bạch hóa chi phí, đầu tư mở rộng kinh doanh mà không bị thiệt thòi so với doanh nghiệp về thuế; bổ sung quy định miễn/giảm thuế TNCN để khuyến khích đổi mới sáng tạo nhằm thúc đẩy kinh tế tư nhân theo tinh thần Nghị quyết 68-NQ/TW .
- Rà soát, sửa đổi Luật phí và lệ phí, Luật Hỗ trợ doanh nghiệp nhỏ; đề xuất xây dựng Luật kinh doanh cá thể để cụ thể hóa các chính sách quy định tại Nghị quyết 68-NQ/TW ngày 04/5/2025 về phát triển kinh tế tư nhân.
- Sửa đổi, bổ sung Thông tư 88/2021/TT-BTC ngày 11/10/2021 hướng dẫn về chế độ kế toán hộ kinh doanh, cá nhân kinh doanh; Thông tư 132/2018/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ; Thông tư 133/2016/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp nhỏ và vừa.
- Nghiên cứu xây dựng mô hình quản lý thuế mới đối với hộ kinh doanh sau khi bỏ thuế khoán theo hướng phân nhóm theo quy mô doanh thu để xác định phương pháp tính thuế/ mô hình quản lý thuế phù hợp, xác định ngưỡng doanh thu để áp dụng hóa đơn điện tử máy tính tiền; định hình rõ vai trò, chức năng các bộ phận trong cơ quan thuế trong quản lý hộ kinh doanh, tránh bỏ trống hoặc chồng chéo nhiệm vụ khi thay đổi phương thức quản lý.
- Xây dựng Quy trình quản lý thuế đối với hộ kinh doanh theo phương thức kê khai, quy trình kiểm tra thuế tại trụ sở cơ quan thuế và kiểm tra tại trụ sở hộ kinh doanh phù hợp với chương trình tổng thể tái thiết kế quy trình ngành Thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];