Quyết định 1253/QĐ-CT 07 Thuế cơ sở thành phố Quảng Ninh năm 2026 có nội dung gì?
Ngày 28/8/2026, Cục trưởng Cục thuế ban hành Quyết định 1253/QĐ-CT năm 2026 đổi tên 07 Thuế cơ sở tỉnh Quảng Ninh thành 07 Thuế cơ sở thành phố Quảng Ninh.
Xem toàn bộ Quyết định 1253 QĐ CT 07 Thuế cơ sở thành phố Quảng Ninh năm 2026 dưới đây:
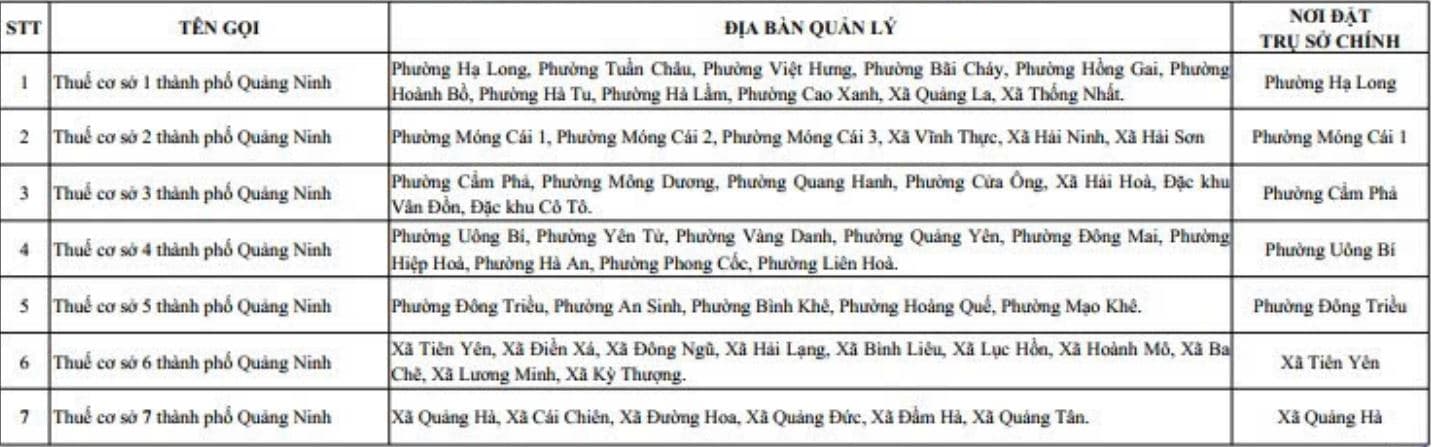
Đổi tên 07 Thuế cơ sở tỉnh Quảng Ninh tại Danh sách ban hành kèm theo Quyết định số 1378/QĐ-CT ngày 30/6/2025 của Cục trưởng Cục Thuế quy định tên gọi, trụ sở, địa bản quản lý của các Thuế cơ sở thuộc Thuế tỉnh, thành phổ trực thuộc Trung ương thành 07 Thuế cơ sở thành phố Quảng Ninh.
Trên đây là thông tin: Quyết định 1253 QĐ CT 07 Thuế cơ sở thành phố Quảng Ninh năm 2026 có nội dung gì?
Quyết định 1253/QĐ-CT 07 Thuế cơ sở thành phố Quảng Ninh năm 2026 có nội dung gì? (Hình từ Internet)
Doanh nghiệp chấm dứt hoạt động thì phần tiền thuế nợ còn lại do ai chịu trách nhiệm?
Tại Điều 17 Luật Quản lý thuế 2025 quy định về hoàn thành nghĩa vụ nộp thuế như sau:
Điều 17. Hoàn thành nghĩa vụ nộp thuế
1. Hoàn thành nghĩa vụ nộp thuế trong trường hợp giải thể, phá sản, chấm dứt hoạt động, không hoạt động tại địa chỉ đã đăng ký:
a) Việc hoàn thành nghĩa vụ nộp thuế trong trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã giải thể được thực hiện theo quy định của pháp luật về doanh nghiệp, pháp luật về các tổ chức tín dụng, pháp luật về kinh doanh bảo hiểm, pháp luật về hợp tác xã và quy định khác của pháp luật có liên quan;
b) Việc hoàn thành nghĩa vụ nộp thuế trong trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã phá sản được thực hiện theo quy định của pháp luật về phục hồi, phá sản;
c) Doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên, công ty hợp danh chấm dứt hoạt động, không hoạt động tại địa chỉ đã đăng ký chưa hoàn thành nghĩa vụ nộp thuế thì chủ sở hữu doanh nghiệp tư nhân, chủ sở hữu công ty trách nhiệm hữu hạn một thành viên, thành viên hợp danh hoàn thành nghĩa vụ nộp thuế theo quy định của pháp luật về doanh nghiệp; công ty trách nhiệm hữu hạn hai thành viên trở lên, công ty cổ phần chấm dứt hoạt động, không hoạt động tại địa chỉ đã đăng ký chưa hoàn thành nghĩa vụ nộp thuế thì cổ đông góp vốn, thành viên góp vốn chịu trách nhiệm hoàn thành nghĩa vụ nộp thuế theo quy định của pháp luật về doanh nghiệp;
d) Hộ kinh doanh, cá nhân kinh doanh chấm dứt hoạt động, không hoạt động tại địa chỉ đã đăng ký sản xuất, kinh doanh chưa hoàn thành nghĩa vụ nộp thuế thì phần tiền thuế nợ còn lại do chủ hộ kinh doanh, cá nhân chịu trách nhiệm hoàn thành nghĩa vụ nộp thuế;
đ) Người nộp thuế có đơn vị phụ thuộc chấm dứt hoạt động, không hoạt động tại địa chỉ đã đăng ký mà chưa hoàn thành nghĩa vụ nộp thuế thì chịu trách nhiệm hoàn thành nghĩa vụ nộp thuế của đơn vị phụ thuộc;
[...]
Như vậy, doanh nghiệp chấm dứt hoạt động thì người chịu trách nhiệm phần tiền thuế nợ còn lại như sau:
Doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên, công ty hợp danh chấm dứt hoạt động thì chủ sở hữu doanh nghiệp tư nhân, chủ sở hữu công ty trách nhiệm hữu hạn một thành viên, thành viên hợp danh hoàn thành nghĩa vụ nộp thuế.
Công ty trách nhiệm hữu hạn hai thành viên trở lên, công ty cổ phần chấm dứt hoạt động thì cổ đông góp vốn, thành viên góp vốn chịu trách nhiệm hoàn thành nghĩa vụ nộp thuế.
Nghĩa vụ của người nộp thuế là tổ chức phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế là gì?
Tại Điều 14 Thông tư 90/2026/TT-BTC quy định các nghĩa vụ người nộp thuế là tổ chức phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế là:
- Người nộp thuế hoàn thành nghĩa vụ về hóa đơn theo quy định của pháp luật về hóa đơn.
- Hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) theo quy định tại điểm d.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP.
- Trường hợp đơn vị chủ quản có các đơn vị phụ thuộc thì toàn bộ các đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước khi chấm dứt hiệu lực mã số thuế của đơn vị chủ quản.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];