Mức thu phí sử dụng đường bộ đối với xe ô tô từ 2026 chi tiết thế nào?
Ngày 31/12/2025, Chính phủ ban hành Nghị định 364/2025/NĐ-CP TẠI ĐÂY Quy định mức thu, chế độ thu, nộp, miễn, quản lý và sử dụng phí sử dụng đường bộ thu qua đầu phương tiện đối với xe ô tô.
Căn cứ Phụ lục 1 ban hành kèm theo Nghị định 364/2025/NĐ-CP quy định Mức thu phí sử dụng đường bộ đối với xe ô tô từ 2026 như sau:
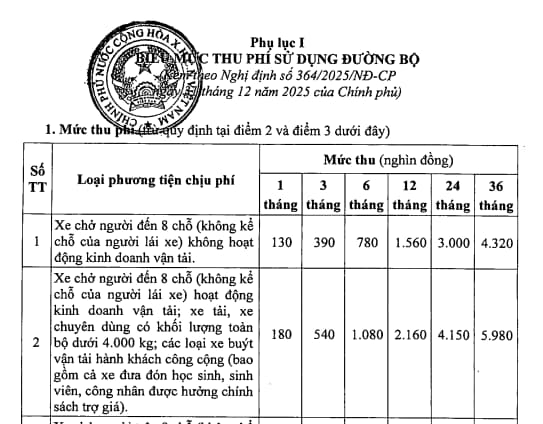
Xem chi tiết mức thu phí sử dụng đường bộ đối với xe ô tô từ 2026
Trên đây là thông tin về Mức thu phí sử dụng đường bộ đối với xe ô tô từ 2026 chi tiết thế nào?
Xem thêm:
Mức thu phí sử dụng đường bộ đối với xe ô tô từ 2026 chi tiết thế nào? (Hình từ Internet)
Quy định về quản lý và sử dụng phí đường bộ đối với xe ô tô ra sao?
Căn cứ Điều 8 Nghị định 364/2025/NĐ-CP quy định quản lý và sử dụng phí đường bộ đối với xe ô tô như sau:
- Cơ sở đăng kiểm nơi chủ xe nộp hồ sơ trả lại hoặc bù trừ phí thực hiện trả lại hoặc bù trừ số tiền phí sử dụng đường bộ đối với các trường hợp không chịu phí quy định tại khoản 1 Điều 3 Nghị định này (nếu có).
- Cơ sở đăng kiểm được trích để lại một phẩy hai mươi tám phần trăm (1,28%) số tiền phí thu được sau khi trả lại hoặc bù trừ số tiền phí sử dụng đường bộ theo quy định tại khoản 1 Điều này để trang trải chi phí cho tổ chức thu phí theo quy định.
+ Trường hợp cơ sở đăng kiểm áp dụng cơ chế tài chính doanh nghiệp, số tiền phí được để lại là doanh thu của cơ sở đăng kiểm. Cơ sở đăng kiểm thực hiện khai, nộp thuế theo quy định của pháp luật về thuế.
+ Trường hợp cơ sở đăng kiểm là đơn vị sự nghiệp công lập, cơ sở đăng kiểm quản lý, sử dụng số tiền phí được trích để lại theo quy định tại Nghị định 362/2025/NĐ-CP ngày 31 tháng 12 năm 2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Phí và lệ phí.
- Cơ sở đăng kiểm chuyển toàn bộ số tiền phí thu được còn lại sau khi trừ số tiền phí đã trả lại hoặc bù trừ theo quy định tại khoản 1 Điều 8 Nghị định 364/2025/NĐ-CP và số tiền phí được trích để lại theo quy định tại khoản 2 Điều 8 Nghị định 364/2025/NĐ-CP vào tài khoản chuyên thu phí của Cục Đăng kiểm Việt Nam trong thời gian tối đa không quá 03 ngày làm việc kể từ ngày thu phí.
Hằng năm, gửi báo cáo quyết toán thu phí sử dụng đường bộ trong năm về Cục Đăng kiểm Việt Nam trước ngày 20 tháng 01 năm sau.
02 hình thức thu tiền sử dụng đường bộ của trạm thu phí đường bộ là gì?
Căn cứ Điều 7 Thông tư 34/2024/TT-BGTVT quy định về hình thức thu tiền sử dụng đường bộ như sau:
Điều 7. Hình thức thu tiền sử dụng đường bộ
Thu tiền sử dụng đường bộ được thực hiện theo hình thức điện tử không dừng và hình thức một dừng.
1. Hình thức điện tử không dừng là hình thức thu tiền sử dụng đường bộ tự động, phương tiện tham gia giao thông đường bộ không phải dừng lại để trả tiền sử dụng đường bộ khi qua trạm thu phí.
2. Hình thức một dừng là hình thức thu tiền sử dụng đường bộ mà khi qua trạm thu phí, phương tiện giao thông đường bộ thực hiện một lần dừng khi qua cửa kiểm soát làn thu phí để trả tiền sử dụng đường bộ.
Như vậy, việc thu tiền sử dụng đường bộ của trạm thu phí đường bộ được thực hiện theo hình thức điện tử không dừng và hình thức một dừng.
- Hình thức điện tử không dừng là hình thức thu tiền sử dụng đường bộ tự động, phương tiện tham gia giao thông đường bộ không phải dừng lại để trả tiền sử dụng đường bộ khi qua trạm thu phí.
- Hình thức một dừng là hình thức thu tiền sử dụng đường bộ mà khi qua trạm thu phí, phương tiện giao thông đường bộ thực hiện một lần dừng khi qua cửa kiểm soát làn thu phí để trả tiền sử dụng đường bộ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];