Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05/TNDN theo Thông tư 89 ra sao?
Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05/TNDN quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng đối với hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài.
Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05/TNDN theo Thông tư 89 có dạng như sau:
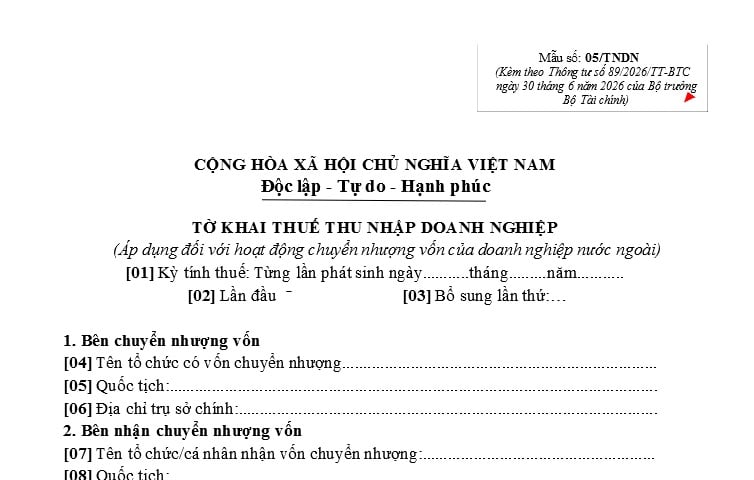
Tải Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05 TNDN theo Thông tư 89
*Trên đây là thông tin Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05 TNDN theo Thông tư 89 ra sao?
Xem thêm:
>>> Mẫu 01/KHBS Mẫu Tờ khai bổ sung hồ sơ khai thuế mới nhất 2026 là mẫu nào?
>>> Mẫu 01/TTĐB Tờ khai thuế tiêu thụ đặc biệt Thông tư 89/2026/TT-BTC chi tiết như thế nào?
Mẫu Tờ khai thuế thu nhập doanh nghiệp Mẫu 05/TNDN theo Thông tư 89 ra sao? (Hình từ Internet)
Thu nhập từ chênh lệch tỷ giá có phải chịu thuế thu nhập doanh nghiệp không?
Căn cứ theo điểm h khoản 3 Điều 3 Nghị định 320/2025/NĐ-CP quy định như sau:
Điều 3. Thu nhập chịu thuế
[...]
3. Thu nhập khác bao gồm:
[...]
h) Thu nhập từ chênh lệch tỷ giá trong kỳ tính thuế bao gồm khoản chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả có gốc ngoại tệ cuối kỳ tính thuế và khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ, cụ thể như sau:
h1) Khoản chênh lệch tỷ giá phát sinh trong kỳ và chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả bằng ngoại tệ cuối kỳ tính thuế liên quan trực tiếp đến doanh thu, chi phí của hoạt động sản xuất, kinh doanh chính của doanh nghiệp được tính vào chi phí hoặc thu nhập của hoạt động sản xuất, kinh doanh chính của doanh nghiệp. Khoản chênh lệch tỷ giá phát sinh trong kỳ và chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả bằng ngoại tệ cuối kỳ tính thuế không liên quan trực tiếp đến doanh thu, chi phí của hoạt động sản xuất, kinh doanh chính của doanh nghiệp, nếu phát sinh lỗ chênh lệch tỷ giá thì tính vào chi phí tài chính, nếu phát sinh lãi chênh lệch tỷ giá thì tính vào thu nhập khác khi xác định thu nhập chịu thuế;
h2) Chênh lệch tỷ giá hối đoái của các khoản mục có gốc ngoại tệ phát sinh trong kỳ được tính vào thu nhập là khoản chênh lệch giữa tỷ giá tại thời điểm phát sinh các khoản có gốc ngoại tệ với tỷ giá tại thời điểm ghi nhận ban đầu;
h3) Các khoản chênh lệch tỷ giá hối đoái quy định tại điểm này không bao gồm chênh lệch tỷ giá hối đoái do đánh giá lại số dư cuối năm tài chính là: tiền mặt, tiền gửi, tiền đang chuyển, các khoản nợ phải thu có gốc ngoại tệ;
[...]
Theo đó, thu nhập từ chênh lệch tỷ giá trong kỳ tính thuế phải chịu thuế thu nhập doanh nghiệp bao gồm khoản chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả có gốc ngoại tệ cuối kỳ tính thuế và khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ, cụ thể như sau:
- Khoản chênh lệch tỷ giá phát sinh trong kỳ và chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả bằng ngoại tệ cuối kỳ tính thuế liên quan trực tiếp đến doanh thu, chi phí của hoạt động sản xuất, kinh doanh chính của doanh nghiệp được tính vào chi phí hoặc thu nhập của hoạt động sản xuất, kinh doanh chính của doanh nghiệp.
Khoản chênh lệch tỷ giá phát sinh trong kỳ và chênh lệch tỷ giá do đánh giá lại các khoản nợ phải trả bằng ngoại tệ cuối kỳ tính thuế không liên quan trực tiếp đến doanh thu, chi phí của hoạt động sản xuất, kinh doanh chính của doanh nghiệp, nếu phát sinh lỗ chênh lệch tỷ giá thì tính vào chi phí tài chính, nếu phát sinh lãi chênh lệch tỷ giá thì tính vào thu nhập khác khi xác định thu nhập chịu thuế;
- Chênh lệch tỷ giá hối đoái của các khoản mục có gốc ngoại tệ phát sinh trong kỳ được tính vào thu nhập là khoản chênh lệch giữa tỷ giá tại thời điểm phát sinh các khoản có gốc ngoại tệ với tỷ giá tại thời điểm ghi nhận ban đầu;
- Các khoản chênh lệch tỷ giá hối đoái quy định tại điểm này không bao gồm chênh lệch tỷ giá hối đoái do đánh giá lại số dư cuối năm tài chính là: tiền mặt, tiền gửi, tiền đang chuyển, các khoản nợ phải thu có gốc ngoại tệ;
Thu nhập chịu thuế của doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong kỳ tính thuế là thu nhập nào?
Căn cứ theo khoản 1 Điều 6 Nghị định 320/2025/NĐ-CP quy định như sau:
Điều 6. Thu nhập chịu thuế và bù trừ thu nhập chịu thuế trong kỳ tính thuế
1. Doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong kỳ tính thuế thì thu nhập chịu thuế từ hoạt động sản xuất, kinh doanh là tổng thu nhập của tất cả các hoạt động sản xuất, kinh doanh.
2. Trường hợp doanh nghiệp có hoạt động sản xuất, kinh doanh bị lỗ thì được bù trừ số lỗ vào thu nhập chịu thuế của các hoạt động sản xuất, kinh doanh có thu nhập do doanh nghiệp tự lựa chọn, trừ trường hợp quy định tại khoản 3 và khoản 4 Điều này.
[...]
Theo đó, doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong kỳ tính thuế thì thu nhập chịu thuế từ hoạt động sản xuất, kinh doanh là tổng thu nhập của tất cả các hoạt động sản xuất, kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];