Mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ S01/TH theo Thông tư 108 có dạng ra sao?
Ngày 14 tháng 11 năm 2025, Bộ trưởng Bộ Tài chính ban hành Thông tư 108/2025/TT-BTC hướng dẫn lập báo cáo tài chính hợp nhất của đơn vị kế toán hành chính, sự nghiệp. Tại đây
Trong đó, mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ là Mẫu số S01/TH quy định tại Phụ lục 1 ban hành kèm theo Thông tư 108/2025/TT-BTC.
Mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ Mẫu số S01 TH theo Thông tư 108 có dạng như sau:
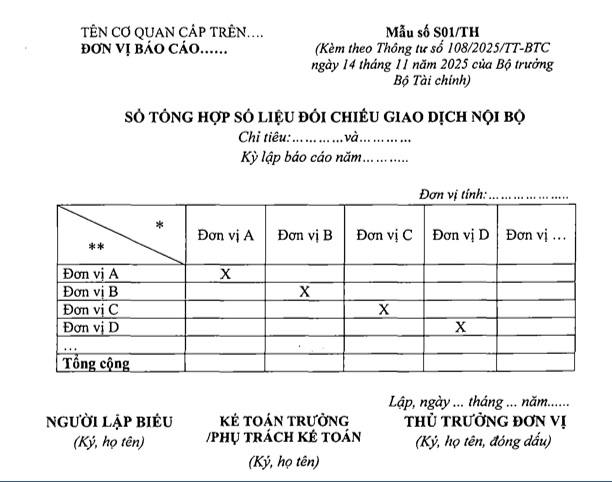
Tải Mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ Mẫu số S01 TH theo Thông tư 108
*Trên đây là thông tin Mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ S01/TH theo Thông tư 108 có dạng ra sao?
Xem thêm:
Mẫu Sổ tổng hợp số liệu đối chiếu giao dịch nội bộ S01/TH theo Thông tư 108 có dạng ra sao? (Hình từ Internet)
Mục đích các đơn vị sự nghiệp công lập lập báo cáo tài chính hợp nhất là gì?
Căn cứ theo Điều 4 Thông tư 108/2025/TT-BTC Tại đây quy định mục đích của việc lập báo cáo tài chính hợp nhất như sau:
- Báo cáo tài chính hợp nhất được lập để phục vụ mục đích chung, số liệu được lập và trình bày trên cơ sở kế toán dồn tích; dùng để cung cấp các thông tin về tình hình tài chính, kết quả hoạt động và các luồng tiền của đơn vị kế toán cấp trên cho cơ quan tài chính, cơ quan có thẩm quyền và cơ quan, đơn vị có liên quan;
Là cơ sở số liệu tin cậy, đầy đủ về tài chính, nguồn lực của đơn vị kế toán cấp trên, giúp các cơ quan chức năng quyết định các vấn đề có liên quan, đưa ra các chính sách phù hợp với nguồn lực hiện có, khả năng hoạt động và việc hoàn thành các mục tiêu, nhiệm vụ được giao.
- Thông tin trình bày trên báo cáo tài chính hợp nhất giúp tăng cường tỉnh minh bạch, công khai về tài chính, trên cơ sở đó có thể đánh giá hoạt động, tính hiệu quả về việc tiếp nhận và sử dụng các nguồn lực tại các đơn vị kế toán cấp trên trong một năm tài chính, giúp đưa ra các quyết định kịp thời về việc phân bổ các nguồn lực một cách phù hợp.
- Ngoài các mục đích nêu trên, trường hợp cần sử dụng thông tin, số liệu trên báo cáo tài chính hợp nhất của đơn vị kế toán được lập theo quy định tại Thông tư 108/2025/TT-BTC cho các mục đích cụ thể khác thì người sử dụng báo cáo tài chính hợp nhất cần phải xem xét sự phù hợp của thông tin, số liệu trình bày trên các báo cáo này với các mục đích cần sử dụng thông tin, số liệu.
Cơ quan đơn vị sử dụng báo cáo tài chính báo cáo tài chính hợp nhất lập theo quy định của Thông tư 108/2025/TT-BTC không được yêu cầu đơn vị điều chỉnh số liệu cho các mục đích khác.
Trường hợp đơn vị kế toán bị tách một bộ phận để thành lập đơn vị kế toán mới thì phải thực hiện các công việc nào?
Căn cứ theo khoản 1 Điều 44 Luật Kế toán 2015 quy định như sau:
Điều 44. Công việc kế toán trong trường hợp tách đơn vị kế toán
1. Đơn vị kế toán bị tách một bộ phận để thành lập đơn vị kế toán mới phải thực hiện các công việc sau đây:
a) Kiểm kê tài sản, xác định nợ chưa thanh toán của bộ phận được tách;
b) Bàn giao tài sản, nợ chưa thanh toán của bộ phận được tách, lập biên bản bàn giao và ghi sổ kế toán theo biên bản bàn giao;
c) Bàn giao tài liệu kế toán liên quan đến tài sản, nợ chưa thanh toán cho đơn vị kế toán mới; đối với tài liệu kế toán không bàn giao thì đơn vị kế toán bị tách lưu trữ theo quy định tại Điều 41 của Luật này.
2. Đơn vị kế toán mới được thành lập căn cứ vào biên bản bàn giao mở sổ kế toán và ghi sổ kế toán theo quy định của Luật này.
Theo đó, trường hợp đơn vị kế toán bị tách một bộ phận để thành lập đơn vị kế toán mới thì phải thực hiện các công việc sau đây:
- Kiểm kê tài sản, xác định nợ chưa thanh toán của bộ phận được tách;
- Bàn giao tài sản, nợ chưa thanh toán của bộ phận được tách, lập biên bản bàn giao và ghi sổ kế toán theo biên bản bàn giao;
- Bàn giao tài liệu kế toán liên quan đến tài sản, nợ chưa thanh toán cho đơn vị kế toán mới; đối với tài liệu kế toán không bàn giao thì đơn vị kế toán bị tách lưu trữ theo quy định tại Điều 41 Luật Kế toán 2015.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];