Mẫu số S2c HKD File EXCEL Sổ chi tiết doanh thu chi phí theo Thông tư 152 tải về ở đâu?
Căn cứ Điều 6 Thông tư 152/2025/TT-BTC, Mẫu số S2c HKD Mẫu Sổ chi tiết doanh thu chi phí là một trong các sổ kế toán của hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế.
Dưới đây là Mẫu số S2c HKD Mẫu Sổ chi tiết doanh thu chi phí theo Thông tư 152:
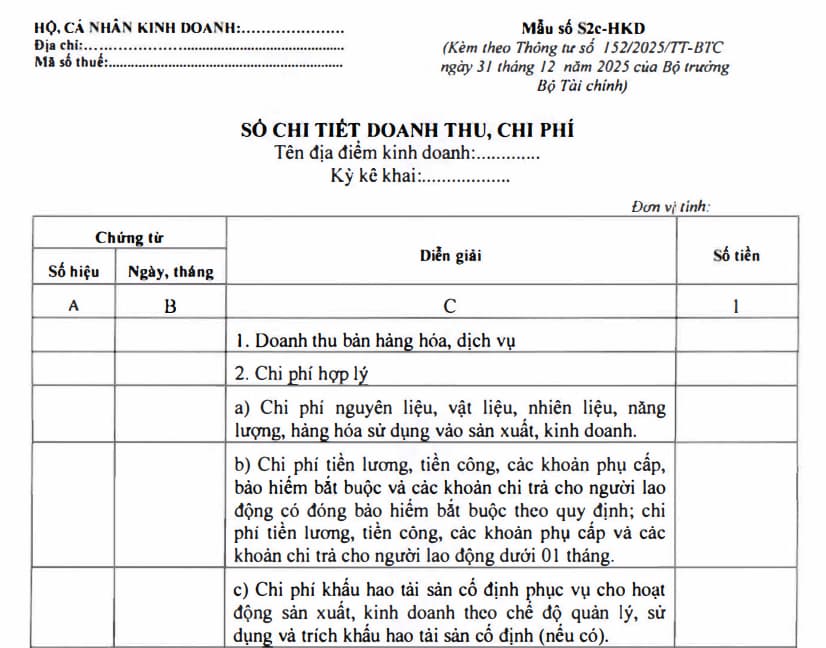
Tải Mẫu số S2c HKD File EXCEL Sổ chi tiết doanh thu chi phí theo Thông tư 152:
Trên đây là thông tin về "Mẫu số S2c HKD File EXCEL Sổ chi tiết doanh thu chi phí theo Thông tư 152 tải về ở đâu?".
Xem thêm
Mẫu số S1a HKD mẫu sổ doanh thu bán hàng hóa, dịch vụ theo Thông tư 152/2025/TT-BTС như thế nào?
Mẫu số S3a HKD Sổ theo dõi nghĩa vụ thuế khác theo Thông tư 152 là mẫu nào?
Mẫu số S2c HKD File EXCEL Sổ chi tiết doanh thu chi phí theo Thông tư 152 tải về ở đâu? (Hình từ Internet)
Hướng dẫn ghi Mẫu số S2c HKD Sổ chi tiết doanh thu chi phí theo Thông tư 152 chi tiết ra sao?
Theo Điều 6 Thông tư 152/2025/TT-BTC hướng dẫn ghi Mẫu số S2c HKD Sổ chi tiết doanh thu chi phí như sau:
Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột 1: Ghi số tiền phù hợp với từng nội dung nêu tại cột C.
- Dòng 1: Hộ kinh doanh, cá nhân kinh doanh căn cứ vào chứng từ kế toán để ghi tổng doanh thu bán hàng hóa, dịch vụ hoặc có thể ghi theo từng nghiệp vụ phát sinh tùy theo nhu cầu của hộ kinh doanh, cá nhân kinh doanh.
Dòng 2: Ghi tổng chi phí hợp lý trên cơ sở các chi phí thực tế phát sinh tại hộ kinh doanh, cá nhân kinh doanh hoặc có thể ghi theo từng nghiệp vụ phát sinh tùy theo nhu cầu của hộ kinh doanh, cá nhân kinh doanh.
Hộ kinh doanh, cá nhân kinh doanh tính chênh lệch giữa tổng doanh thu và tổng chi phí hợp lý để làm căn cứ tính thuế TNCN phải nộp.
Việc xác định doanh thu, chi phí hợp lý để xác định nghĩa vụ thuế TNCN được thực hiện theo quy định của pháp luật về thuế.
Lưu ý: Hộ kinh doanh, cá nhân kinh doanh mở sổ này để xác định nghĩa vụ thuế TNCN theo quy định của pháp luật về thuế. Trường hợp cơ quan thuế cung cấp dữ liệu nộp thuế TNCN thì hộ kinh doanh, cá nhân kinh doanh sử dụng số này để đối chiếu số thuế TNCN phải nộp với cơ quan thuế.
Quy định về đơn vị tính sử dụng trong kế toán như thế nào?
Theo Điều 10 Luật Kế toán 2015 quy định về đơn vị tính sử dụng trong kế toán như sau:
- Đơn vị tiền tệ sử dụng trong kế toán là Đồng Việt Nam, ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”. Trong trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, thì đơn vị kế toán phải ghi theo nguyên tệ và Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác; đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam.
Đơn vị kế toán chủ yếu thu, chi bằng một loại ngoại tệ thì được tự lựa chọn loại ngoại tệ đó làm đơn vị tiền tệ để kế toán, chịu trách nhiệm trước pháp luật và thông báo cho cơ quan thuế quản lý trực tiếp. Khi lập báo cáo tài chính sử dụng tại Việt Nam, đơn vị kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác.
- Đơn vị hiện vật và đơn vị thời gian lao động sử dụng trong kế toán là đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam; trường hợp đơn vị kế toán sử dụng đơn vị đo khác thì phải quy đổi ra đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam.
- Đơn vị kế toán được làm tròn số, sử dụng đơn vị tính rút gọn khi lập hoặc công khai báo cáo tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];