Mẫu số 12 QTDA Thông tư 73 Phiếu giao nhận Hồ sơ quyết toán vốn đầu tư dự án là mẫu nào?
Mẫu số 12/QTDA Thông tư 73 Phiếu giao nhận Hồ sơ quyết toán vốn đầu tư dự án được quy định tại Thông tư 73/2026/TT-BTC:
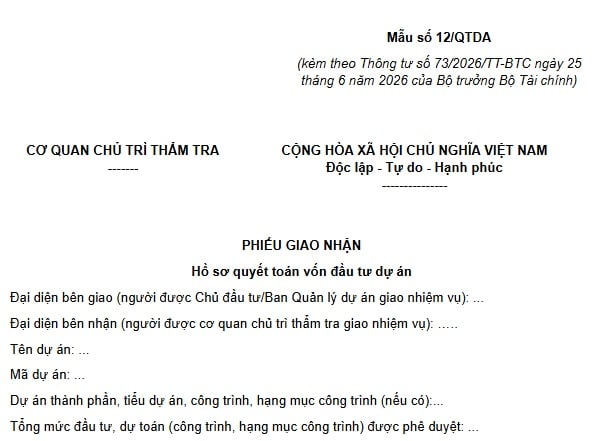
Tải về Mẫu số 12/QTDA Thông tư 73 Phiếu giao nhận Hồ sơ quyết toán vốn đầu tư dự án
Mẫu số 12 QTDA Thông tư 73 Phiếu giao nhận Hồ sơ quyết toán vốn đầu tư dự án là mẫu nào? (Hình từ Internet)
Cơ quan, tổ chức, cá nhân nào thực hiện chế độ báo cáo hoạt động đầu tư ở nước ngoài?
Căn cứ theo khoản 1 Điều 48 Luật Đầu tư 2025, cơ quan, tổ chức, cá nhân thực hiện chế độ báo cáo hoạt động đầu tư ở nước ngoài bao gồm:
- Bộ, cơ quan ngang Bộ có nhiệm vụ quản lý hoạt động đầu tư ra nước ngoài theo quy định của pháp luật, cơ quan đại diện vốn nhà nước tại doanh nghiệp;
- Nhà đầu tư thực hiện dự án đầu tư ra nước ngoài theo quy định của Luật Đầu tư 2025.
Lưu ý: Chế độ báo cáo đối với các đối tượng quy định tại điểm a khoản 1 Điều 48 Luật Đầu tư 2025 thực hiện như sau:
- Định kỳ hằng năm, có báo cáo tình hình quản lý đối với hoạt động đầu tư ra nước ngoài theo chức năng, nhiệm vụ của mình gửi Bộ Tài chính tổng hợp, báo cáo Thủ tướng Chính phủ;
- Định kỳ hằng năm, Bộ Tài chính báo cáo Thủ tướng Chính phủ về tình hình đầu tư ra nước ngoài.
Lưu ý: Cơ quan và nhà đầu tư quy định tại khoản 1 Điều 48 Luật Đầu tư 2025 thực hiện báo cáo đột xuất theo yêu cầu của cơ quan nhà nước có thẩm quyền khi có yêu cầu liên quan đến công tác quản lý nhà nước hoặc những vấn đề phát sinh liên quan đến dự án đầu tư.
Chế độ báo cáo hoạt động đầu tư ở nước ngoài của nhà đầu tư được thực hiện ra sao?
Căn cứ theo khoản 3 Điều 48 Luật Đầu tư 2025, chế độ báo cáo hoạt động đầu tư ở nước ngoài của nhà đầu tư được thực hiện như sau:
- Trong thời hạn 60 ngày kể từ ngày dự án đầu tư được chấp thuận hoặc cấp phép theo quy định của pháp luật nước tiếp nhận đầu tư, nhà đầu tư phải gửi thông báo bằng văn bản về việc thực hiện hoạt động đầu tư ở nước ngoài kèm theo bản sao văn bản chấp thuận dự án đầu tư hoặc tài liệu chứng minh quyền hoạt động đầu tư tại nước tiếp nhận đầu tư cho Bộ Tài chính, Ngân hàng Nhà nước Việt Nam, Cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư;
- Định kỳ 06 tháng, hằng năm, nhà đầu tư gửi báo cáo tình hình hoạt động của dự án đầu tư cho Bộ Tài chính, Ngân hàng Nhà nước Việt Nam, Cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư;
- Trong thời hạn 06 tháng kể từ ngày có báo cáo quyết toán thuế hoặc văn bản có giá trị pháp lý tương đương theo quy định của pháp luật nước tiếp nhận đầu tư, nhà đầu tư báo cáo tình hình hoạt động của dự án đầu tư kèm theo báo cáo tài chính, báo cáo quyết toán thuế hoặc văn bản có giá trị pháp lý tương đương theo quy định của pháp luật nước tiếp nhận đầu tư gửi Bộ Tài chính, Ngân hàng Nhà nước Việt Nam, Cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư và cơ quan quản lý nhà nước có thẩm quyền theo quy định của Luật Đầu tư 2025 và quy định khác của pháp luật có liên quan;
- Đối với dự án đầu tư ra nước ngoài có sử dụng vốn nhà nước, ngoài việc thực hiện chế độ báo cáo quy định tại các điểm a, b và c khoản này, nhà đầu tư phải thực hiện chế độ báo cáo đầu tư theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
Lưu ý: Báo cáo quy định tại khoản 2 Điều 48 Luật Đầu tư 2025 được thực hiện bằng văn bản và thông qua Hệ thống thông tin quốc gia về đầu tư.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];