- Mẫu số 01 1 HT Thông tư 89 2026 mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào tải về ở đâu?
- Cách điền mẫu số 01 1 HT mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào theo Thông tư 89 2026 như thế nào?
- Nguyên tắc chung xây dựng thông tin hóa đơn điện tử, chứng từ điện tử là gì?
- Cơ quan thuế quản lý trực tiếp trong quản lý hóa đơn, chứng từ có trách nhiệm như thế nào?
Mẫu số 01 1 HT Thông tư 89 2026 mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào tải về ở đâu?
Tại Phụ lục 3 Thông tư 89/2026/TT-BTC có ban hành kèm theo Mẫu số 01 1 HT mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào như sau:
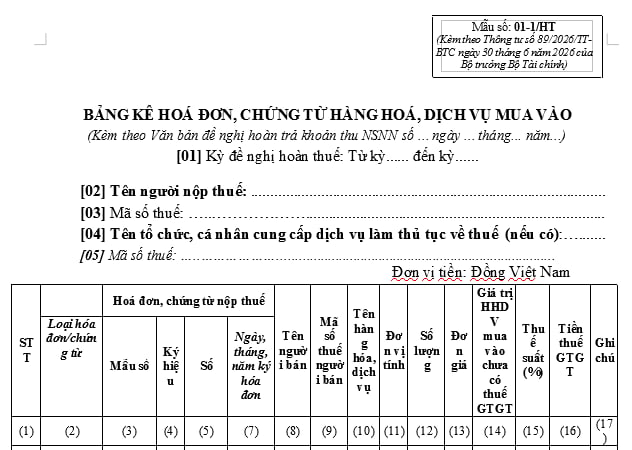
Tải về Mẫu số 01 1 HT Thông tư 89 2026 mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào
Xem thêm
Công văn 2231/DLA-NVDTPC về đăng ký thuế, sử dụng hóa đơn điện tử đối với HKD, CNKD như thế nào?
Mẫu số 01 1 HT Thông tư 89 2026 mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào tải về ở đâu? (Hình từ Internet)
Cách điền mẫu số 01 1 HT mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào theo Thông tư 89 2026 như thế nào?
Tại Phụ lục 3 Thông tư 89/2026/TT-BTC có hướng dẫn cách điền mẫu số 01 1 HT mẫu bảng kê hóa đơn chứng từ hàng hoá dịch vụ mua vào như sau:
- Người nộp thuế khai các hoá đơn, chứng từ nộp thuế liên quan đến số tiền đề nghị hoàn trên Văn bản đề nghị hoàn trả khoản thu NSNN.
- Cột (2) - Loại hóa đơn/chứng từ: Trường hợp người nộp thuế khai thông tin là “hóa đơn” thì khai đầy đủ các cột còn lại. Trường hợp kê khai thông tin là “chứng từ” thì khai vào cột (3), (4), cột (5) khai “số tham chiếu” của chứng từ nộp tiền, cột (16) khai số tiền thuế GTGT đã nộp.
Nguyên tắc chung xây dựng thông tin hóa đơn điện tử, chứng từ điện tử là gì?
Căn cứ theo Điều 31 Nghị định 254/2026/NĐ-CP, nguyên tắc chung xây dựng thông tin hóa đơn điện tử, chứng từ điện tử là:
- Hệ thống thông tin về hóa đơn, chứng từ phải được xây dựng và quản lý thống nhất từ trung ương đến địa phương; tuân thủ các tiêu chuẩn, quy chuẩn kỹ thuật về công nghệ thông tin.
- Cơ sở dữ liệu hóa đơn, chứng từ phải bảo đảm phục vụ kịp thời cho công tác quản lý thuế, quản lý khác của nhà nước; đáp ứng yêu cầu phát triển kinh tế - xã hội; bảo đảm tính an toàn, bảo mật và an ninh quốc gia.
- Các thông tin, dữ liệu về hóa đơn, chứng từ được thu thập, cập nhật, duy trì, đảm bảo tính chính xác, trung thực và khách quan.
- Việc xây dựng, quản lý, khai thác sử dụng, cập nhật cơ sở dữ liệu về hóa đơn, chứng từ phải đảm bảo tính chính xác, khoa học, khách quan, kịp thời.
- Cơ sở dữ liệu hóa đơn, chứng từ được xây dựng và kết nối, chia sẻ trên môi trường điện tử phục vụ quản lý, khai thác, cung cấp, sử dụng thông tin, dữ liệu thuận tiện, hiệu quả.
- Việc khai thác, sử dụng thông tin, dữ liệu hóa đơn, chứng từ phải đảm bảo đúng mục đích, tuân theo các quy định của pháp luật.
- Cơ sở dữ liệu về hóa đơn, chứng từ được kết nối, trao đổi với hệ thống thông tin, cơ sở dữ liệu của các bộ, ngành, địa phương có liên quan.
Cơ quan thuế quản lý trực tiếp trong quản lý hóa đơn, chứng từ có trách nhiệm như thế nào?
Căn cứ theo khoản 2 Điều 21 Nghị định 254/2026/NĐ-CP, trách nhiệm của cơ quan thuế quản lý trực tiếp trong quản lý hóa đơn, chứng từ là:
- Quản lý việc đăng ký sử dụng hóa đơn điện tử, chứng từ điện tử của các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh trên địa bàn;
- Kiểm tra hoạt động đăng ký, sử dụng và bảo quản lưu trữ hóa đơn điện tử, chứng từ điện tử trên địa bàn;
- Cấp hóa đơn điện tử từng lần phát sinh cho các đối tượng thuộc trường hợp được cấp hóa đơn điện tử theo quy định tại khoản 2 Điều 6 Nghị định này trong phạm vi được phân cấp quản lý thuế;
- Quản lý dữ liệu tem điện tử, thời hạn lưu trữ thực hiện theo quy định.
Lưu ý: Cơ quan thuế, cơ quan quản lý nhà nước có liên quan và tổ chức, cá nhân bán hàng hóa, cung ứng dịch vụ có trách nhiệm thực hiện các biện pháp tuyên truyền, hướng dẫn và tạo điều kiện thuận lợi để người tiêu dùng thực hiện quyền và trách nhiệm về hóa đơn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];