Mẫu phiếu yêu cầu mua hàng hóa thiết bị vật tư 2025 file Excel là mẫu nào?
Có thể tham khảo Mẫu phiếu yêu cầu mua hàng hóa, thiết bị, vật tư 2025 file Excel dưới đây:
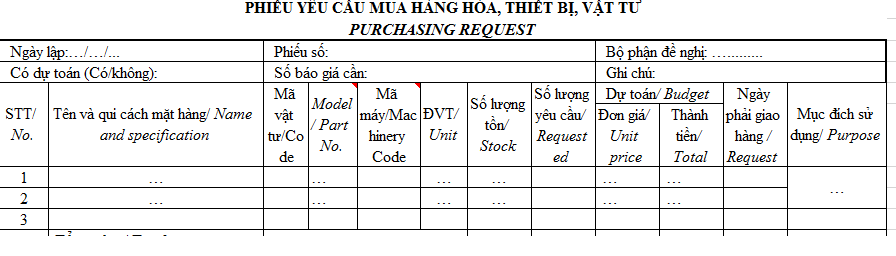
Tải Mẫu phiếu yêu cầu mua hàng hóa thiết bị vật tư 2025 file Excel
* Trên đây là Mẫu phiếu yêu cầu mua hàng hóa, thiết bị, vật tư 2025 file Excel là mẫu nào?
Mẫu phiếu yêu cầu mua hàng hóa, thiết bị, vật tư 2025 file Excel là mẫu nào? (Hình từ Internet)
Chi phí vật tư trực tiếp sử dụng trực tiếp cho sản xuất hàng hóa, dịch vụ bao gồm những chi phí nào?
Tại khoản 1 Điều 9 Thông tư 45/2024/TT-BTC quy định về giá thành sản xuất hàng hóa, dịch vụ sản xuất trong nước như sau:
Điều 9. Giá thành sản xuất hàng hóa, dịch vụ sản xuất trong nước
1. Chi phí vật tư trực tiếp bao gồm chi phí nguyên liệu, vật liệu, công cụ, thuốc, hóa chất, dụng cụ, nhiên liệu, năng lượng và các vật tư khác (sau đây gọi tắt là vật tư) sử dụng trực tiếp cho sản xuất hàng hóa, dịch vụ.
Chi phí vật tư xác định như sau:
Chi phí vật tư = Mức tiêu hao vật tư x Giá vật tư
a) Mức tiêu hao vật tư xác định trên cơ sở định mức kinh tế - kỹ thuật do cơ quan nhà nước ban hành;
b) Giá vật tư
Giá vật tư dùng để tính giá hàng hóa, dịch vụ được xác định phù hợp với tiêu chuẩn, chủng loại và chất lượng vật tư sử dụng, gắn với vị trí nơi sản xuất hàng hóa, dịch vụ. Cụ thể như sau:
Đối với vật tư do Nhà nước định giá: tính giá theo quy định của Nhà nước cộng (+) chi phí hợp lý, hợp lệ (nếu có).
[....]
Như vậy, chi phí vật tư trực tiếp bao gồm chi phí nguyên liệu, vật liệu, công cụ, thuốc, hóa chất, dụng cụ, nhiên liệu, năng lượng và các vật tư khác (sau đây gọi tắt là vật tư) sử dụng trực tiếp cho sản xuất hàng hóa, dịch vụ.
Chi phí vật tư xác định như sau:
Chi phí vật tư = Mức tiêu hao vật tư x Giá vật tư
Một số nguyên tắc chung về phương pháp định giá chung đối với hàng hóa, dịch vụ do Nhà nước định giá là gì?
căn cứ Điều 5 Thông tư 45/2024/TT-BTC quy định một số nguyên tắc chung về phương pháp định giá chung đối với hàng hóa, dịch vụ do Nhà nước định giá gồm:
- Trong quá trình sản xuất, kinh doanh hàng hóa, dịch vụ nếu làm phát sinh khoản thu khác thì phải trừ mức tương ứng ra khỏi chi phí của sản phẩm chính; nếu thu hồi được sản phẩm phụ để bán hoặc tiếp tục sử dụng làm nguyên vật liệu để sản xuất sản phẩm khác thì phải phân bổ chi phí để trừ khỏi chi phí sản xuất của sản phẩm chính, nếu sản phẩm phụ không thể thu hồi để bán hoặc sử dụng thì không phải phân bổ chi phí.
- Đối với các chi phí, yếu tố tính giá liên quan đến nhiều hàng hóa, dịch vụ mà không thể tách riêng ra được thì cần tập hợp và phân bổ theo tiêu thức thích hợp như doanh thu, chi phí, số lượng, khối lượng, thời gian và các tiêu thức khác phù hợp với ngành, lĩnh vực và quy định của pháp luật liên quan của hàng hóa, dịch vụ.
Trường hợp các chi phí, yếu tố tính giá có thời gian sử dụng cho sản xuất, kinh doanh trong nhiều kỳ, nhiều năm thì thực hiện phân bổ dần vào chi phí sản xuất, kinh doanh. Trường hợp các chi phí, yếu tố tính giá phát sinh trong nhiều kỳ, nhiều năm thì phải tập hợp số liệu của nhiều kỳ, nhiều năm để phân bổ.
- Trong các khoản chi phí tính giá, khoản nào có trong định mức kinh tế - kỹ thuật, định mức chi phí do cơ quan nhà nước có thẩm quyền ban hành, có chế độ chính sách của Nhà nước, có giá do Nhà nước quy định, có quy định pháp luật (về thuế, về kế toán, về thống kê và các pháp luật có liên quan), có quy chế chi tiêu nội bộ của đơn vị theo quy định của pháp luật thì tính theo các quy định đó.
Đơn vị có trách nhiệm thường xuyên rà soát quy chế chi tiêu nội bộ bảo đảm nguyên tắc tiết kiệm, hiệu quả, phù hợp với chế độ, chính sách, pháp luật của Nhà nước và chịu trách nhiệm trước pháp luật về quy chế chi tiêu nội bộ của mình. Cơ quan nhà nước có trách nhiệm thường xuyên rà soát định mức kinh tế - kỹ thuật, định mức chi phí do mình ban hành để sửa đổi, bổ sung cho phù hợp theo quy định của pháp luật.
- Trường hợp có thông tin về chi phí vật tư, chi phí thuê ngoài, chi phí tiền công, chi phí bán hàng, chi phí quản lý trên thị trường thì được quyền xác định trên cơ sở thông tin về giá, mức giá theo quy định tại Điều 13, Điều 14 và Điều 15 Thông tư 45/2024/TT-BTC
- Các chi phí cần thiết để sản xuất, kinh doanh hàng hóa, dịch vụ theo đặc thù của từng ngành, lĩnh vực theo quy định (nếu có) được tính vào giá như:
+ Chi phí tổ chức bản thảo, biên soạn, sáng tác, dựng vở, biểu diễn, kiểm nghiệm, kiểm định, hiệu chuẩn; chi phí bản quyền, nhuận bút tác giả; chi phí biên tập, đọc duyệt, thiết kế, chế bản; chi phí thẩm định; chi phí dạy thực nghiệm; chi phí tập huấn sử dụng sách; chi phí quản lý xuất bản; chi phí tem chống giả, học liệu điện tử; chi phí in sách mẫu; chi phí nhà hạt; chi phí nhà tạm để ở và điều hành thi công;
+ Chi phí ca máy, thiết bị thi công; chi phí bảo dưỡng nhà hạt, nhà tạm để ở và điều hành thi công; chi phí thiết kế sửa chữa; chi phí giám sát thi công; chi phí tổ chức đảm bảo an toàn giao thông phục vụ thi công; chi phí quản lý dự án; chi phí tư vấn; chi phí bảo hiểm công trình; chi phí quản lý, điều hành đảm bảo giao thông trong thời gian tài sản kết cấu hạ tầng giao thông dừng hoạt động theo quyết định của cấp có thẩm quyền và các khoản chi phí khác.
- Chi phí khấu hao tài sản cố định thực hiện theo quy định của Bộ Tài chính về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định.
- Đối với trường hợp thuộc đối tượng chịu thuế giá trị gia tăng theo phương pháp khấu trừ thì giá vật tư, yếu tố đầu vào không bao gồm thuế giá trị gia tăng. Đối với trường hợp không thuộc đối tượng chịu thuế giá trị gia tăng hoặc thuộc đối tượng chịu thuế giá trị gia tăng theo phương pháp trực tiếp thì giá vật tư, yếu tố đầu vào bao gồm thuế giá trị gia tăng.
- Các khoản chi không được tính vào chi phí hợp lý, hợp lệ để xác định giá hàng hóa, dịch vụ
+ Các khoản chi không được tính vào chi phí hợp lý, hợp lệ để xác định giá hàng hóa, dịch vụ thực hiện theo quy định của pháp luật về các khoản chi không được trừ khi xác định thu nhập chịu thuế để tính thuế thu nhập doanh nghiệp theo quy định của pháp luật về thuế thu nhập doanh nghiệp và các văn bản pháp luật có liên quan;
+ Các khoản chi phí đã được ngân sách nhà nước bảo đảm; các khoản đã được tính vào giá hàng hóa, dịch vụ cần định giá; các chi phí đã được tính trong giá hàng hóa, dịch vụ khác của tổ chức, cá nhân.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];