Mẫu bảng khai báo xuất xứ của nhà sản xuất/nhà cung cấp nguyên liệu trong nước?
Mẫu bảng khai báo xuất xứ của nhà sản xuất/ nhà cung cấp nguyên liệu trong nước là mẫu tại Phụ lục 3 được ban hành kèm theo Thông tư 33/2023/TT-BTC.
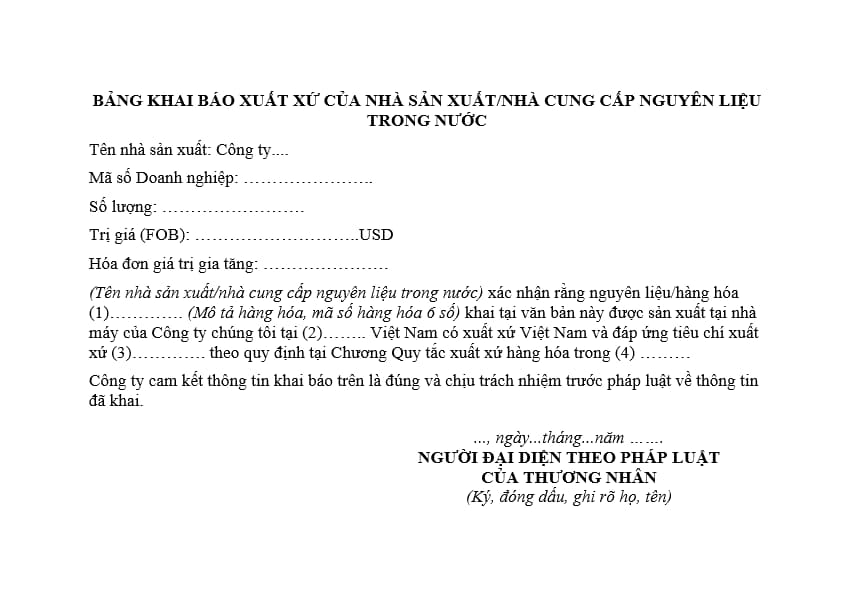
Tải về mẫu bảng khai báo xuất xứ của nhà sản xuất, nhà cung cấp nguyên liệu trong nước tại đây: tại đây
Mẫu bảng khai báo xuất xứ của nhà sản xuất hoặc nhà cung cấp nguyên liệu trong nước? (Hình từ Internet)
Hồ sơ đề nghị xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu gồm những gì?
Tại Điều 3 Thông tư 33/2023/TT-BTC quy định về hồ sơ đề nghị xác định trước xuất xứ như sau:
Điều 3. Hồ sơ đề nghị xác định trước xuất xứ
Trước khi làm thủ tục hải quan đối với lô hàng xuất khẩu, nhập khẩu, tổ chức, cá nhân có đề nghị xác định trước xuất xứ hàng hóa thì nộp bộ hồ sơ đề nghị xác định trước xuất xứ, gồm:
1. Đơn đề nghị xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu theo mẫu tại Phụ lục I ban hành kèm Thông tư này: 01 bản chính;
2. Bảng kê khai chi phí sản xuất theo mẫu tại Phụ lục II và Bảng khai báo xuất xứ của nhà sản xuất/nhà cung cấp nguyên liệu trong nước theo mẫu tại Phụ lục III ban hành kèm Thông tư này trong trường hợp nguyên liệu, vật tư đó được sử dụng cho một công đoạn tiếp theo để sản xuất ra một hàng hóa khác: 01 bản chụp;
3. Quy trình sản xuất hoặc Giấy chứng nhận phân tích thành phần (nếu có): 01 bản chụp.
4. Catalogue hoặc hình ảnh hàng hóa: 01 bản chụp.
Như vậy, hồ sơ đề nghị xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu gồm:
- Đơn đề nghị xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu theo mẫu tại Phụ lục 1 ban hành kèm Thông tư 33/2023/TT-BTC: 01 bản chính;
- Bảng kê khai chi phí sản xuất theo mẫu tại Phụ lục 2 và Bảng khai báo xuất xứ của nhà sản xuất/nhà cung cấp nguyên liệu trong nước theo mẫu tại Phụ lục 3 ban hành kèm Thông tư 33/2023/TT-BTC trong trường hợp nguyên liệu, vật tư đó được sử dụng cho một công đoạn tiếp theo để sản xuất ra một hàng hóa khác: 01 bản chụp;
- Quy trình sản xuất hoặc Giấy chứng nhận phân tích thành phần (nếu có): 01 bản chụp.
- Catalogue hoặc hình ảnh hàng hóa: 01 bản chụp.
Người khai hải quan nộp cho cơ quan hải quan chứng từ chứng nhận xuất xứ hàng hóa trong các trường hợp nào?
Theo quy định tại Điều 10 Thông tư 33/2023/TT-BTC thì người khai hải quan phải nộp cho cơ quan hải quan chứng từ chứng nhận xuất xứ hàng hóa trong các trường hợp sau đây:
- Người khai hải quan muốn được hưởng thuế suất ưu đãi đặc biệt đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam và hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam;
- Hàng hóa theo thông báo của cơ quan có thẩm quyền Việt Nam phải có chứng từ chứng nhận xuất xứ để chứng minh hàng hóa được nhập khẩu từ nước, nhóm nước hoặc vùng lãnh thổ không thuộc danh sách bị cấm vận theo Nghị quyết của Hội đồng Bảo an Liên hợp quốc;
- Hàng hóa quy định theo Danh mục tại Phụ lục V ban hành kèm Thông tư 33/2023/TT-BTC hoặc theo thông báo của các Bộ, ngành phải có chứng từ chứng nhận xuất xứ để xác định hàng hóa không có xuất xứ từ các nước có nguy cơ gây hại đến an toàn xã hội, sức khỏe của cộng đồng hoặc vệ sinh môi trường cần được kiểm soát;
- Hàng hóa thuộc Danh mục theo Quyết định của Bộ trưởng Bộ Công Thương thông báo đang ở thời điểm áp dụng thuế chống bán phá giá, thuế chống trợ cấp, các biện pháp tự vệ, biện pháp hạn ngạch thuế quan, biện pháp lẩn tránh các biện pháp phòng vệ thương mại, biện pháp hạn chế số lượng.
Lưu ý: Trường hợp hàng hóa được miễn nộp chứng từ chứng nhận xuất xứ hàng hóa theo Điều ước quốc tế mà Việt Nam là thành viên thì cơ quan hải quan không yêu cầu người khai hải quan phải nộp chứng từ chứng nhận xuất xứ hàng hóa.
Đối với hàng hóa không thuộc trường hợp phải nộp chứng từ chứng nhận xuất xứ hàng hóa nhưng người khai hải quan đề nghị nộp chứng từ chứng nhận xuất xứ hàng hóa tại thời điểm làm thủ tục hải quan thì thực hiện khai theo quy định tại Điều 11 Thông tư 33/2023/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];