Mẫu 01 1 TNDN VSP theo Thông tư 80 mới nhất 2025 là mẫu gì? Tải về file Word tờ khai ở đâu?
Mẫu 01-1/TNDN-VSP là Mẫu Tờ khai thuế thu nhập doanh nghiệp tạm tính được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC, mẫu có dạng như sau:
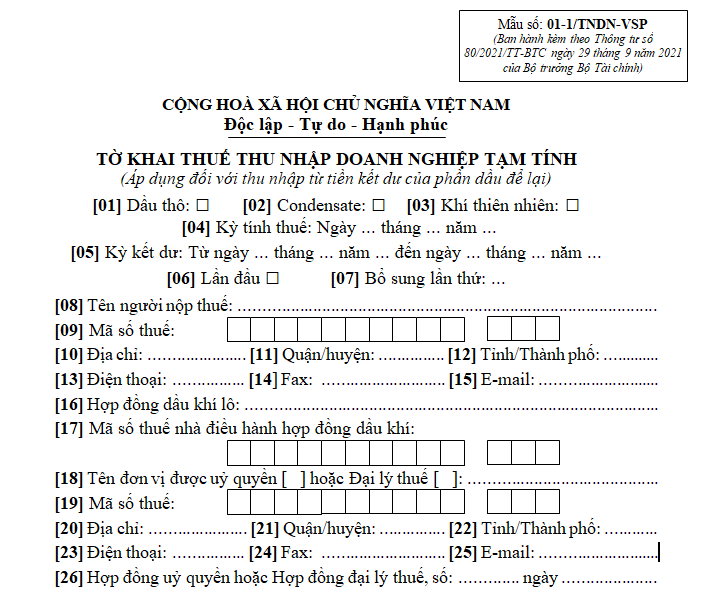
Tải về file Word Mẫu 01 1 TNDN VSP Tờ khai thuế thu nhập doanh nghiệp tạm tính theo Thông tư 80
Ghi chú:
- Trường hợp Liên doanh khai thác đồng thời dầu thô, condensate và khí thiên nhiên thì kê khai thành từng tờ khai riêng biệt.
- Chỉ tiêu số [04]- Kỳ tính thuế là ngày, tháng, năm Hội đồng Liên doanh ra quyết nghị khoản tiền sử dụng không hết.
- Chỉ tiêu số [05]- Kỳ kết dư là khoảng thời gian Vietsovpetro xác định khoản tiền sử dụng không hết để báo cáo Hội đồng Liên doanh quyết nghị.
- Tỷ giá quy đổi thực hiện theo quy định pháp luật về kế toán.
Xem thêm: Làm thế nào để tính thu nhập tính thuế và thu nhập chịu thuế thu nhập doanh nghiệp?
Mẫu 01 1 TNDN VSP theo Thông tư 80 mới nhất 2025 là mẫu gì? Tải về file Word tờ khai ở đâu? (Hình từ Internet)
Trường hợp nào không tính tiền chậm nộp thuế TNDN tạm tính?
Theo quy định tại khoản 5 Điều 59 Luật Quản lý thuế 2019 quy định cụ thể như sau:
Điều 59. Xử lý đối với việc chậm nộp tiền thuế
[....]
4. Trường hợp sau 30 ngày kể từ ngày hết thời hạn nộp thuế, người nộp thuế chưa nộp tiền thuế, tiền chậm nộp, tiền phạt thì cơ quan quản lý thuế thông báo cho người nộp thuế biết số tiền thuế, tiền phạt còn nợ và số ngày chậm nộp.
5. Không tính tiền chậm nộp trong các trường hợp sau đây:
a) Người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán bằng nguồn vốn ngân sách nhà nước, bao gồm cả nhà thầu phụ được quy định trong hợp đồng ký với chủ đầu tư và được chủ đầu tư trực tiếp thanh toán nhưng chưa được thanh toán thì không phải nộp tiền chậm nộp.
Số tiền nợ thuế không tính chậm nộp là tổng số tiền thuế còn nợ ngân sách nhà nước của người nộp thuế nhưng không vượt quá số tiền ngân sách nhà nước chưa thanh toán;
b) Các trường hợp quy định tại điểm b khoản 4 Điều 55 của Luật này thì không tính tiền chậm nộp trong thời gian chờ kết quả phân tích, giám định; trong thời gian chưa có giá chính thức; trong thời gian chưa xác định được khoản thực thanh toán, các khoản điều chỉnh cộng vào trị giá hải quan.
6. Chưa tính tiền chậm nộp đối với các trường hợp được khoanh nợ theo quy định tại Điều 83 của Luật này.
7. Người nộp thuế khai bổ sung hồ sơ khai thuế làm giảm số tiền thuế phải nộp hoặc cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện số tiền thuế phải nộp giảm thì được điều chỉnh số tiền chậm nộp đã tính tương ứng với số tiền chênh lệch giảm.
8. Người nộp thuế phải nộp tiền chậm nộp theo quy định tại khoản 1 Điều này được miễn tiền chậm nộp trong trường hợp bất khả kháng quy định tại khoản 27 Điều 3 của Luật này.
9. Bộ trưởng Bộ Tài chính quy định thủ tục xử lý đối với việc chậm nộp tiền thuế.
Như vậy, không tính tiền chậm nộp thuế TNDN trong các trường hợp như sau:
- Người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán bằng nguồn vốn ngân sách nhà nước, bao gồm cả nhà thầu phụ được quy định trong hợp đồng ký với chủ đầu tư và được chủ đầu tư trực tiếp thanh toán nhưng chưa được thanh toán.
Số tiền nợ thuế không tính chậm nộp là tổng số tiền thuế còn nợ ngân sách nhà nước của người nộp thuế nhưng không vượt quá số tiền ngân sách nhà nước chưa thanh toán;
- Các trường hợp quy định tại điểm b khoản 4 Điều 55 Luật Quản lý thuế 2019 thì không tính tiền chậm nộp trong thời gian chờ kết quả phân tích, giám định; trong thời gian chưa có giá chính thức; trong thời gian chưa xác định được khoản thực thanh toán, các khoản điều chỉnh cộng vào trị giá hải quan.
Tính thuế TNDN dựa trên căn cứ nào?
Căn cứ theo Điều 5 Nghị định 218/2013/NĐ-CP quy định về căn cứ tính thuế như sau:
Điều 5. Căn cứ tính thuế
Căn cứ tính thuế là thu nhập tính thuế trong kỳ và thuế suất.
Kỳ tính thuế thực hiện theo quy định tại Điều 5 Luật thuế thu nhập doanh nghiệp và quy định của pháp luật quản lý thuế.
Doanh nghiệp được lựa chọn kỳ tính thuế theo năm dương lịch hoặc năm tài chính nhưng phải thông báo với cơ quan thuế trước khi thực hiện.
Như vậy, theo quy định, tính thuế TNDN được dựa trên thu nhập tính thuế trong kỳ và thuế suất.
- Kỳ tính thuế thực hiện theo quy định tại Điều 5 Luật Thuế thu nhập doanh nghiệp 2008 và quy định của pháp luật quản lý thuế.
- Doanh nghiệp được lựa chọn kỳ tính thuế theo năm dương lịch hoặc năm tài chính nhưng phải thông báo với cơ quan thuế trước khi thực hiện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];