Hướng dẫn cài đặt phần mềm HTKK 5.4.0 chi tiết ra sao?
Xem thêm:
>>>Phần mềm HTKK 5.4.0 có những nội dung nâng cấp gì?
Ngày 03/8/2025 Cục thuế đã phát hành phần mềm HTKK 5.4.0.
Tải file phần mềm HTKK 5 4 0: Tại đây
Dưới đây là hướng dẫn cài đặt phần mềm HTKK mới nhất (HTKK 5 4 0) như sau:
PHẦN 1 Đối với máy tính đã cài đặt .NET Framework thì thực hiện như sau:
Bước 1: Tải bộ cài đặt ứng dụng HTKK 5.4.0 (file nén HTKK 5.4.0.rar) tại địa chỉ http://www.gdt.gov.vn hoặc http://webketoan.vn hoặc tại đây: Tải về
Bước 2: Giải nén file HTKK 5.4.0.rar thu được bộ cài đặt ứng dụng HTKK 5 4 0
Bước 3: Sử dụng User có quyền admin, chạy file setup.exe để thực hiện cài đặt
Bước 4: Trên màn hình xuất hiện giao diện để chọn thư mục cài đặt như sau:
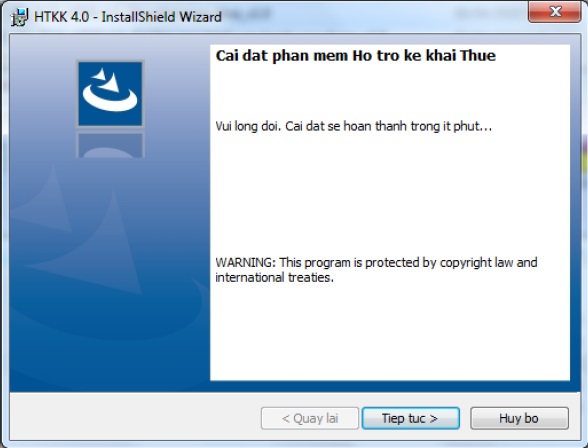
Nhấn nút “Tiep tuc” để thực hiện việc cài đặt, sau khi nhấn màn hình hiện ra như sau:
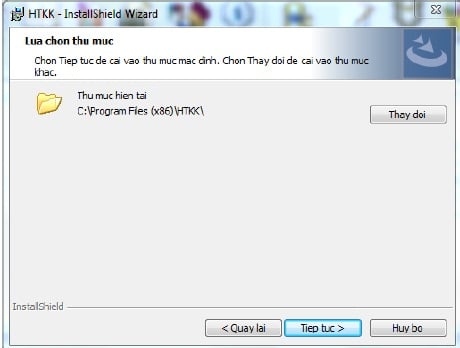
Hệ thống mặc định thư mục cài đặt sẽ trỏ tới thư mục HTKK trong thư mục C:\Program File (x86)\
+ Nếu không cần thay đổi thư mục mặc định chọn “Tiep tuc >”
+ Để hủy cài đặt chọn nút “Huy bo”
+ Nếu muốn thay đổi thư mục chọn nút “Thay doi"

Lưu ý: Không nên chọn cài đặt vào thư mục đã cài đặt ứng dụng HTKK phiên bản trước để đảm bảo không ảnh hưởng đến dữ liệu đã kê khai trước đây.
Bước 5: Chọn thư mục cài đặt rồi chọn “Tiep tuc >”. Sẽ xuất hiện màn hình cài đặt như sau:

Bước 6: Trên màn hình sẽ chỉ rõ chi tiết các thao tác có thể. Nhấn nút “Cai dat” để bắt đầu cài đặt ứng dụng. Màn hình sẽ hiện ra như sau:

Kết thúc quá trình cài đặt, nhấn nút “Hoan thanh” để hiển thị màn hình sau:
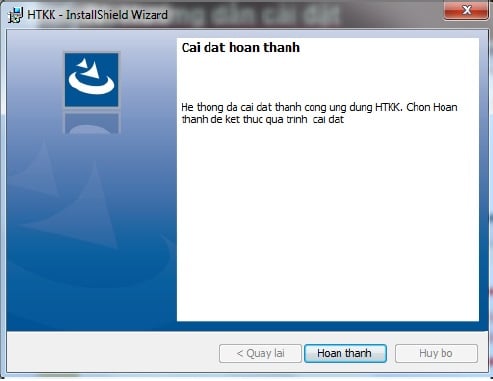
Sau khi kết thúc quá trình cài đặt, trên màn hình Desktop xuất hiện biểu tượng HTKK 5 4 0:
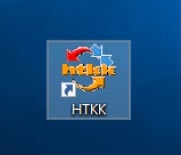
PHẦN 2: Đối với máy tính chưa cài đặt .NET Framework
[1] Đối với Windows 8,10 – có mạng internet
Bước 1: Thực hiện kích hoạt .NET framework 3.5
Vào menu Start, nhập “Program and Features” sau đó mở công cụ này lên.

Chọn Turn Windows features on or off.

Tích chọn đủ tất cả mục .NET Framework 3.5 như bên dưới rồi bấm OK.

Chọn Download files from Windows Update

Đợi vài giây để chương trình tự động chạy

Hệ thống sẽ yêu cầu bạn khởi động lại máy để hoàn tất.

Bước 2: Sau khi hoàn thành cài đặt .NET Framework, thực hiện cài đặt HTKK 5.4.0 như ở PHẦN 1.
[2] Đối với Windows 8,10 – cài offline
Yêu cầu có đĩa DVD Windows 10 hoặc file ISO Windows 10
Bước 1: Chèn ổ đĩa DVD Windows 10 hoặc kích đúp chuột vào file ISO Windows 10 (ISO image), hoặc có thể cắm ổ USB Bootable Flash Drive.
Bước 2: Kích chuột phải vào file Install .NET Framework 3.5 via DISM.cmd

--> chọn Run as administrator. File sẽ cài đặt .NET Framework 3.5 tự động sau khi tìm thấy ổ Windows 10 Installation Media.
[3] Đối với Windows XP
Khi thực hiện cài đặt hệ thống đến Bước 3 (PHẦN 1), hệ thống sẽ yêu cầu cài thêm .NET Framework 3.5 như màn hình dưới

Nhấn “Install” để thực hiện cài đặt:

Sau khi hoàn thành cài đặt .NET Framework, tiếp tục cài đặt HTKK 5.4.0 như hướng dẫn ở PHẦN 1.
Như vậy đã hoàn thành cài đặt phần mềm HTKK mới nhất (HTKK 5.4.0).
Sau khi đã thành công cài đặt phần mềm HTKK mới nhất (phần mềm HTKK 5 4 0) thì NNT thực hiện chạy ứng dụng lần đầu:
Yêu cầu: Chạy ứng dụng lần đầu bằng User có quyền admin
Sau khi hoàn tất quá trình cài đặt, với các tài khoản có quyền admin chạy ứng dụng như bình thường (Kích đúp chuột trái để chạy ứng dụng)
Lưu ý:
[1] Trường hợp User cài đặt khác với User sử dụng phần mềm có thể xảy ra trường hợp NNT mở UD nhưng không tạo được MST để kê khai trên ứng dụng, cách xử lý:
-Cài đặt trên ổ khác ổ cài đặt windows
- Phân quyền đọc ghi cho thư mục cài đặt
+ Chọn đến đường dẫn cài đặt thư mục HTKK

+ Chọn Phải chuột và chọn Properties

+ Tại Tab Security, chọn Edit

+ Tại mục Group or User names, chọn User cần phân quyền
+ Tại mục Permission for Test, tích chọn đầy đủ quyền cho User
+ Nhấn Apply --> OK

Như vậy đã cài đặt và mở phần mềm HTKK mới nhất (HTKK 5.4.0) thành công.

Xử phạt vi phạm hành chính về quản lý thuế có những nguyên tắc nào?
Căn cứ tại Điều 136 Luật Quản lý thuế 2019 quy định nguyên tắc xử phạt vi phạm hành chính về quản lý thuế như sau:
[1] Việc xử phạt vi phạm hành chính về quản lý thuế được thực hiện theo quy định của pháp luật về quản lý thuế và pháp luật về xử lý vi phạm hành chính.
[2] Vi phạm hành chính về sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn hoặc sử dụng hóa đơn không đúng quy định dẫn đến thiếu thuế, trốn thuế thì không xử phạt vi phạm hành chính về hóa đơn mà bị xử phạt vi phạm hành chính về quản lý thuế.
[3] Mức phạt tiền tối đa đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu, hành vi trốn thuế thực hiện theo quy định của Luật Quản lý thuế 2019.
[4] Đối với cùng một hành vi vi phạm hành chính về quản lý thuế thì mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân, trừ mức phạt tiền đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu, hành vi trốn thuế.
[5] Trường hợp người nộp thuế bị ấn định thuế theo quy định tại Điều 50 và Điều 52 Luật Quản lý thuế 2019 thì tùy theo tính chất, mức độ của hành vi vi phạm có thể bị xử phạt vi phạm hành chính về quản lý thuế theo quy định của Luật này.
[6] Người có thẩm quyền đang thi hành công vụ phát hiện hành vi vi phạm hành chính về quản lý thuế có trách nhiệm lập biên bản vi phạm hành chính theo quy định. Trường hợp người nộp thuế đăng ký thuế, nộp hồ sơ khai thuế, quyết toán thuế điện tử nếu thông báo tiếp nhận hồ sơ đăng ký thuế, hồ sơ khai thuế, hồ sơ quyết toán thuế bằng phương thức điện tử xác định rõ hành vi vi phạm hành chính về quản lý thuế của người nộp thuế thì thông báo này là biên bản vi phạm hành chính làm căn cứ ban hành quyết định xử phạt.
[7] Trường hợp vi phạm pháp luật về quản lý thuế đến mức phải truy cứu trách nhiệm hình sự thì thực hiện theo quy định của pháp luật về hình sự.
Thời hiệu xử phạt đối với hành vi vi phạm thủ tục thuế là bao lâu?
Căn cứ tại khoản 1 Điều 137 Luật Quản lý thuế 2019 quy định về thời hiệu xử phạt vi phạm hành chính về quản lý thuế như sau:
Điều 137. Thời hiệu xử phạt vi phạm hành chính về quản lý thuế
1. Đối với hành vi vi phạm thủ tục thuế thì thời hiệu xử phạt là 02 năm kể từ ngày thực hiện hành vi vi phạm.
2. Đối với hành vi trốn thuế chưa đến mức truy cứu trách nhiệm hình sự, hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu thì thời hiệu xử phạt là 05 năm kể từ ngày thực hiện hành vi vi phạm.
3. Quá thời hiệu xử phạt vi phạm hành chính về quản lý thuế thì người nộp thuế không bị xử phạt nhưng vẫn phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế được miễn, giảm, hoàn, không thu không đúng, tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm. Trường hợp người nộp thuế không đăng ký thuế thì phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp cho toàn bộ thời gian trở về trước kể từ ngày phát hiện hành vi vi phạm.
Như vậy đối với hành vi vi phạm thủ tục thuế thì thời hiệu xử phạt là 02 năm kể từ ngày thực hiện hành vi vi phạm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];