Hóa đơn giấy đặt in của cơ quan thuế còn được sử dụng không?
Căn cứ Điều 44 Nghị định 254/2026/NĐ-CP quy định như sau:
Điều 44. Xử lý chuyển tiếp
[...]
3. Kể từ ngày Nghị định này có hiệu lực thi hành, hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng. Cơ quan thuế, tổ chức kinh tế, tổ chức, hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn đặt in của cơ quan thuế chưa sử dụng hết phải thực hiện tiêu hủy hóa đơn đặt in của cơ quan thuế theo trình tự, thủ tục do Bộ trưởng Bộ Tài chính quy định.
Căn cứ Điều 43 Nghị định 254/2026/NĐ-CP quy định như sau:
Điều 43. Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
2. Kể từ ngày Nghị định này có hiệu lực thi hành, các Nghị định sau đây hết hiệu lực thi hành:
[...]
Như vậy, hóa đơn giấy đặt in của cơ quan thuế không còn được sử dụng.
Kể từ ngày 01/7/2026, hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng. Cơ quan thuế, tổ chức kinh tế, tổ chức, hộ kinh doanh, cá nhân kinh doanh đang sử dụng hóa đơn đặt in chưa dùng hết phải thực hiện tiêu hủy theo trình tự, thủ tục tại Thông tư 91/2026/TT-BTC.
Trên đây là thông tin về "Hóa đơn giấy đặt in của cơ quan thuế còn được sử dụng không?".
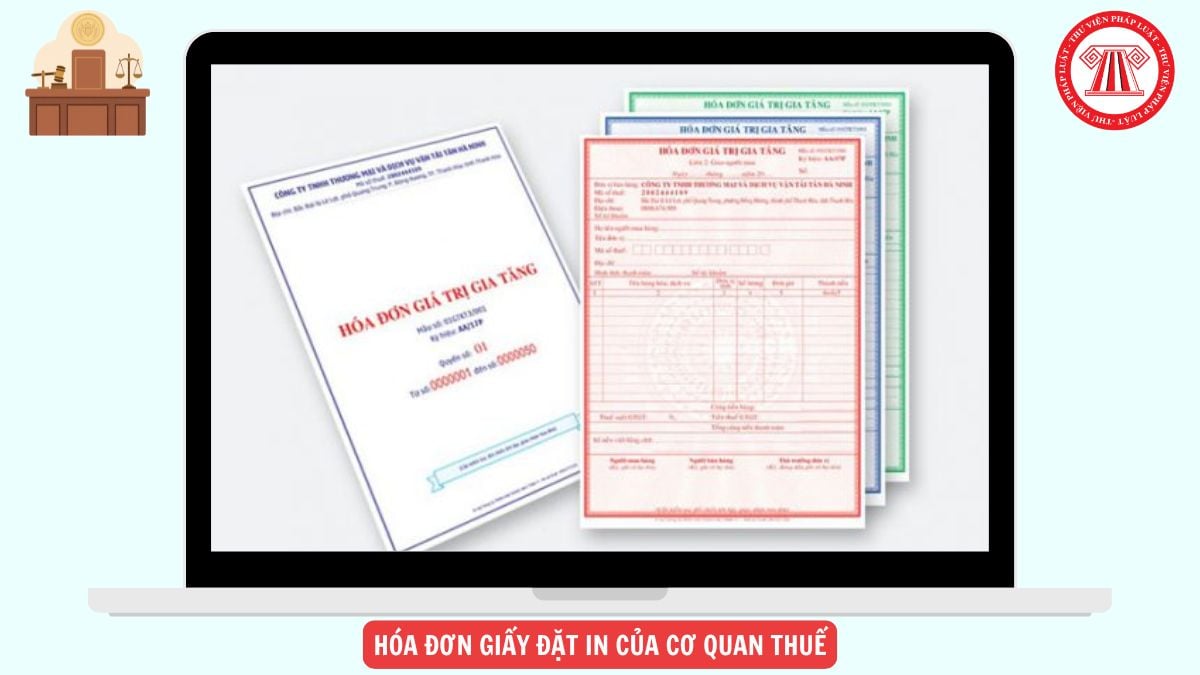
Hóa đơn giấy đặt in của cơ quan thuế còn được sử dụng không? (Hình từ Internet)
Quy định về chuyển đổi hóa đơn điện tử, chứng từ điện tử thành hóa đơn, chứng từ giấy theo Nghị định 254 ra sao?
Theo khoản 4 Điều 5 Nghị định 254/2026/NĐ-CP quy định về chuyển đổi hóa đơn điện tử, chứng từ điện tử thành hóa đơn, chứng từ giấy như sau:
- Việc chuyển đổi hóa đơn điện tử, chứng từ điện tử thành hóa đơn, chứng từ giấy phải bảo đảm sự khớp đúng giữa nội dung của hóa đơn điện tử, chứng từ điện tử và hóa đơn, chứng từ giấy sau khi chuyển đổi, đáp ứng yêu cầu tại khoản 2 Điều 12 Luật Giao dịch điện tử;
- Hóa đơn điện tử, chứng từ điện tử hợp pháp được chuyển đổi thành hóa đơn, chứng từ giấy trong các trường hợp sau:
- Theo yêu cầu của cơ quan kiểm toán, thanh tra, kiểm tra, điều tra và theo quy định của pháp luật về thanh tra, kiểm tra và điều tra;
- Theo nghiệp vụ kinh tế, tài chính phát sinh để phục vụ việc ghi sổ, theo dõi theo quy định của pháp luật về kế toán. Hóa đơn chuyển đổi trong trường hợp này không có hiệu lực để giao dịch, thanh toán, trừ trường hợp hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế theo quy định tại Nghị định này.
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử như thế nào?
Theo Điều 4 Nghị định 254/2026/NĐ-CP quy định nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử như sau:
(1). Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.
Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định này, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
(2). Khi khấu trừ thuế thu nhập cá nhân, khi thu thuế, phí, lệ phí, tổ chức, cá nhân khấu trừ thuế, tổ chức thu thuế, phí, lệ phí phải lập chứng từ khấu trừ thuế điện tử, biên lai thu thuế, phí, lệ phí điện tử giao cho người có thu nhập bị khấu trừ thuế, người nộp thuế, nộp phí, lệ phí và phải ghi đầy đủ các nội dung theo quy định tại Điều 23 Nghị định này và theo định dạng chuẩn dữ liệu.
(3). Trước khi sử dụng hóa đơn điện tử, chứng từ điện tử, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh, tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí phải thực hiện đăng ký sử dụng hóa đơn điện tử, chứng từ điện tử theo quy định của Bộ trưởng Bộ Tài chính.
Việc đăng ký, quản lý, sử dụng hóa đơn điện tử, chứng từ điện tử phải tuân thủ các quy định của pháp luật về giao dịch điện tử, kế toán, thuế, quản lý thuế, phí và lệ phí và quy định của Bộ trưởng Bộ Tài chính.
(4). Dữ liệu hóa đơn, chứng từ điện tử khi bán hàng hóa, cung cấp dịch vụ, dữ liệu chứng từ khi thực hiện các giao dịch nộp thuế, khấu trừ thuế và nộp các khoản thuế, phí, lệ phí là cơ sở dữ liệu để phục vụ công tác quản lý thuế và cung cấp thông tin hóa đơn điện tử, chứng từ điện tử cho các tổ chức, cá nhân có liên quan.
(5). Người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ. Bộ trưởng Bộ Tài chính hướng dẫn cụ thể nội dung này.
(6). Tổ chức thu phí, lệ phí được ủy nhiệm cho bên thứ ba lập biên lai thu phí, lệ phí. Biên lai được ủy nhiệm cho bên thứ ba vẫn ghi tên của tổ chức thu phí, lệ phí là bên ủy nhiệm. Việc ủy nhiệm phải được xác định bằng văn bản giữa bên ủy nhiệm và bên nhận ủy nhiệm thể hiện đầy đủ các thông tin về biên lai ủy nhiệm (mục đích ủy nhiệm; thời hạn ủy nhiệm; phương thức thanh toán biên lai ủy nhiệm) và phải thông báo cho cơ quan thuế khi thông báo phát hành biên lai.
(7). Trường hợp tổ chức thu thuế, phí, lệ phí và người cung cấp dịch vụ cùng thực hiện thu thuế, phí, lệ phí và tiền bán hàng hóa, cung cấp dịch vụ của một khách hàng thì được tích hợp biên lai thu thuế, phí, lệ phí và hóa đơn trên cùng một định dạng điện tử để giao cho người mua. Hóa đơn điện tử tích hợp phải đảm bảo có đủ nội dung của hóa đơn điện tử, biên lai điện tử và theo đúng định dạng chuẩn dữ liệu. Người bán hàng hóa, cung cấp dịch vụ và tổ chức thu thuế, phí, lệ phí có trách nhiệm thỏa thuận về đơn vị chịu trách nhiệm lập hóa đơn điện tử tích hợp cho khách hàng và phải thông báo đến cơ quan thuế quản lý trực tiếp theo mẫu do Bộ trưởng Bộ Tài chính quy định. Việc kê khai doanh thu của người bán hàng hóa, cung cấp dịch vụ và việc kê khai thuế, phí, lệ phí thực hiện theo quy định của pháp luật quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];