Hóa đơn xuất sai ngày có điều chỉnh được không?
Căn cứ theo quy định tại khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định:
Điều 10. Xử lý hóa đơn điện tử đã lập
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;
b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
b.1) Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai:
Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”;
b.2) Người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai:
Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Người bán ký số trên hóa đơn điện tử mới điều chỉnh hoặc thay thế cho hóa đơn điện tử đã lập sai sau đó người bán gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế) hoặc gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn điện tử mới để gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế).
Trường hợp trong tháng người bán đã lập sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của cùng một người mua trong cùng tháng, thì người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục III kèm theo Thông tư này.
Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định tại điểm b khoản 1 Điều này: Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). Người bán thực hiện lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Người bán không bắt buộc phải lập văn bản thỏa thuận trong các trường hợp sau: chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử theo quy định điểm a.1 khoản 3 Điều 16 Nghị định số 254/2026/NĐ-CP; chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch theo quy định tại điểm a.2 khoản 3 Điều 16 Nghị định số 254/2026/NĐ-CP; hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác;
c) Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai, trừ trường hợp quy định tại điểm c.2 khoản 5 Điều này;
[...]
Như vậy, khi phát hiện hóa đơn sai ngày, doanh nghiệp cần xác định đúng bản chất sai sót và thực hiện điều chỉnh hoặc thay thế theo từng trường hợp pháp luật quy định. Cụ thể như sau:
* Trường hợp 1: Chỉ sai ngày (hoặc sai tên, địa chỉ, số tiền bằng chữ…) nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa dịch vụ (điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC)
Người bán có trách nhiệm thông báo cho người mua về sai sót trên hóa đơn đã lập và không phải lập lại hóa đơn. Đồng thời, người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
* Trường hợp 2: Sai ngày kèm theo sai mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử.
* Trường hợp 3: Xuất hóa đơn từ máy tính tiền sai ngày (điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC)
Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai, trừ trường hợp quy định tại điểm c.2 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
* Trên đây là Thông tin Hóa đơn xuất sai ngày có điều chỉnh được không?
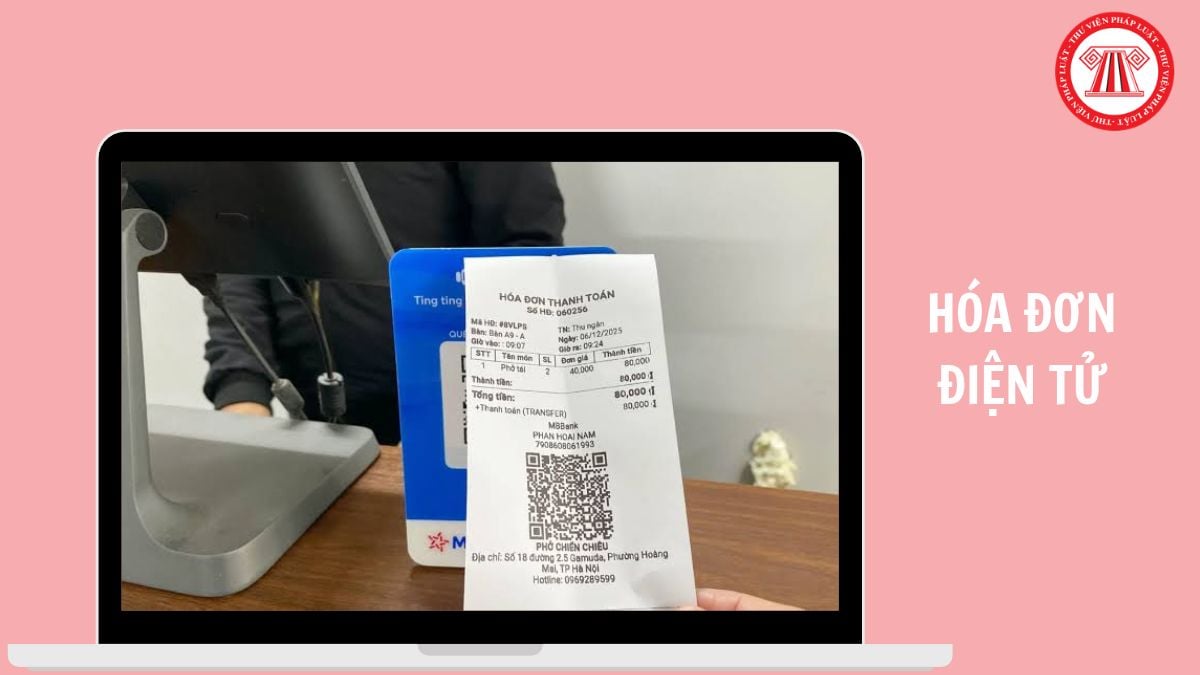
Hóa đơn xuất sai ngày có điều chỉnh được không? (Hình từ Internet)
Hóa đơn điện tử do bên nhận ủy nhiệm lập là hóa đơn nào?
Tại khoản 1 Điều 9 Thông tư 91/2026/TT-BTC quy định:
Điều 9. Ủy nhiệm lập hóa đơn điện tử
1. Nguyên tắc ủy nhiệm lập hóa đơn:
a) Người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba là đối tượng đủ điều kiện sử dụng hóa đơn điện tử để lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ. Người bán và bên nhận ủy nhiệm không thuộc trường hợp ngừng, tạm ngừng sử dụng hóa đơn điện tử theo quy định tại Điều 8 Thông tư này để lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ;
b) Việc ủy nhiệm phải được lập bằng văn bản (hợp đồng hoặc thỏa thuận) giữa bên ủy nhiệm và bên nhận ủy nhiệm, trừ trường hợp bán tài sản thi hành án của cơ quan thi hành án;
c) Việc ủy nhiệm phải thông báo cho cơ quan thuế khi đăng ký sử dụng hóa đơn điện tử;
d) Hóa đơn điện tử do bên nhận ủy nhiệm lập là hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế (bao gồm hóa đơn điện tử khởi tạo từ máy tính tiền) và phải thể hiện tên, địa chỉ, mã số thuế của bên ủy nhiệm và tên, địa chỉ, mã số thuế của bên nhận ủy nhiệm;
đ) Bên ủy nhiệm và bên nhận ủy nhiệm có trách nhiệm niêm yết trên website của đơn vị mình hoặc trên giao diện gian hàng hoặc hệ thống của nền tảng hoặc thông báo công khai trên phương tiện thông tin đại chúng để người mua hàng hóa, dịch vụ được biết về việc ủy nhiệm lập hóa đơn. Khi hết thời hạn ủy nhiệm hoặc chấm dứt trước thời hạn ủy nhiệm lập hóa đơn điện tử theo thỏa thuận giữa các bên thì bên ủy nhiệm, bên nhận ủy nhiệm hủy các niêm yết, thông báo trên website của đơn vị mình hoặc thông báo công khai trên phương tiện thông tin đại chúng về việc hết thời hạn hoặc chấm dứt trước thời hạn ủy nhiệm lập hóa đơn;
e) Trường hợp hóa đơn ủy nhiệm là hóa đơn điện tử không có mã của cơ quan thuế thì bên ủy nhiệm và bên nhận ủy nhiệm thỏa thuận về chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp hoặc thông qua tổ chức cung cấp dịch vụ để chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp;
g) Bên nhận ủy nhiệm có trách nhiệm lập hóa đơn điện tử ủy nhiệm theo đúng thực tế phát sinh, theo thỏa thuận với bên ủy nhiệm và tuân thủ nguyên tắc tại khoản 1 Điều này;
h) Hóa đơn điện tử do bên nhận ủy nhiệm lập phải phù hợp với phương pháp tính thuế giá trị gia tăng của bên ủy nhiệm.
[...]
Như vậy, hóa đơn điện tử do bên nhận ủy nhiệm lập là hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế (bao gồm hóa đơn điện tử khởi tạo từ máy tính tiền) và phải thể hiện tên, địa chỉ, mã số thuế của bên ủy nhiệm và tên, địa chỉ, mã số thuế của bên nhận ủy nhiệm.
Hóa đơn điện tử do bên nhận ủy nhiệm lập phải phù hợp với điều gì?
Tại khoản 1 Điều 9 Thông tư 91/2026/TT-BTC quy định:
Điều 9. Ủy nhiệm lập hóa đơn điện tử
1. Nguyên tắc ủy nhiệm lập hóa đơn:
[...]
e) Trường hợp hóa đơn ủy nhiệm là hóa đơn điện tử không có mã của cơ quan thuế thì bên ủy nhiệm và bên nhận ủy nhiệm thỏa thuận về chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp hoặc thông qua tổ chức cung cấp dịch vụ để chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế quản lý trực tiếp;
g) Bên nhận ủy nhiệm có trách nhiệm lập hóa đơn điện tử ủy nhiệm theo đúng thực tế phát sinh, theo thỏa thuận với bên ủy nhiệm và tuân thủ nguyên tắc tại khoản 1 Điều này;
h) Hóa đơn điện tử do bên nhận ủy nhiệm lập phải phù hợp với phương pháp tính thuế giá trị gia tăng của bên ủy nhiệm.
[...]
Theo đó, hóa đơn điện tử do bên nhận ủy nhiệm lập phải phù hợp với phương pháp tính thuế giá trị gia tăng của bên ủy nhiệm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];