File Hướng dẫn hạch toán theo Thông tư 24/2024/TT-BTC như thế nào?
Căn cứ theo Phụ lục 1 ban hành kèm theo Thông tư 24/2024/TT-BTC Hướng dẫn hạch toán tài khoản kế toán như sau:
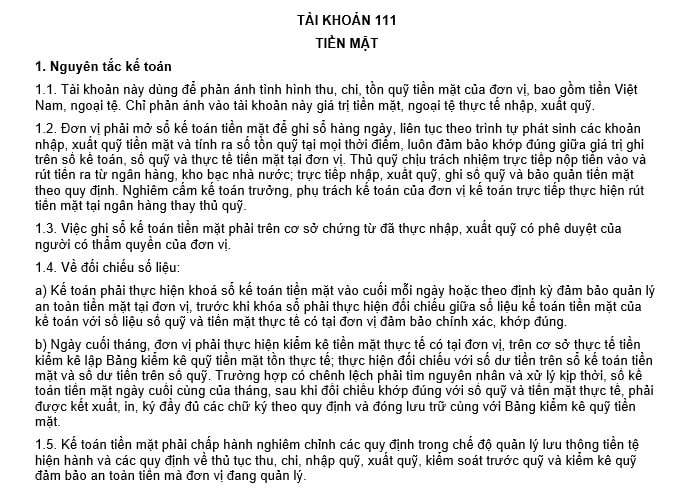
Xem chi tiết File Hướng dẫn hạch toán theo Thông tư 24/2024/TT-BTC tại đây. Tải về.
*Lưu ý: Thông tư 24/2024/TT-BTC hướng dẫn kế toán áp dụng cho các đơn vị kế toán, bao gồm:
- Cơ quan nhà nước
- Đơn vị sự nghiệp công lập (trừ các đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư được cơ quan có thẩm quyền cho phép áp dụng chế độ kế toán doanh nghiệp; tuy nhiên trường hợp các đơn vị này được bố trí dự toán ngân sách nhà nước từ nguồn kinh phí trong nước, tiếp nhận kinh phí viện trợ không hoàn lại của nước ngoài thuộc nguồn thu của ngân sách nhà nước, tiếp nhận kinh phí vay nợ nước ngoài theo dự án, có phát sinh kinh phí từ nguồn phí được khấu trừ, để lại theo pháp luật phí, lệ phí, thì phải lập báo cáo quyết toán kinh phí hoạt động quy định tại Phụ lục III kèm theo Thông tư 24/2024/TT-BTC);
- Tổ chức chính trị; tổ chức chính trị - xã hội; Mặt trận Tổ quốc Việt Nam và tổ chức, cơ quan, đơn vị khác là đơn vị sử dụng ngân sách nhà nước;
- Tổ chức, cơ quan, đơn vị thực hiện cơ chế tài chính của đơn vị sự nghiệp công lập.
File Hướng dẫn hạch toán theo Thông tư 24/2024/TT-BTC như thế nào? (Hình từ Internet)
Phân loại và nguyên tắc sử dụng hệ thống tài khoản kế toán theo Thông tư 24 là gì?
Tại khoản 2 Điều 5 Thông tư 24/2024/TT-BTC quy định phân loại và nguyên tắc sử dụng hệ thống tài khoản kế toán như sau:
[1] Tài khoản trong bảng gồm tài khoản từ loại 1 đến loại 9, được hạch toán kép (hạch toán bút toán đối ứng giữa các tài khoản). Tài khoản trong bảng phản ánh tình hình tài sản, nguồn vốn, doanh thu, chi phí, xác định kết quả hoạt động của đơn vị trong kỳ kế toán, làm cơ sở để lập báo cáo tài chính.
[2] Tài khoản ngoài bảng gồm tài khoản loại 0, được hạch toán đơn (không hạch toán bút toán đối ứng giữa các tài khoản). Trong đó, các tài khoản ngoài bảng 005, 006, 007, 008, 009, 010, 011, 012, 013 áp dụng cho các đơn vị để phản ánh việc nhận và sử dụng kinh phí mà cuối năm đơn vị phải quyết toán số đã sử dụng chi tiết theo mục lục ngân sách nhà nước, làm cơ sở để lập báo cáo quyết toán. Cụ thể như sau:
- Đối với các tài khoản ngoài bảng liên quan đến quyết toán kinh phí ngân sách nhà nước (tài khoản 005, 006, 007, 008, 009, 010, 011) phải được hạch toán chi tiết theo mục lục ngân sách nhà nước, theo niên độ ngân sách và theo các yêu cầu quản lý khác về quyết toán kinh phí ngân sách nhà nước theo quy định của pháp luật về ngân sách nhà nước.
- Đối với các tài khoản ngoài bảng liên quan đến quyết toán kinh phí từ tiền thu phí được khấu trừ, để lại và kinh phí từ hoạt động nghiệp vụ mà cơ quan có thẩm quyền có quy định phải quyết toán số đã sử dụng theo mục lục ngân sách nhà nước (tài khoản 012, 013) đơn vị phải hạch toán chi tiết theo mục lục ngân sách nhà nước, theo các yêu cầu quản lý khác về quyết toán các nguồn kinh phí này.
[3] Trường hợp một nghiệp vụ kinh tế, tài chính phát sinh liên quan đến tiếp nhận, sử dụng kinh phí từ ngân sách nhà nước trong nước; kinh phí từ tiền thu phí được khấu trừ, để lại và kinh phí từ hoạt động nghiệp vụ có quy định phải quyết toán số đã sử dụng theo mục lục ngân sách nhà nước, thì kế toán vừa phải hạch toán kế toán theo các tài khoản trong bảng, đồng thời hạch toán các tài khoản ngoài bảng, chi tiết theo mục lục ngân sách nhà nước và niên độ phù hợp.
[4] Trường hợp một nghiệp vụ kinh tế, tài chính phát sinh liên quan đến tiếp nhận và sử dụng kinh phí viện trợ nước ngoài, kinh phí từ nguồn vay nợ nước ngoài theo dự án, thì đơn vị phải thực hiện ghi thu, ghi chi với ngân sách nhà nước theo quy định hiện hành. Sau khi thực hiện ghi thu, ghi chi với ngân sách nhà nước, kế toán phải hạch toán vào tài khoản ngoài bảng để lập báo cáo quyết toán theo quy định tại Thông tư 24/2024/TT-BTC.
Quy định đơn vị kế toán, đơn vị hạch toán phụ thuộc và đầu mối chi tiêu theo Thông tư 24?
Theo Điều 3 Thông tư 24/2024/TT-BTC quy định đơn vị kế toán, đơn vị hạch toán phụ thuộc và đầu mối chi tiêu như sau:
[1] Đơn vị kế toán là đơn vị thuộc đối tượng áp dụng tại Điều 2 Thông tư 24/2024/TT-BTC có các nghiệp vụ kinh tế, tài chính phát sinh, mở sổ kế toán, hạch toán kế toán và lập báo cáo tài chính theo quy định tại Thông tư 24/2024/TT-BTC.
[2] Tùy theo quy mô tổ chức bộ máy và tính chất hoạt động, đơn vị kế toán có thể tổ chức các đơn vị hạch toán phụ thuộc, đầu mối chi tiêu trực thuộc đơn vị đảm bảo nguyên tắc tinh gọn, hiệu quả.
- Đơn vị hạch toán phụ thuộc là đơn vị cấp dưới của đơn vị kế toán, được thực hiện một số công việc kế toán nhất định theo sự phân công của đơn vị kế toán, cuối kỳ phải cung cấp thông tin, số liệu cho đơn vị kế toán lập báo cáo tài chính theo quy định tại Thông tư 24/2024/TT-BTC.
- Đầu mối chi tiêu là đơn vị cấp dưới của đơn vị kế toán, không thực hiện công việc kế toán. Mọi nghiệp vụ kinh tế, tài chính phát sinh tại đầu mối chi tiêu đều phải được hạch toán, ghi sổ kế toán tập trung tại đơn vị kế toán. Việc lập và luân chuyển chứng từ kế toán của đầu mối chi tiêu thực hiện theo hướng dẫn của đơn vị kế toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];