Dự thảo Thông tư sửa đổi Thông tư 75 về hoạt động kinh doanh xổ số như thế nào?
Ngày 18/09/2026, Bộ Tài chính đã công bố và lấy ý kiến đối với Dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 75/2013/TT-BTC ngày 04 tháng 6 năm 2013 của Bộ trưởng Bộ Tài chính hướng dẫn chi tiết về hoạt động kinh doanh xổ số.
Trong đó, Dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 75/2013/TT-BTC như sau:
(1) Sửa đổi, bổ sung khoản 3 Điều 11:
“3. Trường hợp Hội đồng xổ số kiến thiết khu vực phát hành vé xổ số theo cơ chế liên kết, việc lựa chọn cơ sở in vé xổ số do Hội đồng xổ số kiến thiết khu vực quyết định. Tiêu chí, quy trình lựa chọn cơ sở in vé xổ số được quy định cụ thể tại quy chế hoạt động của Hội đồng xổ số kiến thiết khu vực đảm bảo khách quan, công khai, minh bạch, không thất thoát, lãng phí, không có lợi ích nhóm.”
(2) Sửa đổi, bổ sung khoản 2 Điều 16:
“2. Căn cứ vào các điều kiện quy định tại khoản 1 Điều này, công ty xổ số kiến thiết thực hiện lựa chọn các tổ chức, cá nhân có đủ điều kiện để làm đại lý xổ số. Việc lựa chọn đại lý xổ số phải đảm bảo nguyên tắc khách quan, công khai, minh bạch, không thất thoát, lãng phí, không có lợi ích nhóm.”
(3) Sửa đổi điểm a khoản 1 Điều 19:
[...]
Xem chi tiết Dự thảo Thông tư sửa đổi Thông tư 75 về hoạt động kinh doanh xổ số
*Trên đây là thông tin Dự thảo Thông tư sửa đổi Thông tư 75 về hoạt động kinh doanh xổ số như thế nào?
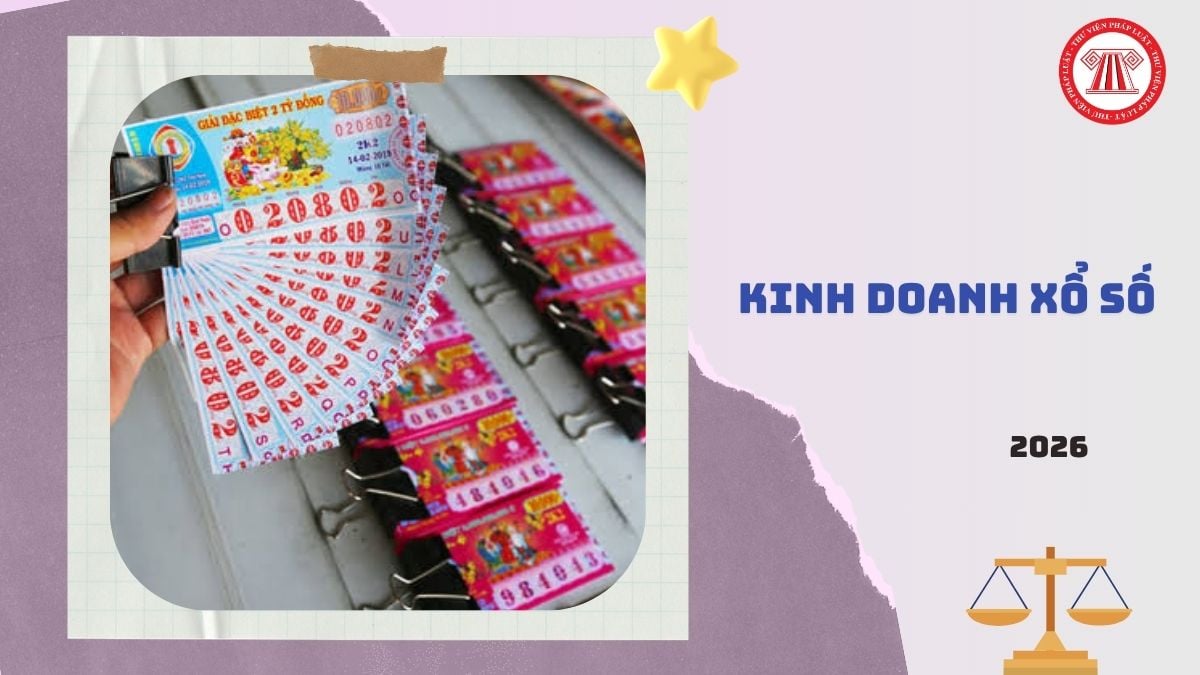
Dự thảo Thông tư sửa đổi Thông tư 75 về hoạt động kinh doanh xổ số như thế nào? (Hình từ Internet)
Thể lệ tham gia dự thưởng xổ số ra sao?
Căn cứ theo Điều 8 Thông tư 75/2013/TT-BTC hướng dẫn thể lệ tham gia dự thưởng xổ số như sau:
- Tổ chức phát hành vé xổ số phải xây dựng và công bố công khai thể lệ tham gia dự thưởng cho từng loại hình và sản phẩm xổ số được phát hành. Thể lệ tham gia dự thưởng phải có các nội dung chủ yếu sau đây:
+ Tên loại hình và sản phẩm xổ số;
+ Tên tổ chức phát hành vé xổ số;
+ Đối tượng tham gia dự thưởng và điều kiện được tham gia dự thưởng;
+ Cách thức tham gia dự thưởng;
+ Phương thức xác định kết quả trúng thưởng;
+ Số lượng giải thưởng, cơ cấu giải thưởng;
+ Trách nhiệm, quyền lợi của người tham gia dự thưởng xổ số;
+ Trách nhiệm, quyền hạn của công ty xổ số kiến thiết;
+ Điều kiện lĩnh thưởng đối với các vé xổ số trúng thưởng;
+ Những khuyến cáo đối với người tham gia dự thưởng về việc tham gia dự thưởng xổ số có trách nhiệm, ví dụ như: “Tham gia mua xổ số vừa ích nước, vừa lợi nhà”, “Bạn không thể làm giàu từ mua xổ số”, ...
- Việc công bố công khai thể lệ tham gia dự thưởng được thực hiện qua hình thức niêm yết công khai tại trụ sở chính của công ty xổ số kiến thiết, các đại lý xổ số, đăng trên trang thông tin điện tử của công ty xổ số kiến thiết (nếu có), phát tờ rơi cho đại lý và khách hàng hoặc các phương tiện thông tin đại chúng khác theo quy định của pháp luật.
Tỷ lệ trả thưởng và cơ cấu giải thưởng trong xổ số được quy định thế nào?
Căn cứ theo Điều 9 Thông tư 75/2013/TT-BTC quy định tỷ lệ trả thưởng và cơ cấu giải thưởng trong xổ số như sau:
(1) Tỷ lệ trả thưởng đối với từng loại hình xổ số được quy định như sau:
- Đối với xổ số truyền thống: tỷ lệ trả thưởng xây dựng cho mỗi đợt phát hành tối đa là 50% trên tổng giá trị vé xổ số phát hành;
- Đối với xổ số cào biết kết quả ngay và xổ số bóc biết kết quả ngay: tỷ lệ trả thưởng xây dựng cho mỗi đợt phát hành tối đa là 55% trên tổng giá trị vé xổ số phát hành;
- Đối với xổ số lô tô thủ công: tỷ lệ trả thưởng xây dựng tối đa là 60% trên tổng giá trị vé xổ số dự kiến phát hành.
(2) Cơ cấu giải thưởng:
- Số lượng các hạng giải thưởng, cơ cấu từng giải thưởng trong tổng giá trị các giải thưởng do tổ chức phát hành vé xổ số quyết định phù hợp với tỷ lệ trả thưởng theo quy định và được thống nhất trong Hội đồng xổ số kiến thiết khu vực;
- Giá trị các giải thưởng trả cho khách hàng được xác định theo phương thức trả thưởng cố định, bao gồm:
+ Giải thưởng được ấn định trước bằng một số tiền cụ thể;
+ Giải thưởng được ấn định trước bằng một số lần (tính theo phương pháp nhân số học) so với số tiền mà khách hàng đã tham gia dự thưởng.
- Trường hợp Bộ Tài chính quy định về tỷ lệ giá trị giải đặc biệt trên tổng giá trị giải thưởng thì việc bố trí giá trị giải đặc biệt trong cơ cấu giải thưởng của tổ chức phát hành vé xổ số phải theo quy định của Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];