Dự thảo Nội dung chương trình bồi dưỡng kế toán trưởng mới như thế nào?
Ngày 04/04/2026, Bộ Tài chính đã ban hành Dự thảo Thông tư quy định về việc tổ chức bồi dưỡng và cấp Chứng chỉ bồi dưỡng Kế toán trưởng Tại đây, thay thế Thông tư 199/2011/TT-BTC.
Theo đó, Bộ Tài chính có Dự thảo Nội dung chương trình bồi dưỡng kế toán trưởng mới như sau:
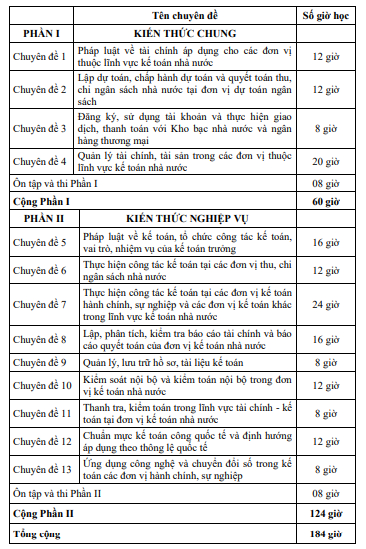
- Nội dung, chương trình và thời gian tối thiểu một khoá học bồi dưỡng kế toán trưởng cho cơ quan nhà nước, đơn vị sự nghiệp, tổ chức có sử dụng kinh phí ngân sách nhà nước và các đơn vị sự nghiệp, tổ chức không sử dụng kinh phí ngân sách nhà nước, kể cả đơn vị thu, chi ngân sách và đơn vị lực lượng vũ trang (gọi chung là đơn vị kế toán nhà nước), như sau:
Tổng thời gian khoá bồi dưỡng: 184 giờ (kể cả thời gian kiểm tra đánh giá). (Trong đó, một giờ được tính là 50 phút học và 10 phút nghỉ giải lao, tổng thời gian học không quá 8 giờ trong một ngày).
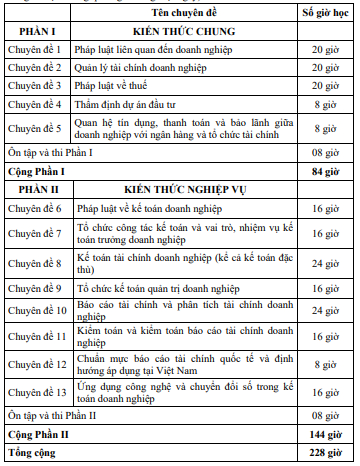
- Nội dung, chương trình và thời gian tối thiểu một khoá học bồi dưỡng kế toán trưởng các doanh nghiệp thuộc các thành phần kinh tế, kể cả hợp tác xã (gọi chung là kế toán doanh nghiệp), như sau:
Thời gian toàn khoá: 228 giờ (kể cả thời gian kiểm tra đánh giá). (Trong đó, một giờ được tính là 50 phút học và 10 phút nghỉ giải lao, tổng thời gian học không quá 8 giờ trong một ngày).
Xem chi tiết tại Thông tư quy định về việc tổ chức bồi dưỡng và cấp Chứng chỉ bồi dưỡng Kế toán trưởng Tại đây
Dự thảo Nội dung chương trình bồi dưỡng kế toán trưởng mới như thế nào? (Hình từ Internet)
Chứng chỉ bồi dưỡng kế toán trưởng có thời hạn không?
Căn cứ tại khoản 4, 5 Điều 9 Thông tư 199/2011/TT-BTC quy định về cấp “Chứng chỉ bồi dưỡng kế toán trưởng” như sau:
Điều 9. Cấp “Chứng chỉ bồi dưỡng kế toán trưởng”
[...]
3. Chứng chỉ bồi dưỡng kế toán trưởng phải được cơ sở đào tạo, bồi dưỡng tổ chức khoá học bồi dưỡng kế toán trưởng đóng dấu nổi vào giáp lai ảnh của học viên.
4. Chứng chỉ bồi dưỡng kế toán trưởng có giá trị sử dụng trong thời hạn 5 năm kể từ ngày cấp để bổ nhiệm kế toán trưởng lần đầu theo quy định tại khoản 2 Điều 53 của Luật Kế toán. Quá thời hạn 5 năm học viên có yêu cầu cấp lại chứng chỉ phải học lại khoá học bồi dưỡng kế toán trưởng.
5. Những người có Chứng chỉ bồi dưỡng kế toán trưởng đã đủ điều kiện và được bổ nhiệm làm kế toán trưởng 1 lần thì Chứng chỉ bồi dưỡng kế toán trưởng đó vẫn có giá trị để bổ nhiệm kế toán trưởng từ lần thứ hai trở đi, trừ khi khoảng thời gian không làm kế toán trưởng giữa 2 lần bổ nhiệm đã quá 5 năm.
[...]
Theo đó, chứng chỉ bồi dưỡng kế toán trưởng có giá trị sử dụng trong thời hạn 5 năm kể từ ngày cấp để bổ nhiệm kế toán trưởng lần đầu. Tuy nhiên, nếu quá thời hạn 5 năm học viên có yêu cầu cấp lại chứng chỉ phải học lại khoá học bồi dưỡng kế toán trưởng.
Lưu ý: Người có Chứng chỉ bồi dưỡng kế toán trưởng đã đủ điều kiện và được bổ nhiệm làm kế toán trưởng 1 lần thì Chứng chỉ bồi dưỡng kế toán trưởng đó vẫn có giá trị để bổ nhiệm kế toán trưởng từ lần thứ hai trở đi, trừ khi khoảng thời gian không làm kế toán trưởng giữa 2 lần bổ nhiệm đã quá 5 năm.
Đối tượng nào không được làm kế toán?
Căn cứ theo Điều 52 Luật Kế toán 2015 quy định những người không được làm kế toán, bao gồm:
- Người chưa thành niên
- Người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự
- Người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc
- Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật
- Người đang bị truy cứu trách nhiệm hình sự
- Người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích
- Cha mẹ đẻ, cha mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán
Trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
- Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán
Trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];