Địa chỉ 10 Thuế cơ sở TP Đà Nẵng sau sáp nhập ở đâu?
Căn cứ theo Thông báo 02/TB-DAN năm 2025 Tải về của cơ quan Thuế thành phố Đà Nẵng quy định địa chỉ 10 Thuế cơ sở TP Đà Nẵng sau sáp nhập cụ thể như sau:
- Thuế cơ sở 1 thành phố Đà Nẵng: 273-275 Hải Phòng, phường Thanh Khê, thành phố Đà Nẵng.
Số điện thoại: 02363.533.042
- Thuế cơ sở 2 thành phố Đà Nẵng: 08 Trần Phú, phường Hải Châu, thành phổ Đà Nẵng.
Số điện thoại: 02363.561.789
- Thuế cơ sở 3 thành phố Đà Nẵng: 32 Triệu Việt Vương, phường An Hải, thành phố Đà Nẵng.
Số điện thoại: 02363.944.125
- Thuế cơ sở 4 thành phố Đà Nẵng: 08 Nguyễn Nhàn, phường Cẩm Lệ, thành phố Đà Nẵng.
Số điện thoại: 02363.674.198
-Thuế cơ sở 5 thành phố Đà Nẵng: 161 đường Hồ Chí Minh, xã Đông Giang, thành phố Đà Nẵng.
Số điện thoại: 02353.898.236
- Thuế cơ sở 6 thành phố Đà Nẵng: thôn Liên Thuận, xã Đại Lộc, thành phố Đà Nẵng.
Số điện thoại: 02353.865.270
- Thuế cơ sở 7 thành phố Đà Nẵng: 162 Lê Quý Đôn, phường Điện Bản, thành phố Đà Nẵng.
Số điện thoại: 02353.867.411
- Thuế cơ sở 8 thành phố Đà Nẵng: 296 Tiểu La, xã Thăng Bình, thành phố Đà Nẵng.
Số điện thoại: 02353.874.463
- Thuế cơ sở 9 thành phố Đà Nẵng: 64 Hùng Vương, phường Bàn Thạch, thành phố Đà Nẵng.
Số điện thoại: 02353.810.173
- Thuế cơ sở 10 thành phố Đà Nẵng: xã Trà My, thành phố Đà Nẵng.
Số điện thoại: 02353.882.235
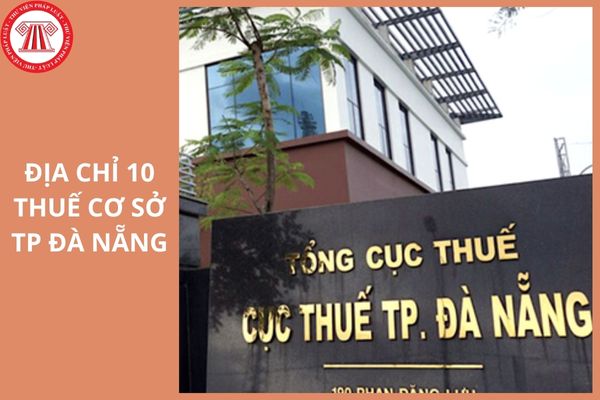
Địa chỉ 10 Thuế cơ sở TP Đà Nẵng sau sáp nhập ở đâu? (Hình từ Internet)
Thuế cơ sở thuộc Thuế tỉnh, thành phố có chức năng gì?
Căn cứ theo Điều 1 Quy định chức năng, nhiệm vụ, quyền hạn của Thuế cơ sở thuộc Thuế tỉnh, thành phố ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định về vị trí và chức năng của Thuế cơ sở thuộc Thuế tỉnh, thành phố như sau:
Điều 1. Vị trí và chức năng
1. Thuế cơ sở là đơn vị thuộc Thuế tỉnh, thành phố, thực hiện công tác quản lý thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước (sau đây gọi chung là thuế) trên địa bàn quản lý theo phân công, phân cấp của Trưởng Thuế tỉnh, thành phố và theo quy định của pháp luật.
2. Thuế cơ sở có tư cách pháp nhân, có con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Như vậy, Thuế cơ sở thuộc Thuế tỉnh, thành phố có chức năng thực hiện công tác quản lý thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước (sau đây gọi chung là thuế) trên địa bàn quản lý theo phân công, phân cấp của Trưởng Thuế tỉnh, thành phố và theo quy định của pháp luật.
Lãnh đạo Thuế cơ sở gồm có chức vụ nào?
Căn cứ theo Điều 4 Quy định chức năng, nhiệm vụ, quyền hạn của Thuế cơ sở thuộc Thuế tỉnh, thành phố ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định về lãnh đạo Thuế cơ sở như sau:
Điều 4. Lãnh đạo Thuế cơ sở
1. Thuế cơ sở có Trưởng Thuế cơ sở và một số Phó Trưởng Thuế cơ sở theo quy định; Trưởng Thuế cơ sở chịu trách nhiệm trước Trưởng Thuế tỉnh, thành phố và trước pháp luật về toàn bộ hoạt động của Thuế cơ sở trên địa bàn.
Phó Trưởng Thuế cơ sở chịu trách nhiệm trước Trưởng Thuế cơ sở và trước pháp luật về lĩnh vực công tác được phân công phụ trách.
2. Việc bổ nhiệm, miễn nhiệm, cách chức kỷ luật, điều động lãnh đạo Thuế cơ sở thực hiện theo quy định của pháp luật và quy định về phân cấp quản lý cán bộ của Bộ Tài chính.
Như vậy, lãnh đạo Thuế cơ sở gồm có những chức vụ sau:
- Trưởng Thuế cơ sở
- Phó Trưởng Thuế cơ sở.
Thuế cơ sở thuộc Thuế tỉnh, thành phố có mối quan hệ công tác với các Phòng và tương đương thuộc Thuế tỉnh, thành phố như thể nào?
Căn cứ theo Điều 3 Quy định chức năng, nhiệm vụ, quyền hạn của Thuế cơ sở thuộc Thuế tỉnh, thành phố ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định Thuế cơ sở thuộc Thuế tỉnh, thành phố có mối quan hệ công tác với các Phòng và tương đương thuộc Thuế tỉnh, thành phố như sau:
- Là mối quan hệ ngang cấp trong công tác phối hợp, triển khai các nhiệm vụ chuyên môn do Trưởng Thuế tỉnh, thành phố giao thực hiện trong phạm vi chức trách, nhiệm vụ thuộc thẩm quyền quản lý.
- Quan hệ phối hợp trong việc thực hiện chỉ đạo của địa phương đối với công tác quản lý thu ngân sách nhà nước trên địa bàn quản lý.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];