Công văn 5362/CT-CS 2026 Hướng dẫn xác định khoản phí thanh toán thư tín dụng trước hạn thế nào?
Ngày 29/07/2026, Cục Thuế ban hành Công văn 5362/CT-CS năm 2026 về phí thanh toán thư tín dụng trước hạn.
Xem toàn bộ Công văn 5362 CT CS 2026 Hướng dẫn xác định khoản phí thanh toán thư tín dụng trước hạn dưới đây:
Về xác định khoản phí thanh toán thư tín dụng trước hạn. Về vấn đề này, Cục Thuế có ý kiến như sau:
Theo công văn nêu trên của Thuế tỉnh Thái Nguyên thì có nêu vướng mắc về xác định phí thanh toán trước hạn thư tín dụng (L/C) trong hoạt động kinh doanh của Công ty.
Liên quan đến vấn đề này, ngày 09/7/2026, Ngân hàng Nhà nước Việt Nam có Công văn số 6077/NHNN-TD có ý kiến về phí nghiệp vụ thư tín dụng đối với trường hợp của Công ty như sau:
“Căn cứ các quy định pháp luật liên quan đến nghiệp vụ phát hành thư tín dụng của các ngân hàng: Khoản 15 Điều 4, khoản 6 Điều 98 Luật Các tổ chức tín dụng 2010; khoản 4, khoản 36 Điều 4 Luật Các tổ chức tín dụng 2024; Điều 3, điểm b khoản 1 Điều 14 Nghị định 101/2012/NĐ-CP về thanh toán không dùng tiền mặt; Khoản 3 Điều 1 Thông tư 46/2014/TT-NHNN hướng dẫn về dịch vụ thanh toán không dùng tiền mặt; Khoản 1 Điều 3, khoản 1, 2 Điều 13, khoản 1 Điều 56 Thông tư 21/2024/TT-NHNN quy định về nghiệp vụ thư tín dụng và các hoạt động kinh doanh khác liên quan đến thư tín dụng; thì trước ngày 01/7/2024, L/C được quy định tại Luật Các TCTD năm 2010, Nghị định 101 và các văn bản hướng dẫn Luật Các TCTD 2010 là dịch vụ thanh toán qua tài khoản và thực hiện theo tập quán thương mại quốc tế. Từ ngày 01/7/2024, theo Luật Các TCTD năm 2024 thì L/C là hình thức cấp tín dụng. Qua rà soát các L/C phát hành của Ngân hàng cho Công ty là các thư tín dụng trả chậm có thể thanh toán ngay và được phát hành trước ngày 01/7/2024 nên Ngân hàng thực hiện theo Luật Các TCTD năm 2010, Nghị định 101 và các văn bản hướng dẫn Luật Các TCTD 2010 quy định L/C là cung ứng dịch vụ thanh toán. Vì vậy, các khoản thu phí phát sinh từ việc phát hành các L/C này thuộc phí dịch vụ thanh toán. Tuy nhiên, đối với L/C số 2200111200052 có giá trị 199.939.100.000 đồng, ngày phát hành là 26/3/2024; ngày Công ty thanh toán L/C cho ngân hàng và trả phí cho Ngân hàng là ngày 20/11/2024 (sau ngày 01/7/2024) thì nếu các bên căn cứ quy định tại khoản 1 Điều 56 Thông tư 21/2024/TT-NHNN có thỏa thuận sửa đổi, bổ sung phù hợp với Luật Các TCTD năm 2024 và Thông tư 21/2024/TT-NHNN thì khoản phí L/C được xác định là phí dịch vụ cấp tín dụng.”. |
Cục Thuế chuyển ý kiến và bản chụp Công văn số 6077/NHNN-TD nêu trên của Ngân hàng Nhà nước Việt Nam để Thuế tỉnh Thái Nguyên và Công ty căn cứ hồ sơ cụ thể và tình hình thực tế để xác định khoản phí thanh toán L/C theo quy định của pháp luật.
Trên đây là thông tin: Công văn 5362 CT CS 2026 Hướng dẫn xác định khoản phí thanh toán thư tín dụng trước hạn thế nào?
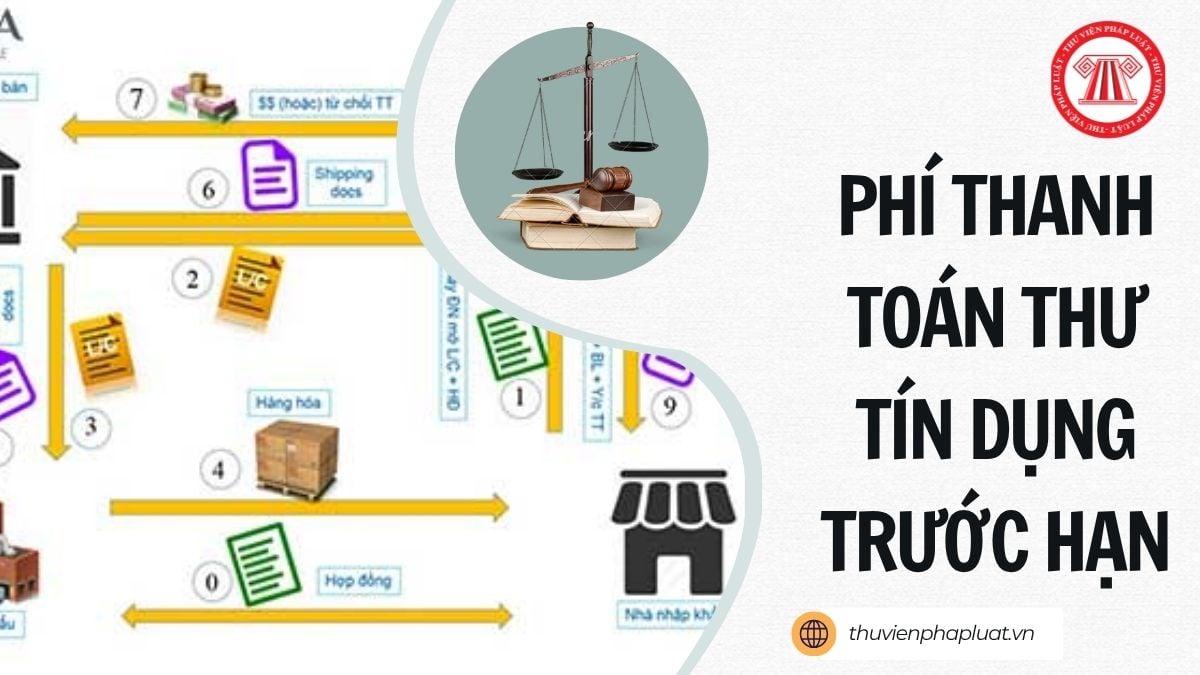
Công văn 5362/CT-CS 2026 Hướng dẫn xác định khoản phí thanh toán thư tín dụng trước hạn thế nào? (Hình từ Internet)
Thỏa thuận thương lượng thanh toán phải bao gồm tối thiểu các nội dung nào?
Căn cứ theo Điều 37 Thông tư 21/2024/TT-NHNN quy định về thỏa thuận thương lượng thanh toán phải bao gồm tối thiểu các nội dung chính cụ thể sau:
- Thông tin về các bên có liên quan bao gồm ngân hàng thương lượng, bên thụ hưởng và các bên liên quan khác (nếu có);
- Thông tin về bộ chứng từ kèm thư tín dụng, các thông tin khác theo yêu cầu của ngân hàng thương lượng;
- Giá thương lượng thanh toán;
- Đồng tiền thương lượng thanh toán;
- Phương thức thương lượng thanh toán;
- Thời hạn thương lượng thanh toán;
- Lãi suất, lãi suất phạt và các chi phí liên quan;
- Các trường hợp chấm dứt thỏa thuận thương lượng thanh toán trước thời hạn (nếu có);
- Xử lý vi phạm;
- Hiệu lực của thỏa thuận thương lượng thanh toán;
- Các nội dung khác do các bên thỏa thuận phù hợp với quy định của pháp luật.
Lưu ý: Các bên có thể lập thỏa thuận thương lượng thanh toán cụ thể đối với từng giao dịch hoặc thỏa thuận khung áp dụng chung đối với tất cả các giao dịch thương lượng thanh toán, đính kèm thỏa thuận cụ thể.
Quyền và nghĩa vụ của ngân hàng thực hiện nghiệp vụ thư tín dụng là gì?
Căn cứ theo Điều 19 Thông tư 21/2024/TT-NHNN quy định về quyền và nghĩa vụ của ngân hàng phát hành, xác nhận, thương lượng thanh toán, hoàn trả thư tín dụng như sau:
(1) Ngân hàng thực hiện nghiệp vụ thư tín dụng có quyền
- Chấp nhận hoặc từ chối đề nghị của khách hàng trong thực hiện nghiệp vụ thư tín dụng;
- Yêu cầu khách hàng và các bên liên quan cung cấp các thông tin, tài liệu, dữ liệu có liên quan đến việc thẩm định khách hàng và tài sản bảo đảm (nếu có);
- Yêu cầu khách hàng phải hoàn trả đầy đủ gốc, lãi và phí theo thỏa thuận;
- Khởi kiện theo quy định của pháp luật khi các bên liên quan vi phạm nghĩa vụ đã cam kết;
- Các quyền khác theo thỏa thuận của các bên, phù hợp quy định của pháp luật liên quan và tập quán thương mại quốc tế về thư tín dụng.
(2) Ngân hàng thực hiện nghiệp vụ thư tín dụng có nghĩa vụ
- Thực hiện đúng các nội dung theo cam kết với khách hàng;
- Các nghĩa vụ khác theo thỏa thuận của các bên phù hợp quy định tại Thông tư này, phù hợp tập quán thương mại quốc tế về thư tín dụng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];