- Công văn 11612/NBI-QLDN3 hướng dẫn kê khai nộp phí BVMT đối với nước thải sinh hoạt như thế nào?
- Mẫu 01 PH Thông tư 89 Tờ khai phí tải về ở đâu?
- Các trường hợp nào được miễn phí bảo vệ môi trường đối với khai thác khoáng sản?
- Người nộp phí bảo vệ môi trường đối với khai thác khoáng sản gồm những ai?
Công văn 11612/NBI-QLDN3 hướng dẫn kê khai nộp phí BVMT đối với nước thải sinh hoạt như thế nào?
Ngày 04/9/2026, Thuế tỉnh Ninh Bình ban hành Công văn 11612/NBI-QLDN3 năm 2026 tải về hướng dẫn kê khai nộp phí BVMT đối với nước thải sinh hoạt như sau:
Kể từ ngày 01/01/2026, đối với nước thải sinh hoạt của tổ chức, hộ gia đình, cá nhân sử dụng nước sạch do Công ty cung cấp cho một số khu vực địa bàn cấp xã thuộc thành phố Hà Nội thuộc đối tượng chịu phí BVMT (trừ trường hợp miễn quy định tại Điều 5 Nghị định 346/2025/NĐ-CP ngày 29/12/2025 của Chính phủ).
Về nơi nộp hồ sơ khai phí bảo vệ môi trường đối với nước thải sinh hoạt: Công ty là đơn vị thu phí thực hiện kê khai theo tháng, nộp phí và quyết toán phí thu được với cơ quan thuế quản lý trực tiếp (Thuế tỉnh Ninh Bình).
Về phương thức kê khai và mẫu biểu áp dụng: Công ty thực hiện kê khai, nộp lệ phí bằng phương thức điện tử đến cơ quan thuế và áp dụng mẫu 01/PH ban hành kèm theo Thông tư 80/2021/TT-BTC (hiệu lực thi hành đến 30/6/2026), mẫu 01/PH tờ khai phí theo tháng, ban hành kèm theo quy định tại Thông tư 89/2026/TT-BTC có hiệu lực từ 01/7/2026.
Xem chi tiết tại Công văn 11612 NBI QLDN3 tải về hướng dẫn kê khai nộp phí BVMT đối với nước thải sinh hoạt
Công văn 11612 NBI QLDN3 hướng dẫn kê khai nộp phí BVMT đối với nước thải sinh hoạt như thế nào? (Hình từ Internet)
Mẫu 01 PH Thông tư 89 Tờ khai phí tải về ở đâu?
Mẫu tờ khai phí áp dụng từ ngày 01/7/2026 là Mẫu 01/PH tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC:
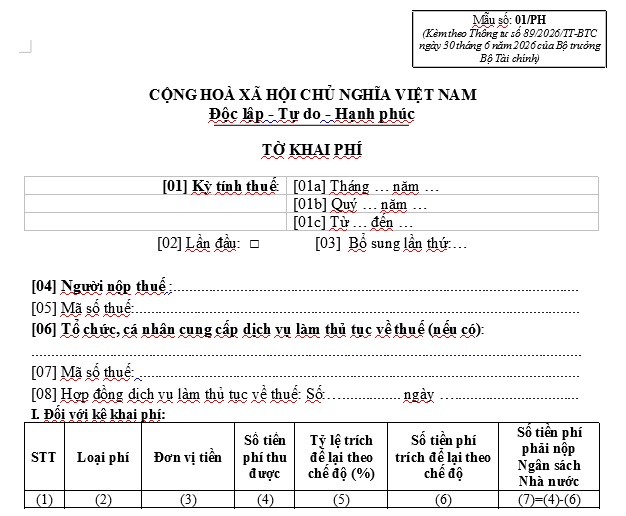
Tải về Mẫu 01 PH Thông tư 89 Tờ khai phí
Các trường hợp nào được miễn phí bảo vệ môi trường đối với khai thác khoáng sản?
Tại Điều 5 Nghị định 27/2023/NĐ-CP quy định các trường hợp được miễn phí bảo vệ môi trường đối với khai thác khoáng sản như sau:
(1) Hoạt động khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất thuộc quyền sử dụng đất của hộ gia đình, cá nhân để xây dựng các công trình của hộ gia đình, cá nhân trong diện tích đó.
(2) Hoạt động khai thác đất, đá để san lấp, xây dựng công trình an ninh, quân sự, phòng chống thiên tai, khắc phục thiên tai. Trường hợp đất, đá khai thác vừa sử dụng cho san lấp, xây dựng công trình an ninh, quân sự, phòng chống thiên tai, khắc phục thiên tai vừa sử dụng cho mục đích khác thì tổ chức, cá nhân chịu trách nhiệm xác định khối lượng đất, đá thuộc đối tượng miễn phí; số lượng đất, đá sử dụng cho mục đích khác phải nộp phí bảo vệ môi trường đối với khai thác khoáng sản.
(3) Sử dụng đất đá bóc, đất đá thải từ quá trình khai thác để cải tạo, phục hồi môi trường tại khu vực khai thác theo phương án cải tạo, phục hồi môi trường đã được cơ quan có thẩm quyền phê duyệt.
Việc xác định số lượng đất đá bóc, đất đá thải được miễn phí bảo vệ môi trường căn cứ vào:
- Biên bản nghiệm thu khối lượng của từng khâu công nghệ khai thác gồm: Chuẩn bị đất đá, xúc bốc, vận tải, thải đá theo quy định tại điểm b khoản 2 Điều 41 Nghị định 158/2016/NĐ-CP ngày 29 tháng 11 tháng 2016 của Chính phủ quy định chi tiết thi hành một số điều của Luật Khoáng sản.
- Phương án cải tạo, phục hồi môi trường được cơ quan nhà nước có thẩm quyền phê duyệt theo quy định tại khoản 3 Điều 67 Luật Bảo vệ môi trường 2020.
- Hồ sơ đóng cửa mỏ được cơ quan nhà nước có thẩm quyền phê duyệt theo quy định của pháp luật khoáng sản.
Người nộp phí bảo vệ môi trường đối với khai thác khoáng sản gồm những ai?
Căn cứ Điều 4 Nghị định 27/2023/NĐ-CP quy định người nộp phí bảo vệ môi trường đối với khai thác khoáng sản theo Nghị định này bao gồm:
- Tổ chức, cá nhân khai thác khoáng sản theo quy định của pháp luật khoáng sản.
- Tổ chức, cá nhân Việt Nam hoặc nước ngoài được phép khai thác dầu thô, khí thiên nhiên, khí than trên cơ sở hợp đồng dầu khí hoặc thực hiện dịch vụ dầu khí theo quy định của pháp luật dầu khí.
- Tổ chức, cá nhân được phép khai thác khoáng sản nhỏ, lẻ bán cho tổ chức, cá nhân làm đầu mối thu mua và tổ chức, cá nhân làm đầu mối thu mua cam kết chấp thuận bằng văn bản về việc kê khai, nộp phí thay cho tổ chức, cá nhân khai thác thì tổ chức, cá nhân làm đầu mối thu mua là người nộp phí.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];