Cách ghi phiếu 02-TT chi tiền mặt của doanh nghiệp siêu nhỏ theo Thông tư 132?
Mẫu phiếu chi tiền mặt của doanh nghiệp siêu nhỏ (áp dụng chung cho doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp tính trên thu nhập tính thuế và doanh nghiệp siêu nhỏ nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ) là mẫu số 02-TT ban hành kèm theo Thông tư 132/2018/TT-BTC, mẫu có dạng như sau:
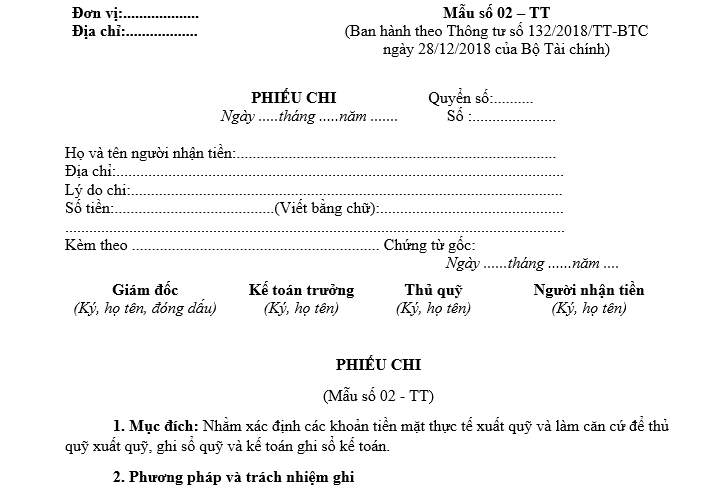
Tải Mẫu 02-TT phiếu chi tiền mặt của doanh nghiệp siêu nhỏ theo Thông tư 132/2018/TT-BTC Tại đây
Cách ghi phiếu 02-TT chi tiền mặt của doanh nghiệp siêu nhỏ theo Thông tư 132 như sau:
* Mục đích: Nhằm xác định các khoản tiền mặt thực tế xuất quỹ và làm căn cứ để thủ quỹ xuất quỹ, ghi sổ quỹ và kế toán ghi sổ kế toán.
* Cách ghi phiếu chi tiền mặt của doanh nghiệp siêu nhỏ:
Góc trên bên trái của chứng từ ghi rõ tên đơn vị và địa chỉ đơn vị.
- Phiếu chi phải đóng thành quyển, trong mỗi Phiếu chi phải ghi số quyển và số của từng Phiếu chi. Số phiếu chi phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu chi phải ghi rõ ngày, tháng, năm lập phiếu, ngày, tháng, năm chi tiền.
- Ghi rõ họ, tên, địa chỉ người nhận tiền.
- Dòng “Lý do chi" ghi rõ nội dung chi tiền.
- Dòng “Số tiền": Ghi bằng số hoặc bằng chữ số tiền xuất quỹ, ghi rõ đơn vị tính là đồng Việt Nam ...
- Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu chi.
Chỉ sau khi có đủ chữ ký của người lập, người duyệt và những người có liên quan theo quy định trên mẫu chứng từ, thủ quỹ mới được xuất quỹ. Sau khi nhận đủ số tiền người nhận tiền phải ghi số tiền đã nhận bằng chữ, ký tên và ghi rõ họ, tên vào Phiếu chi.
Cách ghi phiếu 02-TT chi tiền mặt của doanh nghiệp siêu nhỏ theo Thông tư 132? (Hình từ Internet)
Năm 2024, doanh nghiệp siêu nhỏ có được tự xây dựng biểu mẫu chứng từ kế toán không?
Căn cứ tại khoản 3 Điều 4 Thông tư 132/2018/TT-BTC quy định về chứng từ kế toán như sau:
Điều 4. Chứng từ kế toán
1. Nội dung chứng từ kế toán, việc lập và ký chứng từ kế toán của doanh nghiệp siêu nhỏ thực hiện theo quy định tại Điều 16, Điều 17, Điều 18, Điều 19 Luật kế toán và hướng dẫn cụ thể tại Thông tư này.
2. Nội dung, hình thức hóa đơn, trình tự lập, quản lý và sử dụng hoá đơn (kể cả hóa đơn điện tử) thực hiện theo quy định của pháp luật về thuế.
3. Doanh nghiệp siêu nhỏ được tự xây dựng biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động kinh doanh của mình, đảm bảo rõ ràng, minh bạch, dễ kiểm tra, kiểm soát (trừ hóa đơn bán hàng hóa, dịch vụ). Trường hợp doanh nghiệp siêu nhỏ không tự xây dựng được biểu mẫu chứng từ kế toán cho riêng đơn vị thì có thể áp dụng biểu mẫu và phương pháp lập chứng từ kế toán hướng dẫn tại Phụ lục 1 Thông tư này.
Như vậy, doanh nghiệp siêu nhỏ được tự xây dựng biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động kinh doanh của mình, đảm bảo rõ ràng, minh bạch, dễ kiểm tra, kiểm soát (trừ hóa đơn bán hàng hóa, dịch vụ).
Lưu ý: Trường hợp doanh nghiệp siêu nhỏ không tự xây dựng được biểu mẫu chứng từ kế toán cho riêng đơn vị thì có thể áp dụng biểu mẫu và phương pháp lập chứng từ kế toán hướng dẫn tại Phụ lục 1 ban hành kèm theo Thông tư 132/2018/TT-BTC.
Doanh nghiệp siêu nhỏ có bắt buộc phải bố trí kế toán trưởng hay không?
Căn cứ khoản 1 Điều 8 Thông tư 132/2018/TT-BTC quy định về tổ chức bộ máy kế toán và người làm kế toán như sau:
Điều 8. Tổ chức bộ máy kế toán và người làm kế toán
1. Các doanh nghiệp siêu nhỏ được bố trí phụ trách kế toán mà không bắt buộc phải bố trí kế toán trưởng. Các doanh nghiệp siêu nhỏ nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ có thể tự tổ chức thực hiện công tác kế toán theo quy định tại Chương III Thông tư này.
2. Việc bố trí người làm kế toán của doanh nghiệp siêu nhỏ phải đảm bảo không vi phạm quy định tại Điều 19 Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ quy định chi tiết một số điều của Luật kế toán.
3. Các doanh nghiệp siêu nhỏ được ký hợp đồng với đơn vị kinh doanh dịch vụ kế toán để thuê dịch vụ làm kế toán hoặc dịch vụ làm kế toán trưởng theo quy định của pháp luật. Danh sách đơn vị đủ điều kiện kinh doanh dịch vụ kế toán được công bố và cập nhật định kỳ trên Cổng thông tin điện tử của Bộ Tài chính.
Theo đó, các doanh nghiệp siêu nhỏ được bố trí phụ trách kế toán mà không bắt buộc phải bố trí kế toán trưởng. Các doanh nghiệp siêu nhỏ nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ có thể tự tổ chức thực hiện công tác kế toán .
Như vậy, doanh nghiệp siêu nhỏ không bắt buộc phải bố trí kế toán trưởng.
Trân trọng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];