Cách ghi Mẫu S4b DNSN Sổ tài sản cố định theo Thông tư 58 mới nhất 2026?
Ngày 25/05/2026, Bộ Tài chính ban hành Thông tư 58/2026/TT-BTC Hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ áp dụng từ 01/07/2026, thay thế Thông tư 132/2018/TT-BTC.
Theo đó, Mẫu Sổ tài sản cố định là Mẫu S4b DNSN được quy định tại Thông tư 58/2026/TT-BTC, mẫu có dạng như sau:
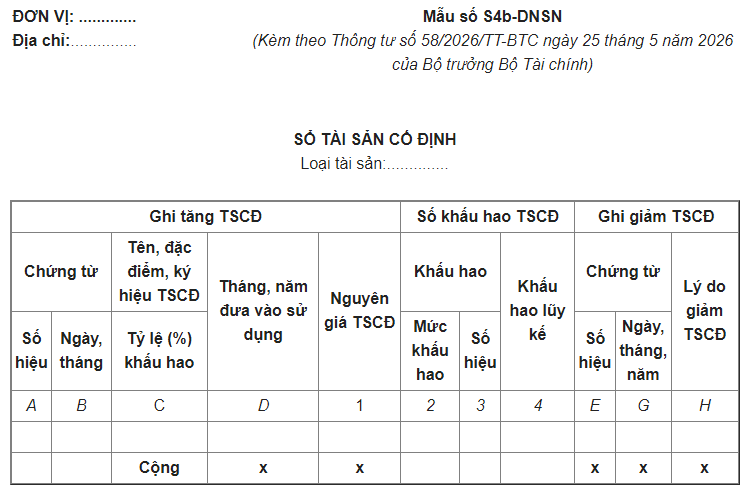
Tải Mẫu Sổ tài sản cố định là Mẫu S4b DNSN
Cách ghi Mẫu S4b DNSN Sổ tài sản cố định theo Thông tư 58 mới nhất 2026 dưới đây:
* Nội dung
Sổ này được mở để theo dõi và quản lý tài sản cố định của doanh nghiệp siêu nhỏ từ khi mua sắm, đưa vào sử dụng cho đến khi ghi giảm TSCĐ.
* Phương pháp ghi sổ
Sổ này được mở để theo dõi cho từng loại TSCĐ hoặc các loại TSCĐ của doanh nghiệp siêu nhỏ (nhà cửa, máy móc thiết bị,...). Căn cứ vào chứng từ tăng, giảm TSCĐ để ghi vào sổ TSCĐ:
- Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C: Ghi tên, đặc điểm, ký hiệu của TSCĐ.
- Cột D: Ghi tháng, năm đưa TSCĐ vào sử dụng.
- Cột 1: Ghi nguyên giá TSCĐ.
- Cột 2: Ghi tỷ lệ khấu hao hàng năm của TSCĐ.
- Cột 3: Ghi số khấu hao TSCĐ trong năm.
- Cột 4: Ghi số khấu hao lũy kế của TSCĐ tính đến cuối kỳ hoặc đến thời điểm ghi giảm TSCĐ.
- Cột E, G: Ghi số hiệu, ngày, tháng, năm của chứng từ ghi giảm TSCĐ.
- Cột H: Ghi lý do giảm TSCĐ (nhượng bán, thanh lý,...).
* Trên đây là Thông tin Cách ghi Mẫu S4b DNSN Sổ tài sản cố định theo Thông tư 58 mới nhất 2026?
>>> TÓM TẮT Thông tư 58/2026/TT-BTC? Tải về file pdf Thông tư 58/2026/TT-BTC ở đâu?
>>> Thông tư 58/2026/TT-BTC áp dụng cho năm tài chính nào?
Cách ghi Mẫu S4b-DNSN Sổ tài sản cố định theo Thông tư 58 mới nhất 2026? (Hình từ Internet)
Doanh nghiệp siêu nhỏ có được bổ sung mẫu chứng từ và sổ kế toán so với các biểu mẫu đã được hướng dẫn tại Thông tư 58 không?
Tại Điều 4 Thông tư 58/2026/TT-BTC quy định cụ thể như sau:
Điều 4. Áp dụng chế độ kế toán
1. Doanh nghiệp siêu nhỏ căn cứ vào phương pháp nộp thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) theo pháp luật về thuế GTGT, thuế TNDN để thực hiện ghi sổ kế toán theo một trong các trường hợp quy định tại Điều 5, Điều 6, Điều 7, Điều 8 Thông tư này và lập báo cáo tài chính theo hướng dẫn tại Điều 10 Thông tư này. Trường hợp doanh nghiệp siêu nhỏ chuyển đổi phương pháp nộp thuế GTGT, thuế TNDN theo quy định của pháp luật thuế thì áp dụng danh mục sổ kế toán được hướng dẫn tại Thông tư này phù hợp với phương pháp nộp thuế của doanh nghiệp.
2. Trường hợp trong năm tài chính, doanh nghiệp siêu nhỏ có những thay đổi các tiêu chí dẫn đến không còn thuộc đối tượng áp dụng Thông tư này thì được áp dụng Thông tư này cho đến hết năm tài chính hiện tại và phải áp dụng chế độ kế toán phù hợp với quy định của pháp luật kể từ năm tài chính kế tiếp.
3. Doanh nghiệp siêu nhỏ được lựa chọn áp dụng chế độ kế toán doanh nghiệp nhỏ và vừa cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị nhưng phải áp dụng nhất quán trong một năm tài chính. Việc thay đổi chế độ kế toán áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
4. Trường hợp hộ kinh doanh, cá nhân kinh doanh lựa chọn áp dụng chế độ kế toán theo Thông tư này thì phải áp dụng nhất quán trong một năm tài chính. Việc thay đổi chế độ kế toán áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
5. Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp siêu nhỏ được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán và sổ kế toán so với các biểu mẫu chứng từ kế toán và sổ kế toán được hướng dẫn tại Thông tư này. Biểu mẫu chứng từ kế toán và sổ kế toán của doanh nghiệp khi sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16, các khoản 1, 2, 3, 4 của Điều 24 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, để kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp. Doanh nghiệp có phát sinh các chứng từ kế toán thuộc đối tượng điều chỉnh của pháp luật khác thì phải thực hiện theo quy định của pháp luật đó.
6. Trường hợp doanh nghiệp siêu nhỏ sử dụng hóa đơn điện tử và được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định, thông báo thông tin số thuế GTGT, thuế TNDN, các loại thuế khác phải nộp (nếu có) thì doanh nghiệp siêu nhỏ sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.
Như vậy, trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp siêu nhỏ được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán và sổ kế toán so với các biểu mẫu chứng từ kế toán và sổ kế toán được hướng dẫn tại Thông tư 58.
Lưu ý: Biểu mẫu chứng từ kế toán và sổ kế toán của doanh nghiệp khi sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16, các khoản 1, 2, 3, 4 của Điều 24 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, để kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp. Doanh nghiệp có phát sinh các chứng từ kế toán thuộc đối tượng điều chỉnh của pháp luật khác thì phải thực hiện theo quy định của pháp luật đó.
Cơ quan nào có trách nhiệm triển khai hướng dẫn các doanh nghiệp siêu nhỏ thực hiện Thông tư 58?
Tại Điều 12 Thông tư 58/2026/TT-BTC quy định cụ thể như sau:
Điều 12. Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01/7/2026 và áp dụng cho năm tài chính bắt đầu từ ngày hoặc sau ngày 01/7/2026.
2. Thông tư số 132/2018/TT-BTC ngày 28/12/2018 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ hết hiệu lực kể từ ngày Thông tư này có hiệu lực thi hành.
3. Uỷ ban Nhân dân, Sở Tài chính, Thuế các Tỉnh, Thành phố trực thuộc Trung ương có trách nhiệm triển khai hướng dẫn các doanh nghiệp siêu nhỏ thực hiện Thông tư này.
4. Trong quá trình thực hiện nếu có vướng mắc, đề nghị phản ánh về Bộ Tài chính để nghiên cứu giải quyết.
Như vậy, Uỷ ban Nhân dân, Sở Tài chính, Thuế các Tỉnh, Thành phố trực thuộc Trung ương có trách nhiệm triển khai hướng dẫn các doanh nghiệp siêu nhỏ thực hiện Thông tư 58 theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];