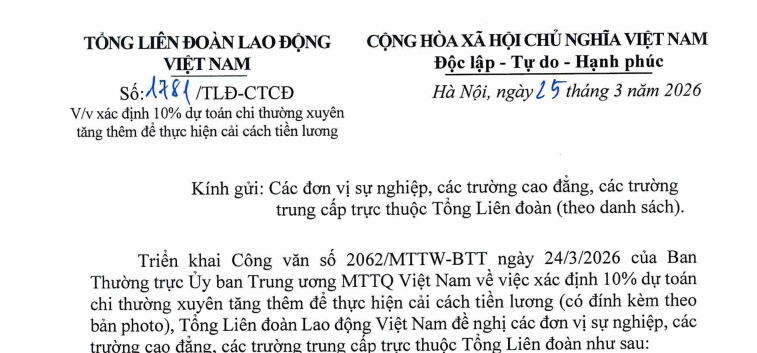
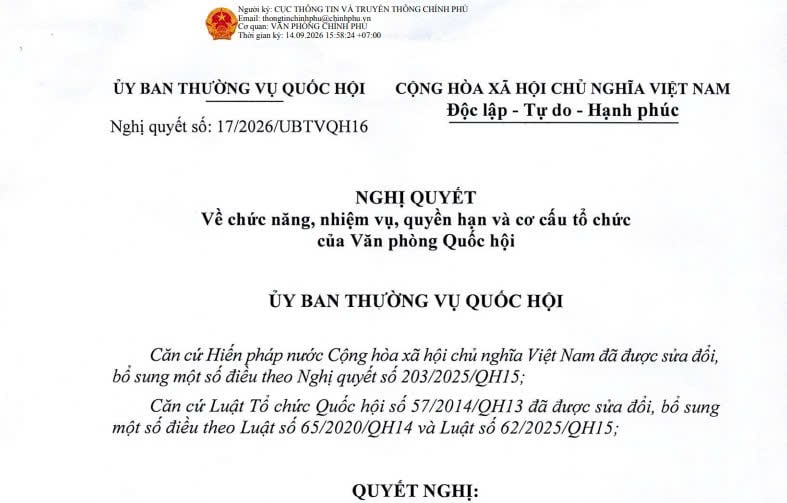
Toàn văn Công văn 1781/TLĐ-CTCĐ về cải cách tiền lương và trích 10% dự toán chi thường xuyên tăng thêm (Hình từ văn bản)
Ngày 25/3/2026, Tổng Liên đoàn Lao động Việt Nam đã ban hành Công văn 1781/TLĐ-CTCĐ về việc xác định 10% dự toán chi thường xuyên tăng thêm để thực hiện cải cách tiền lương
 |
Công văn 1781/TLĐ-CTCĐ năm 2026 |
Theo đó. để triển khai Công văn 2062/MTTW-BTT năm 2026 của Ban Thường trực Ủy ban Trung ương MTTQ Việt Nam về việc xác định 10% dự toán chi thường xuyên tăng thêm để thực hiện cải cách tiền lương thì Tổng Liên đoàn Lao động Việt Nam đề nghị các đơn vị sự nghiệp, các trường cao đẳng, các trường trung cấp trực thuộc Tổng Liên đoàn tập trung thực hiện một số nội dung được quy định tại Công văn 1781/TLĐ-CTCĐ năm 2026 như sau:
- Theo khoản 1 Điều 4 Thông tư 133/2025/TT-BTC của Bộ Tài chính Quy định về tổ chức thực hiện dự toán ngân sách nhà nước năm 2026, trong đó quy định về nguồn thực hiện chính sách cải cách tiền lương năm 2026:
"Điều 4. Nguồn thực hiện chính sách cải cách tiền lương năm 2026
1. Các bộ, cơ quan trung ương tạo nguồn thực hiện chính sách cải cách tiền lương theo quy định tại Nghị quyết 27-NQ/TW, Nghị định số 60/2021/NĐ- CP ngày 21 tháng 6 năm 2021 của Chính phủ được sửa đổi, bổ sung theo Nghị định số 111/2025/NĐ-CP ngày 22 tháng 5 năm 2025, Thông tư số 56/2022/TT- BTC ngày 16 tháng 9 năm 2022 của Bộ Tài chính và các văn bản pháp luật liên quan; trong đó phạm vi, tỷ lệ trích số thu được để lại thực hiện theo quy định tại điểm e và điểm g khoản 3 Điều này. Đồng thời khi phân bổ và giao dự toán ngân sách cho các cơ quan, đơn vị trực thuộc phải xác định số tiết kiệm 10% chi thường xuyên tăng thêm năm 2026 so với dự toán năm 2025 (trừ các khoản tiền lương, phụ cấp, đóng góp theo lương, các khoản có tính chất lương và các khoản chi cho con người theo chế độ) dành để thực hiện cải cách tiền lương".
Về phạm vi, tỷ lệ trích số thu được để lại thực hiện theo quy định tại điểm e và điểm g khoản 3 Điều 4 Thông tư 133/2025/TT-BTC, như sau:
"e) Đối với các đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên và đơn vị sự nghiệp công lập do NSNN bảo đảm chỉ thường xuyên:
Đối với số thu phi (thuộc danh mục phỉ theo quy định của pháp luật về phí, lệ phí): Sử dụng tối thiểu 40% số thu được để lại theo chế độ sau khi trừ các chi phí liên quan trực tiếp đến hoạt động cung cấp dịch vụ, thu phí (bao gồm cả chi phí đã sử dụng để thực hiện theo mức tiền lương cơ sở 2,34 triệu đồng/tháng) theo quy định của pháp luật về phí, lệ phí (không được trừ chi phí trực tiếp phục vụ cho công tác thu trong trường hợp đã được NSNN bảo đảm chi phí cho hoạt động thu).
- Đối với số thu từ việc cung cấp các dịch vụ khám bệnh, chữa bệnh, y tế dự phòng và dịch vụ y tế khác của các cơ sở y tế công lập: Sử dụng tối thiểu 35% số chênh lệch thu lớn hơn chỉ (sau khi đã thực hiện các nghĩa vụ với Nhà nước theo chế độ quy định).
Đối với số thu dịch vụ (bao gồm cả thu học phí), các hoạt động liên doanh liên kết và các khoản thu khác: Sử dụng tối thiểu 40% số chênh lệch thu lớn hơn chi (sau khi đã thực hiện các nghĩa vụ với Nhà nước theo chế độ quy định);
g) Các đơn vị sự nghiệp công lập tự bảo đảm chi đầu tư và chỉ thưởng xuyên; các đơn vị sự nghiệp công lập tự bảo đảm chỉ thường xuyên; các cơ quan được cấp có thẩm quyền cho phép thực hiện cơ chế tự chủ tài chính như đơn vị sự nghiệp công lập tự bảo đảm chỉ đầu tư và chi thường xuyên hoặc đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên: Đơn vị được quyết định tỷ lệ nguồn thu phải trích lập để tạo nguồn thực hiện cải cách tiền lương (bao gồm cả quỹ tiền thưởng) và tự bảo đảm nguồn kinh phí thực hiện."
- Căn cứ dự toán chi ngân sách nhà nước năm 2026 được giao và số dự kiến thu từ hoạt động sự nghiệp của đơn vị, các đơn vị sử dụng ngân sách thực hiện xác định số kinh phí tiết kiệm 10% dự toán chi thường xuyên tăng thêm để thực hiện cải cách tiền lương theo quy định tại khoản 1 Điều 4 Thông tư 133/2025/TT-BTC của Bộ Tài chính.
Các đơn vị tổng hợp, báo cáo số liệu gửi 02 bộ (Trong đó: 01 bộ gửi về Ban Thường trực Ủy ban Trung ương MTTQ Việt Nam trước ngày 27/3/2026 (qua Cục Tài chính-Kế hoạch, địa chỉ: Số 107 Quản Thảnh, phường Quảng Thành, thành phố Hà Nội, đồng thời gửi file mềm về địa chỉ email: [email protected] ) để tổng hợp, báo cáo theo yêu cầu và 01 bộ về Tổng Liên đoàn Lao động Việt Nam (qua Ban Công tác Công đoàn, đồng thời gửi file mềm về địa chỉ email: [email protected]) để theo dõi.
Tổng Liên đoàn Lao động Việt Nam đề nghị các đơn vị khẩn trương phối hợp, thực hiện.
Xem thêm tại Công văn 1781/TLĐ-CTCĐ về cải cách tiền lương và trích 10% dự toán chi thường xuyên tăng thêm ban hành ngày 25/3/2026.
395


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết
































 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

