Tải về mẫu ủy nhiệm chi nộp thuế số 05.d/TT mới nhất theo Nghị định 254/2025/NĐ-CP
Mới đây, Chính phủ ban hành Nghị định 254/2025/NĐ-CP ngày 26/09/2025 quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công.
Theo đó, mẫu ủy nhiệm chi nộp thuế số 05.d/TT mới nhất được quy định tại Phụ lục ban hành kèm theo Nghị định 254/2025/NĐ-CP, như sau:
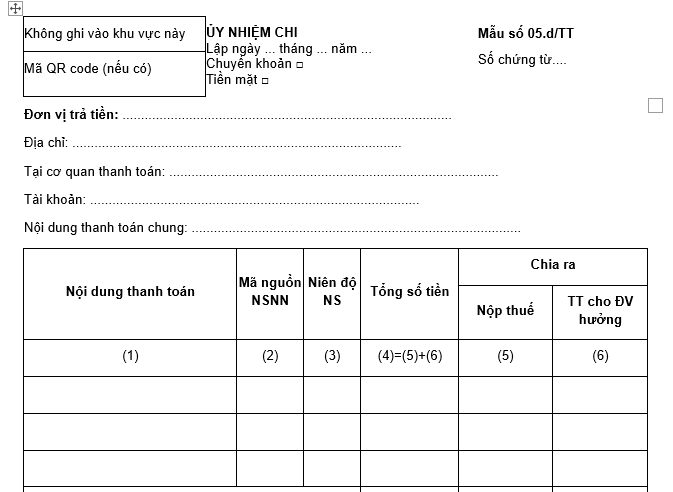
Mẫu ủy nhiệm chi nộp thuế số 05.d/TT mới nhất: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/9/05d-uy-nhiem-nop-thue.doc
Tải về mẫu ủy nhiệm chi nộp thuế số 05.d/TT mới nhất theo Nghị định 254/2025/NĐ-CP (hình từ internet)
Mở tài khoản thanh toán vốn đầu tư công nguồn ngân sách nhà nước thế nào?
Theo Điều 5 Nghị định 254/2025/NĐ-CP quy định về mở tài khoản để thực hiện thanh toán vốn đầu tư công nguồn ngân sách nhà nước:
- Chủ đầu tư nhiệm vụ, dự án sử dụng vốn đầu tư công nguồn ngân sách nhà nước (bao gồm chủ đầu tư dự án thành phần) mở tài khoản tại Kho bạc Nhà nước nơi thuận tiện cho giao dịch. Cơ quan chủ quản có thể thay mặt chủ đầu tư (trong trường hợp chủ đầu tư không ở trong nước) mở tài khoản cho dự án đầu tư công tại nước ngoài sử dụng vốn ngân sách nhà nước để thực hiện thanh toán vốn.
- Việc mở tài khoản để thanh toán thực hiện theo quy định của Chính phủ về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước và của Bộ Tài chính về hướng dẫn đăng ký và sử dụng tài khoản tại Kho bạc Nhà nước.
Đồng thời, mở tài khoản để thanh toán vốn cho nhiệm vụ, dự án đầu tư công bí mật nhà nước của Bộ Quốc phòng, Bộ Công an:
- Bộ Quốc phòng, Bộ Công an mở tài khoản tại Kho bạc Nhà nước để tiếp nhận vốn ngân sách nhà nước giải ngân cho nhiệm vụ, dự án đầu tư công bí mật nhà nước của Bộ Quốc phòng, Bộ Công an.
- Việc mở tài khoản để thanh toán thực hiện theo quy định của Chính phủ về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước và của Bộ Tài chính về hướng dẫn đăng ký và sử dụng tài khoản tại Kho bạc Nhà nước.
Bên cạnh đó, mở tài khoản để thanh toán vốn từ nguồn thu hợp pháp của các cơ quan nhà nước, đơn vị sự nghiệp công lập dành để đầu tư cho dự án đầu tư công thực hiện theo quy định tại Điều 21 Nghị định 254/2025/NĐ-CP.
Hồ sơ thanh toán vốn của dự án sử dụng vốn nước ngoài gồm những gì?
Theo quy định tại Điều 13 Nghị định 254/2025/NĐ-CP về quy định riêng đối với quản lý, thanh toán vốn cho dự án sử dụng vốn nước ngoài như sau:
(1) Hồ sơ thanh toán vốn của dự án:
- Hồ sơ pháp lý của dự án (gửi lần đầu khi giao dịch với cơ quan thanh toán hoặc khi có phát sinh, điều chỉnh, bổ sung): thực hiện theo quy định tại khoản 1 Điều 8 Nghị định 254/2025/NĐ-CP.
Đối với vốn vay ODA và vốn vay ưu đãi nước ngoài thì có thêm bản dịch bằng tiếng Việt thỏa thuận về ODA, vốn vay ưu đãi được ký giữa Chính phủ Việt Nam với nhà tài trợ (có chữ ký và dấu của chủ dự án); các thỏa thuận, thư hoặc văn bản “ý kiến không phản đối” của nhà tài trợ (nếu có).
Đối với vốn viện trợ không hoàn lại thì có thêm bản sao y bản chính Quyết định phê duyệt Văn kiện chương trình, dự án hoặc Quyết định đầu tư chương trình, dự án và Văn kiện chương trình, dự án hoặc Báo cáo nghiên cứu khả thi được phê duyệt; bản sao y bản chính Điều ước quốc tế cụ thể hoặc thỏa thuận cụ thể về ODA không hoàn lại hoặc văn bản trao đổi về dự án ODA không hoàn lại (đối với ODA không hoàn lại) hoặc bản sao có chứng thực văn bản trao đổi về việc cam kết và tiếp nhận vốn viện trợ (đối với vốn viện trợ không thuộc hỗ trợ phát triển chính thức).
- Hồ sơ tạm ứng, thanh toán: theo quy định tại Điều 8 Nghị định 254/2025/NĐ-CP.
Trường hợp hợp đồng quy định sử dụng chứng chỉ thanh toán tạm thời thay thế bảng xác định giá trị công việc hoàn thành, đơn vị gửi chứng chỉ thanh toán tạm thời ký giữa chủ dự án và nhà thầu.
Trường hợp xác nhận tại Kho bạc Nhà nước, thanh toán tại ngân hàng phục vụ, ngoài các hồ sơ nêu trên, chủ dự án không phải gửi giấy rút vốn.
(2) Chủ đầu tư (chủ dự án) có trách nhiệm lập sao kê chi tiêu, đảm bảo việc giải ngân vốn nước ngoài đúng quy định trên nguyên tắc mỗi xác nhận thanh toán vốn chỉ được sử dụng cho một lần giải ngân.
(3) Đối với phương thức rút vốn về tài khoản đặc biệt, chủ đầu tư (chủ dự án) có trách nhiệm báo cáo chi tiêu và gửi đơn hoàn chứng từ hằng tháng. Thời hạn hoàn chứng từ cho Bộ Tài chính đối với các khoản chi tiêu từ tài khoản đặc biệt không vượt quá 06 tháng. Trường hợp sau 06 tháng chủ đầu tư (chủ dự án) không thực hiện hoàn chứng từ, các khoản giải ngân tiếp theo áp dụng hình thức thanh toán trực tiếp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];