Tải mẫu S2d-HKD Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa file excel mới nhất theo Thông tư 152/2025 và cách ghi
Hiện nay, mẫu S2d-HKD Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa mới nhất được ban hành kèm theo Thông tư 152/2025/TT-BTC như sau:
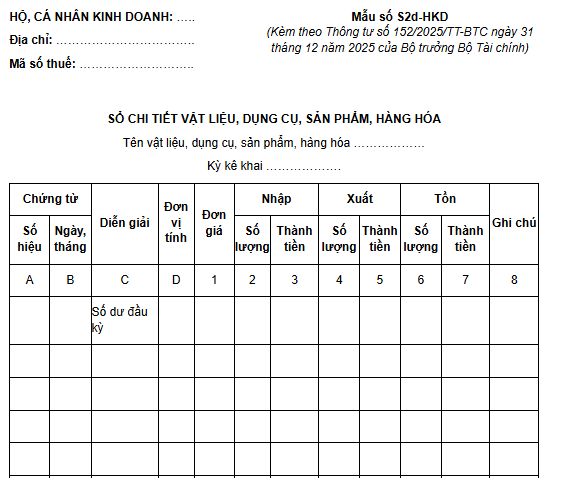
Mẫu S2d-HKD Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa file word: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/6/mau-so-s2d-hkd-thong-tu-152.docx
Mẫu S2d-HKD Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa file excel: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/6/s2d.xlsx
Hướng dẫn phương pháp ghi Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa mới nhất
Theo khoản 2 Điều 6 Thông tư 152/2025/TT-BTC hướng dẫn phương pháp ghi Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế như sau:
(1) Hộ kinh doanh, cá nhân kinh doanh mở sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa để theo dõi, quản lý về tình hình nhập, xuất, tồn cho từng vật liệu, dụng cụ, sản phẩm, hàng hóa.
(2) Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột D: Đơn vị tính của vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Cột 1: Ghi đơn giá nhập, xuất, tồn của từng vật liệu, dụng cụ, sản phẩm, hàng hóa. Trong đó, đơn giá nhập kho của từng vật liệu, dụng cụ, sản phẩm, hàng hóa căn cứ vào chứng từ mua vật liệu, dụng cụ, sản phẩm, hàng hóa.
Đơn giá xuất kho = (Giá trị hàng tồn đầu kỳ + Giá trị hàng nhập trong kỳ)/(Số lượng hàng tồn đầu kỳ + Số lượng hàng nhập trong kỳ)
Đơn giá xuất kho được tính riêng cho từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa theo công thức sau:
- Cột 2: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho.
- Cột 3: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho (Cột 3 = Cột 1 x Cột 2).
- Cột 4: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho.
- Cột 5: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho (Cột 5 = Cột 1 x Cột 4).
- Cột 6: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho.
- Cột 7: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho (Cột 7 = Cột 1 x Cột 6)
Kỳ kế toán của đơn vị kế toán mới được thành lập được quy định thế nào?
Theo Điều 12 Luật kế toán 2015 quy định về kỳ kế toán như sau:
Điều 12. Kỳ kế toán
1. Kỳ kế toán gồm kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng và được quy định như sau:
a) Kỳ kế toán năm là 12 tháng, tính từ đầu ngày 01 tháng 01 đến hết ngày 31 tháng 12 năm dương lịch. Đơn vị kế toán có đặc thù về tổ chức, hoạt động được chọn kỳ kế toán năm là 12 tháng tròn theo năm dương lịch, bắt đầu từ đầu ngày 01 tháng đầu quý này đến hết ngày cuối cùng của tháng cuối quý trước năm sau và phải thông báo cho cơ quan tài chính, cơ quan thuế;
b) Kỳ kế toán quý là 03 tháng, tính từ đầu ngày 01 tháng đầu quý đến hết ngày cuối cùng của tháng cuối quý;
c) Kỳ kế toán tháng là 01 tháng, tính từ đầu ngày 01 đến hết ngày cuối cùng của tháng.
2. Kỳ kế toán của đơn vị kế toán mới được thành lập được quy định như sau:
a) Kỳ kế toán đầu tiên của doanh nghiệp mới được thành lập tính từ đầu ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại khoản 1 Điều này;
b) Kỳ kế toán đầu tiên của đơn vị kế toán khác tính từ đầu ngày quyết định thành lập đơn vị kế toán có hiệu lực đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại khoản 1 Điều này.
3. Đơn vị kế toán khi bị chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động, phá sản thì kỳ kế toán cuối cùng tính từ đầu ngày kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại khoản 1 Điều này đến hết ngày trước ngày quyết định chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động, phá sản đơn vị kế toán có hiệu lực.
...
Như vậy, theo quy định trên thì kỳ kế toán của đơn vị kế toán mới được thành lập như sau:
- Kỳ kế toán đầu tiên của doanh nghiệp mới được thành lập tính từ đầu ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại khoản 1 Điều 12 Luật kế toán 2015;
- Kỳ kế toán đầu tiên của đơn vị kế toán khác tính từ đầu ngày quyết định thành lập đơn vị kế toán có hiệu lực đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại khoản 1 Điều 12 Luật kế toán 2015.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];