- Hướng dẫn tra cứu thông tin người nộp thuế trạng thái 03 05 06 trên congkhaithongtin gdt gov vn chi tiết từng bước ra sao?
- Người nộp thuế đang ở trạng thái 06 không hoạt động tại địa chỉ đã đăng ký được hiểu thế nào?
- Mã số thuế của hộ kinh doanh bị chấm dứt hiệu lực sử dụng đối với hoạt động kinh doanh trong trường hợp nào?
Hướng dẫn tra cứu thông tin người nộp thuế trạng thái 03 05 06 trên congkhaithongtin gdt gov vn chi tiết từng bước ra sao?
Theo khoản 2 Điều 33 Thông tư 90/2026/TT-BTC, Cơ quan thuế thực hiện công khai thông tin đăng ký thuế của người nộp thuế theo quy định tại Điều 7 Luật số 108/2025/QH15 và Điều 4 Nghị định 252/2026/NĐ-CP trên Hệ thống thông tin quản lý thuế đối với các trường hợp sau:
- Người nộp thuế ngừng hoạt động, chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03);
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06);
- Người nộp thuế tạm ngừng hoạt động, kinh doanh(trạng thái 05);
Dưới đây là hướng dẫn tra cứu thông tin người nộp thuế trạng thái 03, 05, 06 trên congkhaithongtin gdt gov vn chi tiết từng bước:
Bước 1: Truy cập vào website Cục Thuế: https://congkhaithongtin.gdt.gov.vn/cong-khai-thong-tin-nnt
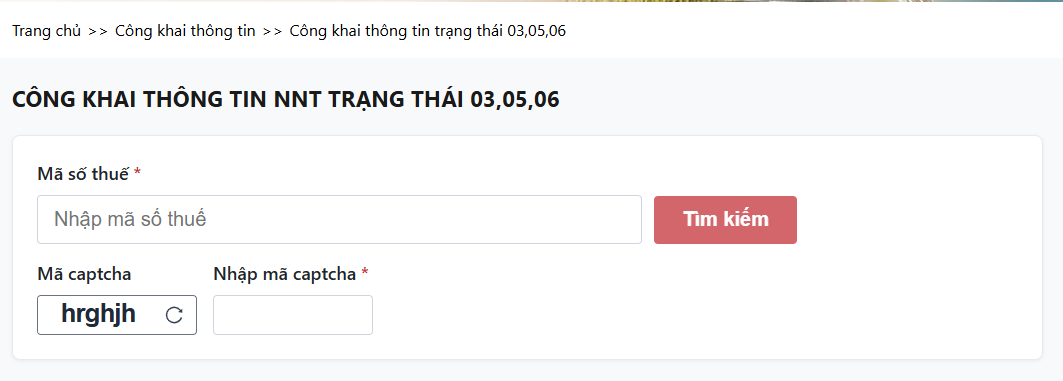
Bước 2: Người nộp thuế nhập Mã số thuế cần tra cứu và nhập Mã captcha đúng. Chọn Tìm Kiếm
- Xem thông tin Kết quả tra cứu MST ở bảng Kết quả tra cứu
- Trường hợp MST có trạng thái công khái 06 và chỉ có 01 Người đại diện pháp luật ứng dụng hiển thị thông tin ở cột: Tên NDDPL/Chủ HKD, Số giấy tờ và Vai trò
- Trường hợp MST hiển thị trạng thái 03 và 05 ứng dụng sẽ không hiển thị dữ liệu ở các cột Tên NDDPL/Chủ HKD, Số giấy tờ và Vai trò
Hướng dẫn tra cứu thông tin người nộp thuế trạng thái 03 05 06 trên congkhaithongtin gdt gov vn chi tiết từng bước ra sao?
Người nộp thuế đang ở trạng thái 06 không hoạt động tại địa chỉ đã đăng ký được hiểu thế nào?
Nhằm hỗ trợ doanh nghiệp, tổ chức thực hiện đúng, đầy đủ thủ tục khi giải thể, chấm dứt hoạt động hoặc khôi phục hiệu lực mã số thuế, Cục Thuế biên soạn tài liệu hướng dẫn một số nội dung cơ bản về: hồ sơ cần chuẩn bị, cơ quan tiếp nhận hồ sơ, trình tự thực hiện với cơ quan đăng ký kinh doanh và cơ quan thuế, các thông báo kết quả cần theo dõi, cũng như những mốc thời gian quan trọng cần lưu ý.
Cục Thuế đã có Tài liệu hướng dẫn doanh nghiệp/tổ chức giải thể/chấm dứt hoạt động/khôi phục hiệu lực mã số thuế (Dành cho doanh nghiệp, tổ chức đang ở trạng thái 00, 03, 06).
Tài liệu hướng dẫn doanh nghiệp/tổ chức giải thể/chấm dứt hoạt động/khôi phục hiệu lực mã số thuế: Tải về
Theo đó, Trạng thái 06 là trường hợp người nộp thuế bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký sau quá trình rà soát, xác minh theo quy định. Khi ở trạng thái này, người nộp thuế cần xác định rõ mục tiêu xử lý:
Nếu không tiếp tục hoạt động: thực hiện thủ tục giải thể chấm dứt hoạt động theo hướng nộp hồ sơ 24/ĐK-TCT tại cơ quan thuế và hoàn thành nghĩa vụ thuế trước khi kết thúc theo đúng luồng.
Nếu muốn tiếp tục hoạt động: thực hiện thủ tục đề nghị khôi phục mã số thuế theo hướng nộp hồ sơ 25/ĐK-TCT, phối hợp xác minh địa chỉ, hoàn thành nghĩa vụ thuế, hóa đơn, xử phạt nếu có.
Nếu không thực hiện xử lý: người nộp thuế tiếp tục ở trạng thái 06 và có thể phát sinh các biện pháp quản lý, cưỡng chế hoặc hạn chế theo quy định nếu còn nghĩa vụ chưa hoàn thành.
Tùy tính chất, mức độ vi phạm và tình trạng nghĩa vụ thuế, người nộp thuế hoặc cá nhân có liên quan có thể bị áp dụng các biện pháp quản lý, cưỡng chế hoặc hạn chế theo quy định của pháp luật về quản lý thuế, hóa đơn, đăng ký doanh nghiệp và pháp luật có liên quan.
Mã số thuế của hộ kinh doanh bị chấm dứt hiệu lực sử dụng đối với hoạt động kinh doanh trong trường hợp nào?
Theo Điều 27 Thông tư 90/2026/TT-BTC, các trường hợp và hồ sơ chấm dứt hiệu lực mã số thuế gồm:
Điều 27. Các trường hợp và hồ sơ chấm dứt hiệu lực mã số thuế
1. Mã số thuế của hộ kinh doanh, hộ gia đình, cá nhân kinh doanh bị chấm dứt hiệu lực sử dụng đối với hoạt động kinh doanh trong các trường hợp sau:
a) Hộ kinh doanh, hộ gia đình, cá nhân kinh doanh chấm dứt hoạt động kinh doanh;
b) Hộ kinh doanh bị thu hồi Giấy chứng nhận đăng ký hộ kinh doanh;
c) Hộ kinh doanh chuyển đổi lên doanh nghiệp;
d) Hộ kinh doanh, cá nhân kinh doanh bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký kinh doanh.
2. Mã số thuế của cá nhân bị chấm dứt hiệu lực trong các trường hợp sau:
a) Cá nhân chết, mất tích, mất năng lực hành vi dân sự theo quy định của pháp luật;
b) Số định danh cá nhân bị hủy theo quy định của pháp luật về căn cước;
c) Mã số thuế cá nhân do cơ quan thuế đã cấp có thông tin quốc tịch là người Việt Nam nhưng thông tin xác định danh tính của cá nhân (gồm: họ và tên, số giấy tờ, ngày tháng năm sinh) không khớp đúng hoặc không đủ thông tin để xác thực với Cơ sở dữ liệu quốc gia về dân cư và không còn nghĩa vụ nộp thuế chưa hoàn thành theo dữ liệu quản lý của cơ quan thuế.
...
Như vậy, mã số thuế của hộ kinh doanh bị chấm dứt hiệu lực sử dụng đối với hoạt động kinh doanh trong các trường hợp:
- Hộ kinh doanh chấm dứt hoạt động kinh doanh;
- Hộ kinh doanh bị thu hồi Giấy chứng nhận đăng ký hộ kinh doanh;
- Hộ kinh doanh chuyển đổi lên doanh nghiệp;
- Hộ kinh doanh bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];