Hướng dẫn đăng nhập trang Thuế điện tử không cần qua tài khoản VneID của người đại diện
Dưới đây là hướng dẫn cách truy cập trang Thuế điện tử không cần thông qua tài khoản VneID của người đại diện, có thể thực hiện trực tiếp tại Cổng dịch vụ công quốc gia, cụ thể như sau:
Bước 1: Truy cập trang Cổng dịch vụ công quốc gia tại đường link https://dichvucong.gov.vn/p/home/dvc-thanh-toan-thue-ca-nhan.html
Sau đó nhấn chọn "Đăng nhập"

Bước 2: Chọn tài khoản cấp bởi Cổng dịch vụ công quốc gia dành cho Doang nghiệp/Tổ chức

Bước 3: Chọn "Usb ký số"
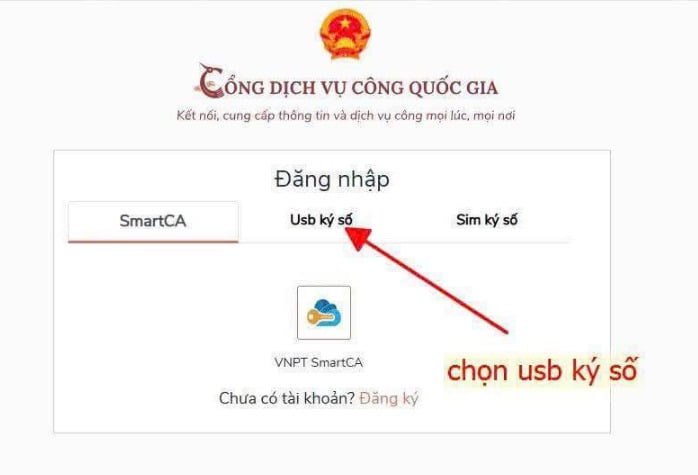
Bước 4: Sau khi nhấn chọn Usb ký số sẽ hiện "Tải về công cụ ký điện tử trên Windows & Mac OS tại đây" thì nhấn chọn "tại đây"
- Có công cụ truy cập rồi sau đó nhấn chọn "Đăng nhập"
- Trường hợp hiện tài khoản không tồn tại thì chọn "Đăng ký"

Bước 5: Chọn chữ ký số sau đó nhấn chọn "OK"

Bước 6: Chọn "Thanh toán trực tuyến"
- Sau đó chọn "Khai và nộp thuế doanh nghiệp"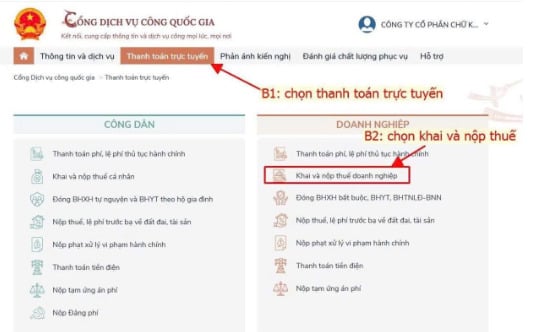
Bước 7: Chọn "Kê khai thuế doanh nghiệp"

Bước 8: Hệ thống tự động chuyển qua trang Thuế điện tử, sau đó thực hiện nộp tờ khai và nộp thuế như bình thường.
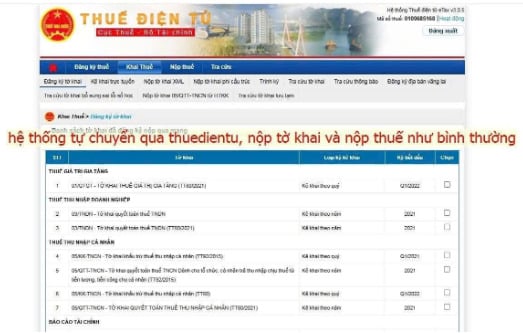
Trên đây là hướng dẫn 08 bước truy cập trang Thuế điện tử không cần thông qua tài khoản VneID của người đại diện, có thể thực hiện trực tiếp tại Cổng dịch vụ công quốc gia.
Xem thêm Hướng dẫn đăng nhập trang Thuế điện tử bằng tài khoản định danh VNeID
Hướng dẫn phân quyền khai thuế trên tài khoản định danh VneID mới nhất
Hướng dẫn ủy quyền và xác nhận ủy quyền đăng ký định danh tổ chức trên VNeID
Hướng dẫn đăng nhập trang Thuế điện tử không cần qua tài khoản VneID của người đại diện (Hình từ Internet)
Nộp thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế thế nào?
Căn cứ tại Điều 20 Thông tư 19/2021/TT-BTC quy định nộp thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế như sau:
(1) Người nộp thuế thực hiện lập chứng từ nộp NSNN điện tử theo quy định tại điểm a khoản 5 Điều 4 Thông tư 19/2021/TT-BTC.
- Người nộp thuế lựa chọn thông tin khoản nộp do Cổng thông tin điện tử mà người nộp thuế lựa chọn lập chứng từ nộp NSNN cung cấp nêu tại Điều 38 Thông tư 19/2021/TT-BTC để lập chứng từ nộp NSNN; người nộp thuế chỉ được sửa thông tin số tiền nộp thuế. Người nộp thuế kiểm tra thông tin trên chứng từ nộp NSNN ký điện tử và gửi đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư 19/2021/TT-BTC.
- Đối với khoản nộp chưa có thông tin trên Cổng thông tin điện tử mà người nộp thuế lựa chọn lập chứng từ nộp NSNN, người nộp thuế lập đầy đủ thông tin trên chứng từ nộp NSNN, ký điện tử và gửi đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư 19/2021/TT-BTC.
(2) Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận, kiểm tra thông tin trên chứng từ nộp NSNN và gửi thông báo (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này) cho người nộp thuế để thông báo tiếp nhận chứng từ nộp NSNN của người nộp thuế hoặc thông báo lý do không nhận chứng từ nộp NSNN chậm nhất 15 phút kể từ khi nhận được chứng từ nộp NSNN điện tử của người nộp thuế.
(3) Xử lý chứng từ nộp NSNN tại Cổng thông tin điện tử mà người nộp thuế lựa chọn lập chứng từ nộp NSNN.
- Trường hợp chứng từ nộp NSNN được tiếp nhận thì Cổng thông tin điện tử mà người nộp thuế lựa chọn lập chứng từ nộp NSNN thực hiện tự động tạo “số tham chiếu” của chứng từ nộp NSNN và cập nhật vào thông báo tiếp nhận chứng từ nộp NSNN gửi cho người nộp thuế.
“Số tham chiếu” trên chứng từ nộp NSNN là một dãy ký tự số được tự động tạo trên Hệ thống ứng dụng của đơn vị nơi người nộp thuế thực hiện việc tạo lập chứng từ nộp NSNN để luân chuyển qua các ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán đến KBNN. “Số tham chiếu” có tính duy nhất trên phạm vi toàn quốc cho từng chứng từ nộp NSNN của người nộp thuế, bao gồm 20 ký tự, trong đó 4 ký tự đầu là mã của đơn vị nơi người nộp thuế thực hiện việc tạo lập chứng từ nộp NSNN do Tổng cục Thuế cung cấp cho đơn vị kết nối với Cổng thông tin của Tổng cục Thuế, 4 ký tự tiếp theo là năm lập chứng từ nộp NSNN, 10 ký tự tiếp theo là số tự sinh tăng dần của hệ thống các đơn vị, 2 ký tự cuối là ký hiệu hình thức lập chứng từ nộp NSNN.
- Cổng thông tin điện tử của Tổng cục Thuế thực hiện truyền thông tin theo chứng từ nộp NSNN (bao gồm: Tài khoản trích nợ; số tiền nộp NSNN; KBNN nơi hưởng nguồn thu; Số tham chiếu) đến ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán mà người nộp thuế đã lựa chọn trích tài khoản.
- Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận thông báo về việc xử lý thông tin chứng từ nộp NSNN nộp thuế thành công/không thành công (theo mẫu số 05/TB-TĐT ban hành kèm theo Thông tư này) và chứng từ nộp NSNN đã được ngân hàng, tổ chức trung gian thanh toán ký số (nếu có) gửi đến và gửi cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC.
(4) Ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán đã tham gia kết nối với Cổng thông tin điện tử của Tổng cục Thuế nơi người nộp thuế lựa chọn trích tài khoản khi nhận được chứng từ nộp NSNN của người nộp thuế do Cổng thông tin điện tử của Tổng cục Thuế truyền sang thực hiện:
- Kiểm tra điều kiện trích nợ tài khoản của người nộp thuế. Chậm nhất 05 phút kể từ khi nhận thông tin chứng từ nộp NSNN do Cổng thông tin điện tử của Tổng cục Thuế truyền sang, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thực hiện:
+ Trường hợp tài khoản của người nộp thuế không đủ điều kiện trích nợ, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thông báo về việc nộp thuế không thành công (theo mẫu số 05/TB-TĐT ban hành kèm theo Thông tư này) đến Cổng thông tin điện tử của Tổng cục Thuế để gửi cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC.
+ Trường hợp chứng từ nộp NSNN đủ điều kiện trích nợ, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thực hiện trích nợ tài khoản của người nộp thuế theo thông tin nộp NSNN do Cổng thông tin điện tử của Tổng cục Thuế truyền đến và ký điện tử trên chứng từ nộp NSNN. Ngân hàng, hoặc tổ chức cung ứng dịch vụ trung gian thanh toán gửi thông báo về việc nộp thuế điện tử thành công (theo mẫu số 05/TB-TĐT ban hành kèm theo Thông tư này) đồng thời kèm chứng từ nộp NSNN đã được ngân hàng, tổ chức trung gian thanh toán ký điện tử (nếu có) đến Cổng thông tin điện tử của Tổng cục Thuế để gửi cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC.
- Chuyển tiền và truyền thông tin chứng từ nộp NSNN (bao gồm: Tài khoản trích nợ; số tiền nộp NSNN; KBNN nơi nhận khoản thu NSNN; ngày trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay; Số tham chiếu) đến ngân hàng nơi KBNN mở tài khoản để thực hiện theo quy định về phối hợp thu NSNN theo quy định tại Điều 38 Thông tư 19/2021/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];