Hướng dẫn chi tiết cách tạo và khai báo chứng từ số hóa trên phần mềm ECUS5VNACCS từ 01/6/2026 tại Đội thông quan 03YY
Để đáp ứng yêu cầu số hóa chứng từ và khai báo điện tử theo quy định mới tại Thông tư 121/2025/TT-BTC, Cục Hải Quan sẽ thực hiện thí điểm mô hình Thông quan tập trung nhằm đẩy mạnh số hóa và hiện đại hóa thủ tục hải quan tại Đội thông quan 03YY, Chi cục Hải quan KV III từ ngày 01/6/2026.
Theo đó, doanh nghiệp từ 01/6/2026 sẽ tạo và khai báo các chứng từ số hóa theo quy định mới trên phần mềm ECUS5VNACCS tại Đội thông quan 03YY. Trên phần mềm ECUS5VNACCS có hai cách để doanh nghiệp nhập liệu và khai báo chứng từ số hóa như sau:
Cách 1: Doanh nghiệp tạo và khai báo chứng từ số hóa có sử dụng AI
Doanh nghiệp có thể chọn 01 trong ba cách sau:
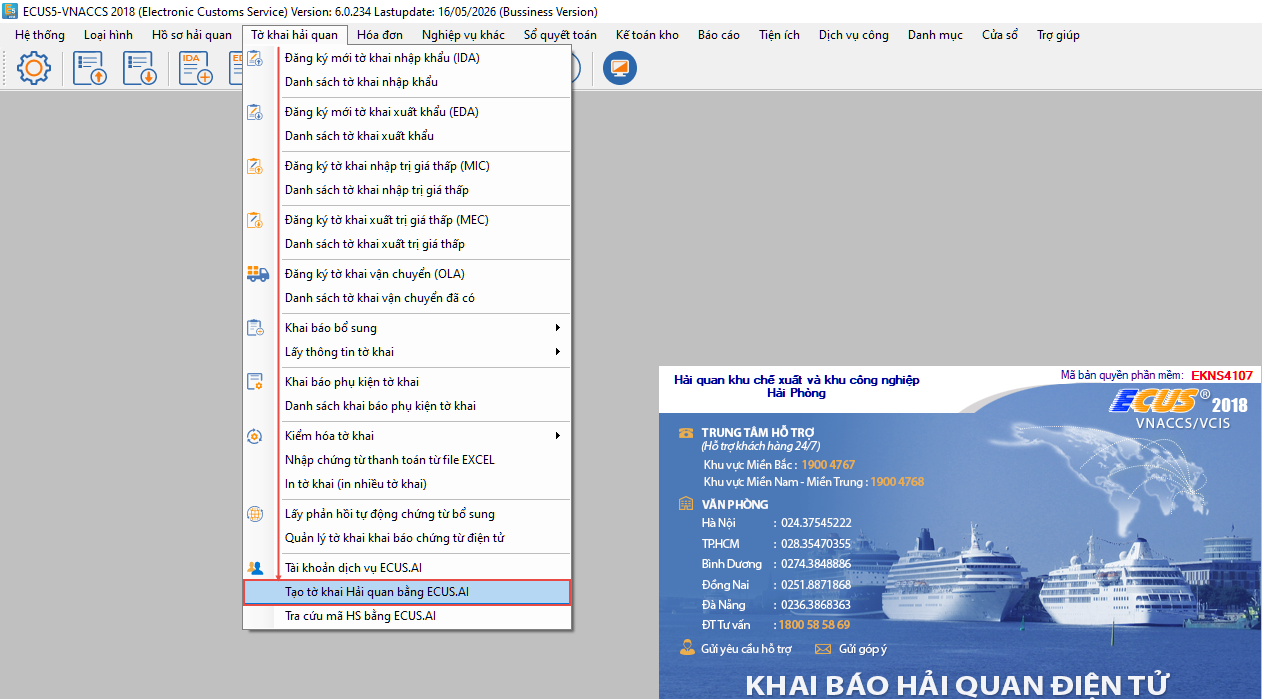
(1) Tạo chứng từ sử dụng ECUS.AI – theo quy trình 3 bước
Doanh nghiệp truy cập vào menu Tờ khai Hải quan và chọn Tạo tờ khai Hải quan bằng ECUS.AI
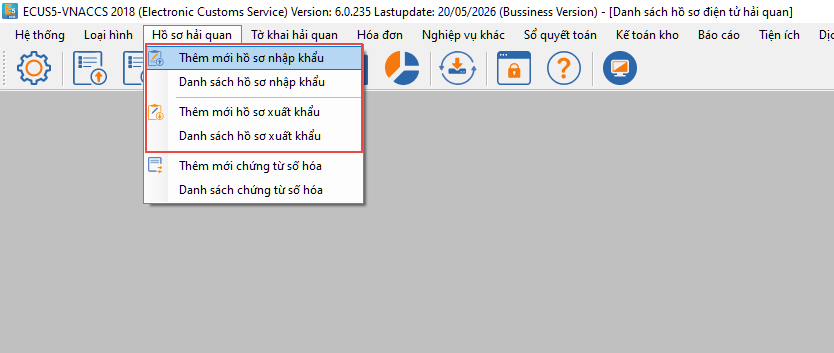
(2) Tạo chứng từ số hóa sử dụng ECUS.AI – từ hồ sơ hải quan
Doanh nghiệp truy cập vào menu Hồ sơ hải quan và chọn Thêm mới hồ sơ nhập khẩu (hoặc xuất khẩu).
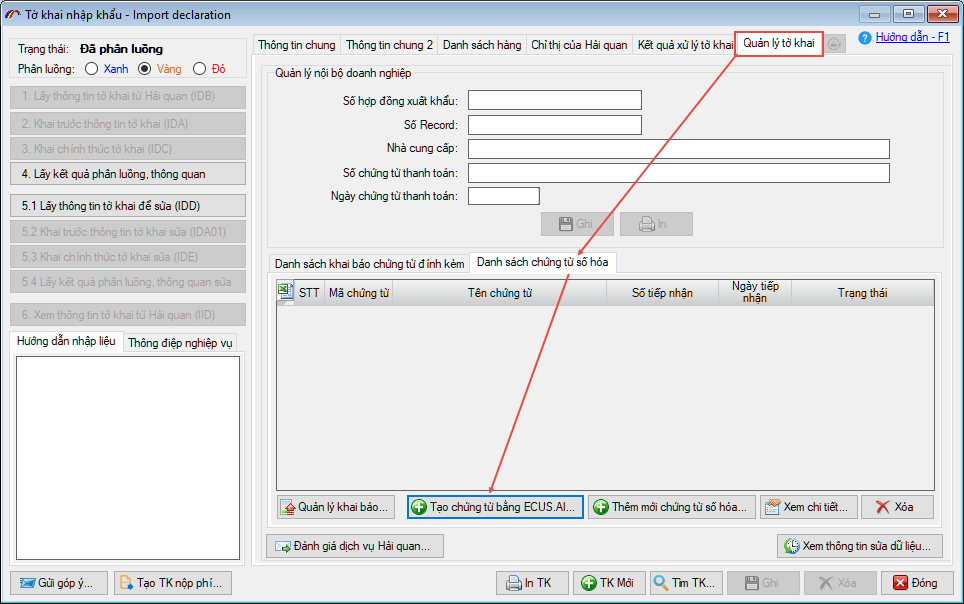
(3) Tạo chứng từ số hóa sử dụng ECUS.AI – từ tờ khai hải quan đã có
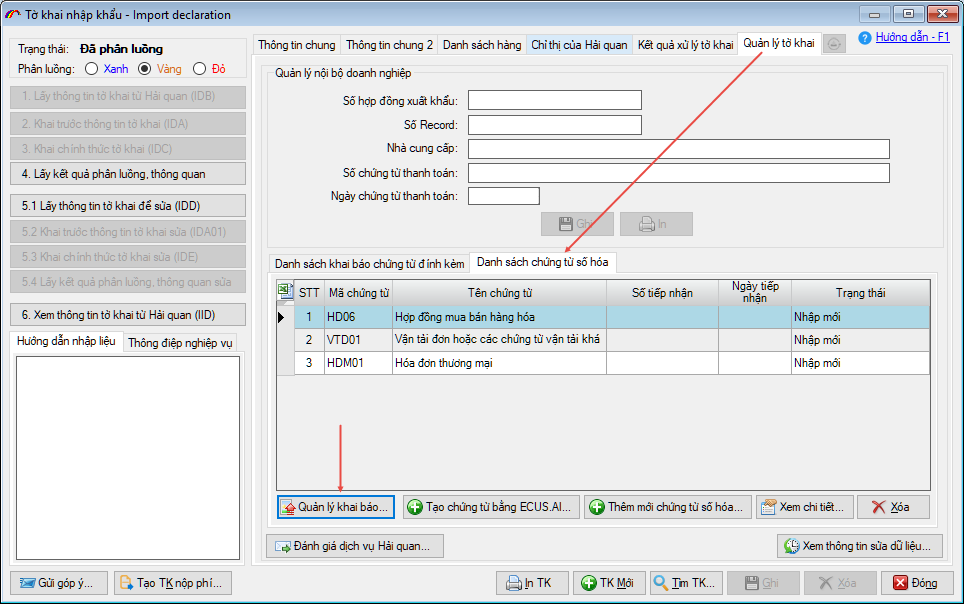
Doanh nghiệp mở tờ khai đã khai báo, phân luồng và truy cập vào tab Quản lý tờ khai, chọn Danh sách chứng từ số hóa.
(4) Khai báo chứng từ số hoá vừa tạo:
- Khai báo và lấy phản hồi kết quả cho từng chứng từ: người khai mở chi tiết chứng từ và nhấn nút Khai thông tin chứng từ.
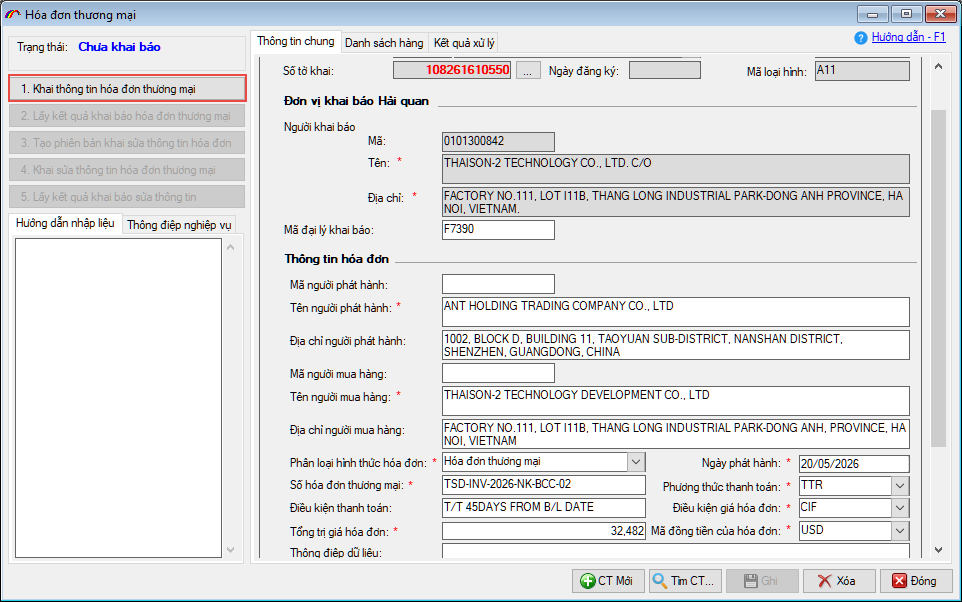
- Khai báo và lấy phản hồi kết quả cho nhiều chứng từ: nhấn vào Quản lý khai báo tại Danh sách chứng từ số hoá, tab Quản lý tờ khai và đánh dấu tích chọn vào các chứng từ cần khai báo trong danh sách, sau đó nhấn nút Khai báo để khai báo cho tất cả chứng từ đã chọn.
Doanh nghiệp xem các hướng dẫn chia tiết cách khai chứng từ số hóa sử dụng ECUS.AI tại đây: Xem chi tiết
Cách 2: Doanh nghiệp tạo và khai báo chứng từ số hóa không sử dụng AI
(1) Tạo chứng từ số hóa không sử dụng AI:
Doanh nghiệp mở tờ khai cần khai báo chứng từ số hóa, vào tab Quản lý tờ khai / Danh sách chứng từ số hóa và nhấn nút Thêm mới chứng từ số hóa.
 (2) Khai báo chứng từ số hoá vừa tạo (tương tự với chứng từ số hóa sử dụng AI)
Doanh nghiệp xem các hướng dẫn chia tiết cách khai chứng từ số hóa không sử dụng ECUS.AI tại đây: Xem chi tiết
Hướng dẫn chi tiết cách tạo và khai báo chứng từ số hóa trên phần mềm ECUS5VNACCS từ 01/6/2026 tại Đội thông quan 03YY (Hình từ internet)
Hồ sơ hải quan đối với hàng hóa xuất khẩu, nhập khẩu không thuộc đối tượng chịu thuế bao gồm những thành phần nào?
Căn cứ theo khoản 3 Điều 16 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 5 Điều 1 Thông tư 39/2018/TT-BTC và khoản 4 Điều 1 Thông tư 121/2025/TT-BTC, hồ sơ hải quan đối với hàng hóa xuất khẩu, nhập khẩu không thuộc đối tượng chịu thuế gồm những thành phần sau:
(1) Các hồ sơ hải quan tương ứng với hàng hóa xuất khẩu, nhập khẩu
(2) Đối với hàng hóa nhập khẩu là hàng viện trợ không thuộc đối tượng chịu thuế nhập khẩu:
- Không thuộc hỗ trợ phát triển chính thức (ODA) của các cơ quan, tổ chức, cá nhân nước ngoài dành cho Việt Nam: Quyết định phê duyệt văn kiện chương trình, dự án, khoản viện trợ phi dự án và văn kiện chương trình, dự án, phi dự án theo quy định tại điểm a khoản 1 Điều 24 Nghị định 80/2020/NĐ-CP.
(3) Hàng hóa nhập khẩu sử dụng nguồn vốn hỗ trợ phát triển chính thức (ODA):
- Điều ước quốc tế cụ thể hoặc thỏa thuận cụ thể về vốn ODA không hoàn lại hoặc văn bản trao đổi về việc cam kết và tiếp nhận vốn ODA không hoàn lại;
- Quyết định phê duyệt văn kiện dự án, phi dự án hoặc Quyết định đầu tư chương trình và Văn kiện dự án hoặc Báo cáo nghiên cứu khả thi được phê duyệt.
(4) Hàng hóa nhập khẩu là hàng viện trợ quốc tế khẩn cấp để cứu trợ và khắc phục hậu quả thiên tai:
- Quyết định phê duyệt văn kiện viện trợ quốc tế khẩn cấp để khắc phục hậu quả thiên tai của cơ quan có thẩm quyền;
- Văn kiện viện trợ quốc tế.
(5) Đối với hàng hóa nhập khẩu của tổ chức, cá nhân Việt Nam để thực hiện dự án ODA viện trợ không hoàn lại cho nước ngoài:
- Quyết định của đơn vị chủ quản về việc giao nhiệm vụ quản lý và thực hiện dự án hoặc quyết định phê duyệt dự án ODA của cơ quan chủ quản dự án trong đó ghi rõ hình thức cung cấp là ODA không hoàn lại;
- Danh mục chi tiết hàng hóa viện trợ cho nước ngoài do đơn vị thực hiện dự án lập;
- Hợp đồng cung cấp hàng hoá đối với trường hợp tổ chức, cá nhân trúng thầu nhập khẩu hoặc hợp đồng uỷ thác nhập khẩu hàng hoá đối với trường hợp nhập khẩu ủy thác.
(6) Đối với hàng hóa xuất khẩu để thực hiện dự án ODA viện trợ không hoàn lại của Việt Nam cho nước ngoài:
- Quyết định của đơn vị chủ quản về việc giao nhiệm vụ quản lý và thực hiện dự án hoặc quyết định phê duyệt dự án ODA của cơ quan chủ quản dự án trong đó ghi rõ hình thức cung cấp là ODA không hoàn lại;
- Danh mục chi tiết hàng hóa viện trợ cho nước ngoài do đơn vị thực hiện dự án lập;
- Hợp đồng cung cấp hàng hóa cho dự án (trường hợp đơn vị thực hiện dự án không trực tiếp xuất khẩu).
(7) Đối với hàng hóa thuộc đối tượng không chịu thuế giá trị gia tăng là máy móc, thiết bị, phụ tùng, vật tư thuộc loại trong nước chưa sản xuất được cần nhập khẩu để sử dụng trực tiếp cho hoạt động nghiên cứu khoa học, phát triển công nghệ; máy móc, thiết bị, phụ tùng thay thế, phương tiện vận tải chuyên dùng và vật tư thuộc loại trong nước chưa sản xuất được, cần nhập khẩu để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí; máy bay, trực thăng, tàu lượn, giàn khoan, tàu thuyền thuộc loại trong nước chưa sản xuất được, cần nhập khẩu để tạo tài sản cố định của doanh nghiệp hoặc đi thuê của nước ngoài để sử dụng cho sản xuất, kinh doanh, cho thuê:
- Hợp đồng bán hàng theo kết quả đấu thầu hoặc hợp đồng cung cấp hàng hóa hoặc hợp đồng cung cấp dịch vụ do cơ sở trúng thầu hoặc được chỉ định thầu hoặc đơn vị cung cấp dịch vụ ghi rõ không bao gồm thuế giá trị gia tăng;
- Hợp đồng ủy thác nhập khẩu đối với trường hợp nhập khẩu ủy thác ghi rõ không bao gồm thuế giá trị gia tăng;
- Văn bản của cơ quan nhà nước có thẩm quyền theo quy định của Luật Khoa học và Công nghệ giao nhiệm vụ cho các tổ chức thực hiện chương trình, dự án, đề tài nghiên cứu khoa học và phát triển công nghệ hoặc hợp đồng khoa học và công nghệ giữa bên đặt hàng với bên nhận đặt hàng thực hiện hợp đồng khoa học và công nghệ đối với máy móc, thiết bị, vật tư thuộc loại trong nước chưa sản xuất được, cần nhập khẩu để sử dụng trực tiếp cho hoạt động nghiên cứu khoa học, phát triển công nghệ;
- Hợp đồng ký với bên nước ngoài đối với trường hợp thuê máy bay, trực thăng, tàu lượn, giàn khoan, tàu thuyền thuộc loại trong nước chưa sản xuất được dùng cho sản xuất, kinh doanh, cho thuê.
(8) Giấy xác nhận hàng hoá nhập khẩu phục vụ trực tiếp cho quốc phòng của Bộ Quốc phòng hoặc phục vụ trực tiếp cho an ninh của Bộ Công an đối với hàng hoá nhập khẩu là sản phẩm quốc phòng, an ninh thuộc đối tượng không chịu thuế giá trị gia tăng;
(9) Hợp đồng cho thuê tài chính trong đó nêu rõ bên thuê tài chính là doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan đối với hàng hoá nhập khẩu của doanh nghiệp cho thuê tài chính để cho doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan thuê lại theo hình thức cho thuê tài chính thuộc đối tượng không chịu thuế nhập khẩu, thuế giá trị giá tăng đưa trực tiếp vào doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan;
(10) Hợp đồng bán hàng vào doanh nghiệp chế xuất, khu phi thuế quan theo kết quả đấu thầu hoặc chỉ định thầu trong đó, quy định giá trúng thầu không bao gồm thuế nhập khẩu đối với hàng hoá của các nhà thầu nhập khẩu từ nước ngoài đưa trực tiếp vào doanh nghiệp chế xuất, khu phi thuế quan để xây dựng nhà xưởng, văn phòng, lắp đặt thiết bị theo kết quả đấu thầu;
(11) Giấy xác nhận nhập khẩu xuất bản phẩm để kinh doanh của cơ quan có thẩm quyền theo quy định của pháp luật về xuất bản đối với hàng hóa là báo, tạp chí, bản tin, đặc san, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học - kỹ thuật, sách phục vụ thông tin đối ngoại, sách in bằng chữ dân tộc thiểu số và tranh, ảnh, áp phích tuyên truyền cổ động, kể cả dưới dạng băng hoặc đĩa ghi tiếng, ghi hình, dữ liệu điện tử nhập khẩu thuộc đối tượng không chịu thuế giá trị gia tăng;
(12) Văn bản phê duyệt tiếp nhận hàng hóa ủng hộ, tài trợ của các cơ quan, tổ chức tiếp nhận đối với hàng hóa nhập khẩu ủng hộ, tài trợ cho phòng, chống, khắc phục hậu quả thảm họa, thiên tai, dịch bệnh, chiến tranh thuộc đối tượng không chịu thuế giá trị gia tăng;
(13) Văn bản xác nhận về nguồn gốc, xuất xứ, chất lượng giống, mục đích sử dụng để nhân giống, tạo giống của cơ quan có thẩm quyền hoặc tổ chức được cơ quan có thẩm quyền của nước xuất khẩu ủy quyền theo quy định của pháp luật về chăn nuôi đối với trường hợp nhập khẩu sản phẩm giống vật nuôi thuộc đối tượng không chịu thuế giá trị gia tăng;
(14) Hồ sơ hải quan đối với đối tượng không chịu thuế tiêu thụ đặc biệt, người nộp thuế thực hiện theo quy định của pháp luật thuế tiêu thụ đặc biệt.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];