Cách tra cứu mã HS Code bằng ECUS AI dựa trên mô tả hàng hóa cho doanh nghiệp xuất nhập khẩu thế nào?
Để thực hiện tra cứu mã số HS bằng ECUS AI, người khai hải quan thực hiện như sau:
- Truy cập vào menu Tờ khai hải quan / Tra cứu mã số HS bằng ECUS AI:
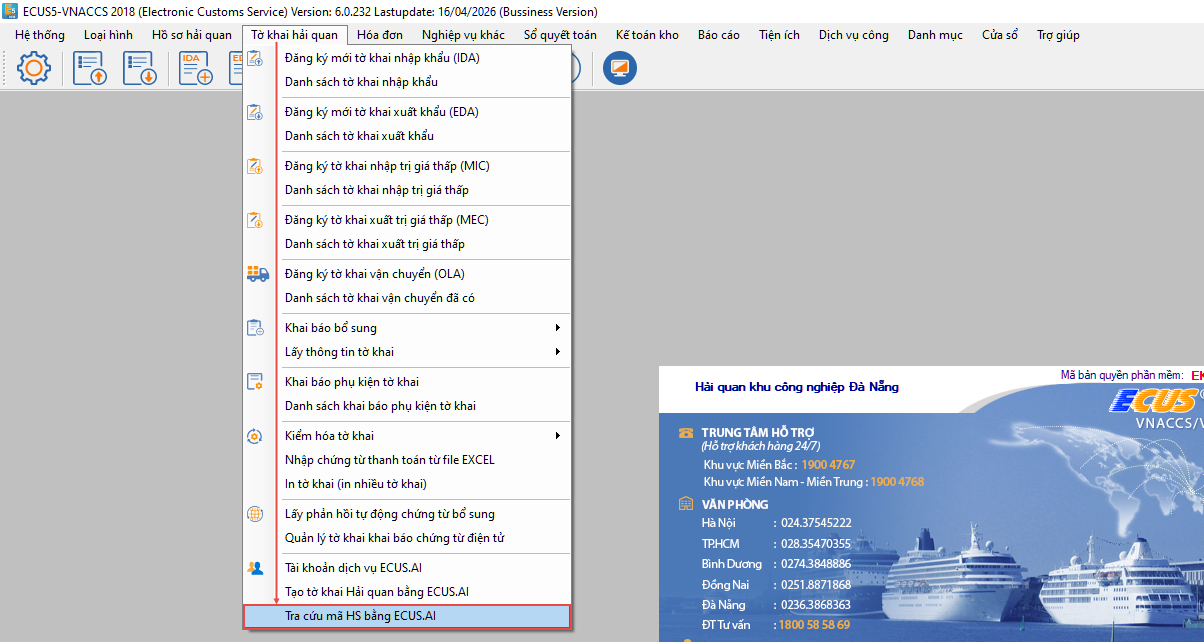
- Giao diện chức năng hiện ra như sau:
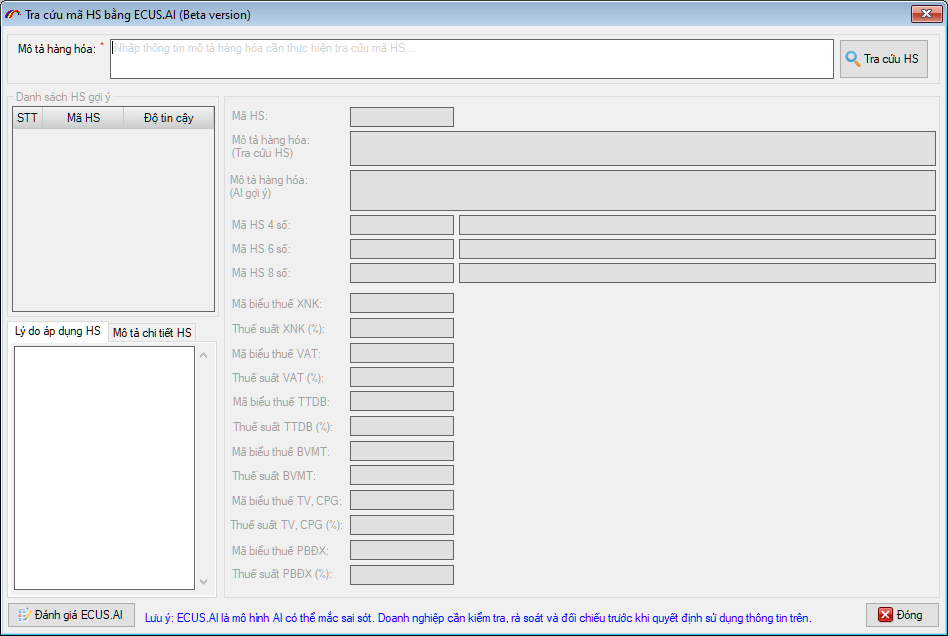
- Người khai nhập nội dung mô tả về hàng hóa, sau đó nhấn nút Tra cứu, hệ thống tiến hành tra cứu và trả kết quả:
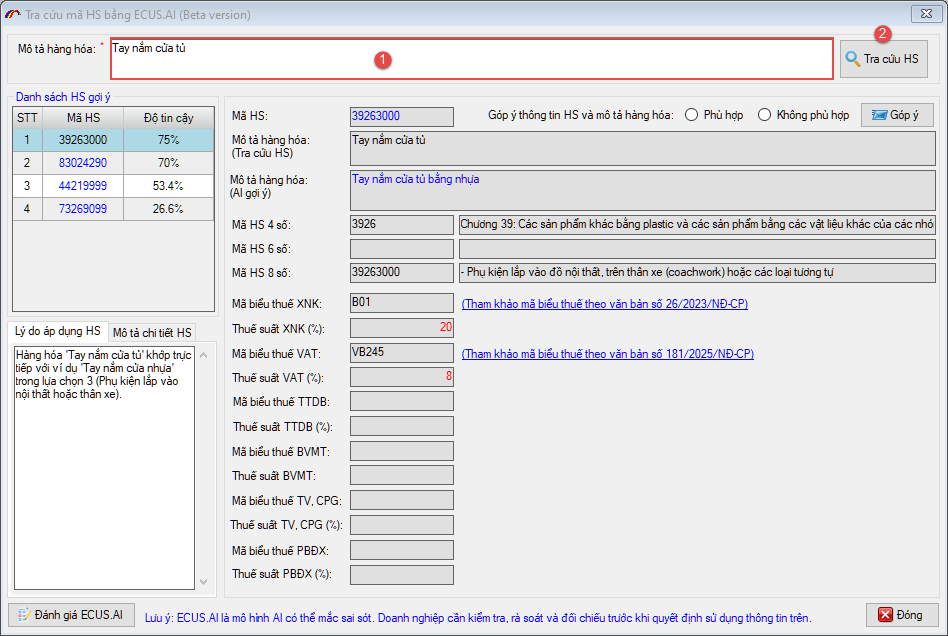
- Sau khi tra cứu thành công, hệ thống sẽ trả về kết quả tra cứu, với các nội dung:
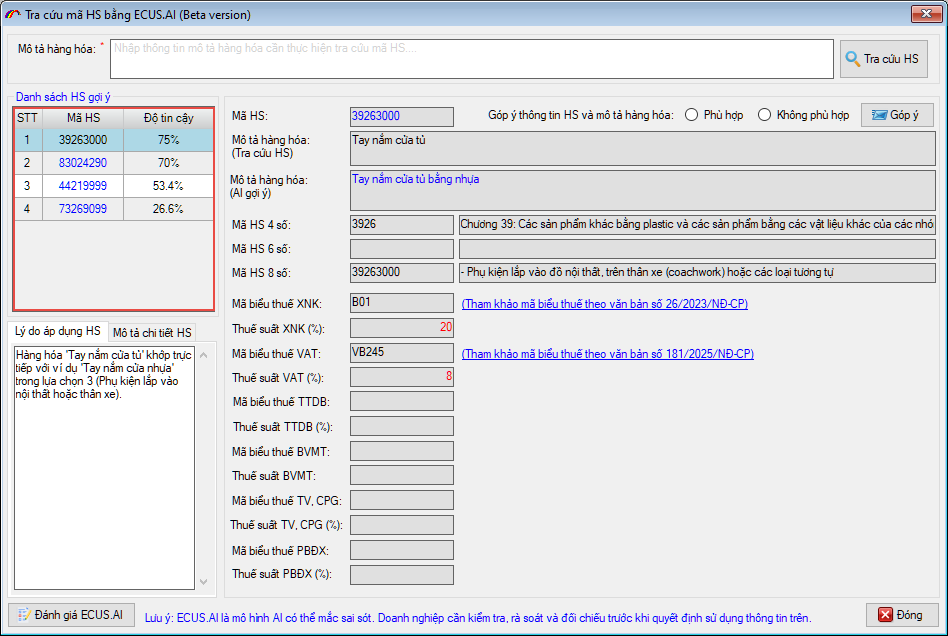
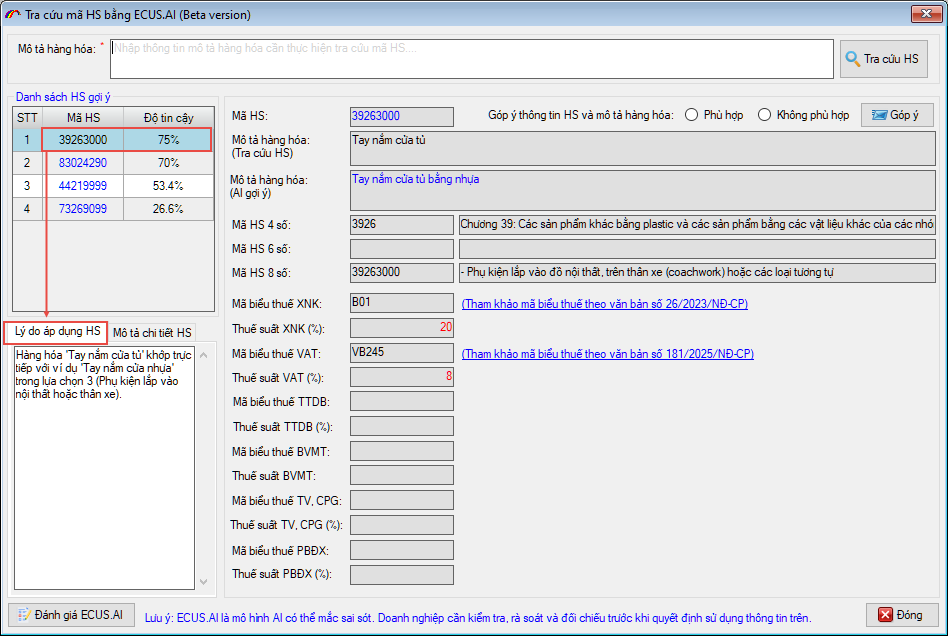
Danh sách HS gợi ý: Dựa vào tên mô tả hàng hóa mà người khai cung cấp, hệ thống sẽ trả cứu và đưa ra danh sách các mã số HS trùng khớp kèm với Độ tin cậy của từng mã:
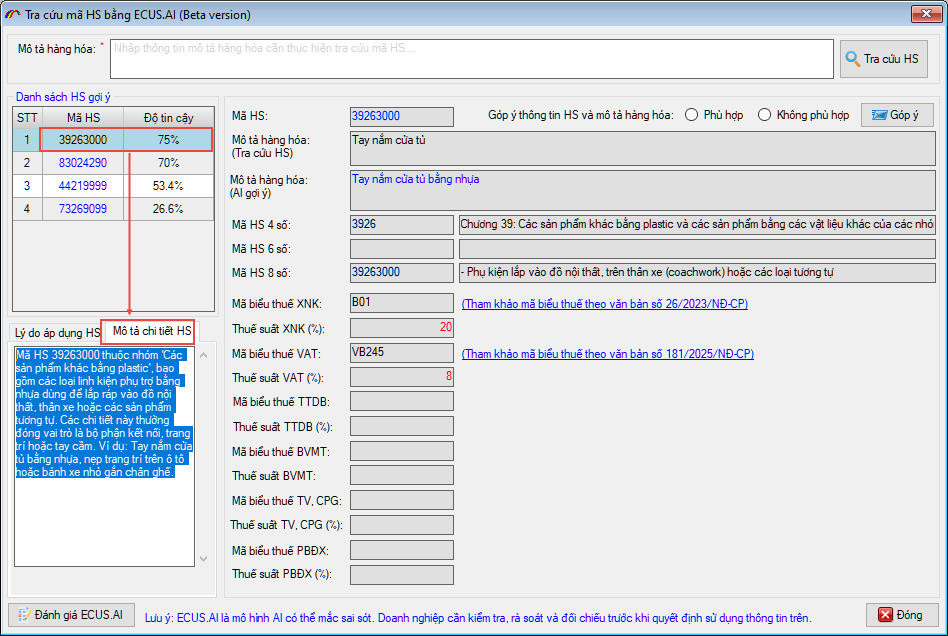
Thông tin chi tiết: Khi người khai nhấn chọn vào dòng HS chi tiết trong danh sách, các thông tin liên quan về HS sẽ hiển thị như: Tên mô tả hàng hóa do AI gợi ý, tên mô tả hàng hóa theo danh mục HS 4 số, HS 6 số, HS 8 số kèm mã biểu thuế áp dụng (Biểu thuế XNK, VAT, TTDB, BVMT, TV/CBPG), thuế suất của hàng hóa nếu có:
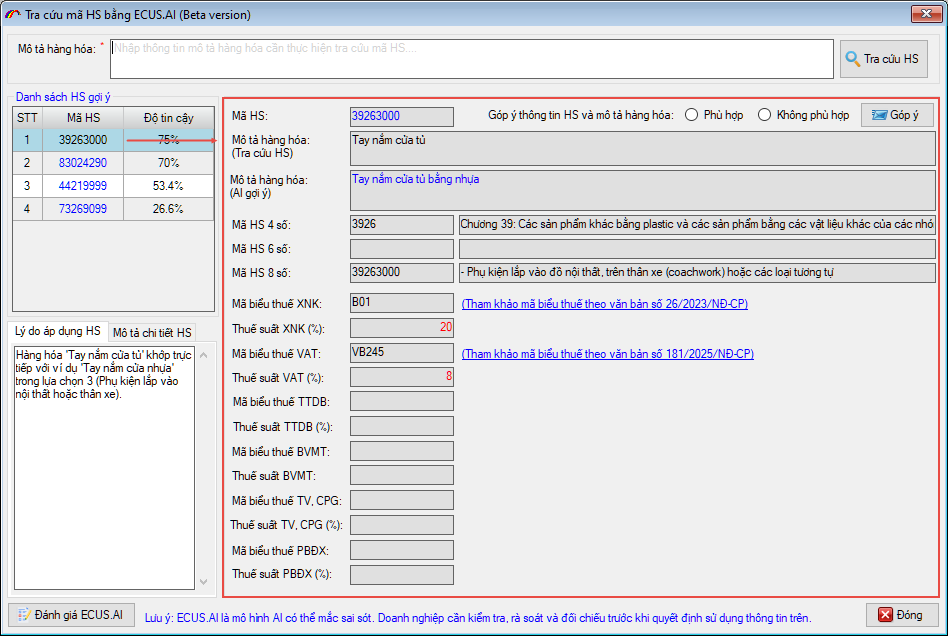
Lý do áp dụng HS: đây là thông tin chi tiết về lý do mà AI áp dụng mã số HS này cho mô tả hàng hóa người khai đã nhập:
Mô tả chi tiết HS: đây là thông tin mô tả chi tiết về HS trong biểu thuế XNK của hàng hóa:
Lưu ý: Kết quả từ AI là thông tin gợi ý hỗ trợ tra cứu, doanh nghiệp vẫn cần đối chiếu với đặc tính, thành phần, công dụng và hồ sơ thực tế của hàng hóa trước khi xác định mã HS để khai báo.
(*) Trên đây là hướng dẫn tra cứu mã HS Code bằng ECUS AI cho doanh nghiệp xuất nhập khẩu dựa trên mô tả hàng hóa.
Cách tra cứu mã HS Code bằng ECUS AI dựa trên mô tả hàng hóa cho doanh nghiệp xuất nhập khẩu thế nào? (hình từ internet)
Quyền tự do kinh doanh xuất khẩu, nhập khẩu theo Luật Quản lý ngoại thương được quy định thế nào?
Căn cứ theo Điều 5 Luật Quản lý ngoại thương 2017, quyền tự do kinh doanh xuất khẩu, nhập khẩu được quy định như sau:
(1) Quyền tự do kinh doanh xuất khẩu, nhập khẩu đối với thương nhân Việt Nam không là tổ chức kinh tế có vốn đầu tư nước ngoài được thực hiện như sau:
- Thương nhân được kinh doanh xuất khẩu, nhập khẩu và thực hiện các hoạt động khác có liên quan không phụ thuộc vào ngành, nghề đăng ký kinh doanh, trừ hàng hóa thuộc Danh mục hàng hóa cấm xuất khẩu, cấm nhập khẩu và hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu;
- Thương nhân khi xuất khẩu, nhập khẩu hàng hóa theo giấy phép, theo điều kiện phải đáp ứng các yêu cầu về giấy phép, điều kiện;
- Chi nhánh của thương nhân Việt Nam được thực hiện hoạt động ngoại thương theo ủy quyền của thương nhân.
(2) Quyền tự do kinh doanh xuất khẩu, nhập khẩu đối với thương nhân Việt Nam là tổ chức kinh tế có vốn đầu tư nước ngoài, chi nhánh của thương nhân nước ngoài tại Việt Nam được thực hiện như sau:
- Thực hiện quyền xuất khẩu, quyền nhập khẩu theo quy định của Luật này và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Bộ Công Thương công bố Danh mục hàng hóa, lộ trình thực hiện quyền xuất khẩu, quyền nhập khẩu theo quy định của điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên;
- Thực hiện quyền xuất khẩu thông qua mua hàng hóa tại Việt Nam để xuất khẩu ra nước ngoài dưới hình thức đứng tên trên tờ khai hàng hóa xuất khẩu để thực hiện và chịu trách nhiệm về các thủ tục liên quan đến xuất khẩu. Quyền xuất khẩu không bao gồm quyền tổ chức mạng lưới mua gom hàng hóa tại Việt Nam để xuất khẩu;
- Thực hiện quyền nhập khẩu hàng hóa từ nước ngoài vào Việt Nam để bán cho thương nhân có quyền phân phối hàng hóa đó tại Việt Nam dưới hình thức đứng tên trên tờ khai hàng hóa nhập khẩu để thực hiện và chịu trách nhiệm về các thủ tục liên quan đến nhập khẩu. Quyền nhập khẩu không bao gồm quyền tổ chức hoặc tham gia hệ thống phân phối hàng hóa tại Việt Nam.
(3) Thương nhân nước ngoài không có hiện diện tại Việt Nam, tổ chức, cá nhân khác có liên quan thuộc các nước, vùng lãnh thổ (sau đây gọi chung là nước) là thành viên của Tổ chức Thương mại Thế giới và các nước có thỏa thuận song phương với Việt Nam có quyền xuất khẩu, quyền nhập khẩu theo quy định của pháp luật Việt Nam và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(4) Hàng hóa xuất khẩu, nhập khẩu phải được quy định, công bố chi tiết tương ứng với phân loại hàng hóa của Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo quy định của pháp luật về hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];