Mẫu cam kết thuế TNCN năm 2026 mới nhất ( Mẫu 08 CK TNCN)? Tải về?
Mẫu cam kết thuế TNCN năm 2026 mới nhất là Mẫu 08/CK-TNCN ban hành kèm Thông tư 80/2021/TT-BTC.
Dưới đây là Mẫu 08/CK-TNCN Mẫu cam kết thuế TNCN năm 2026 ban hành kèm Thông tư 80/2021/TT-BTC có dạng như sau:
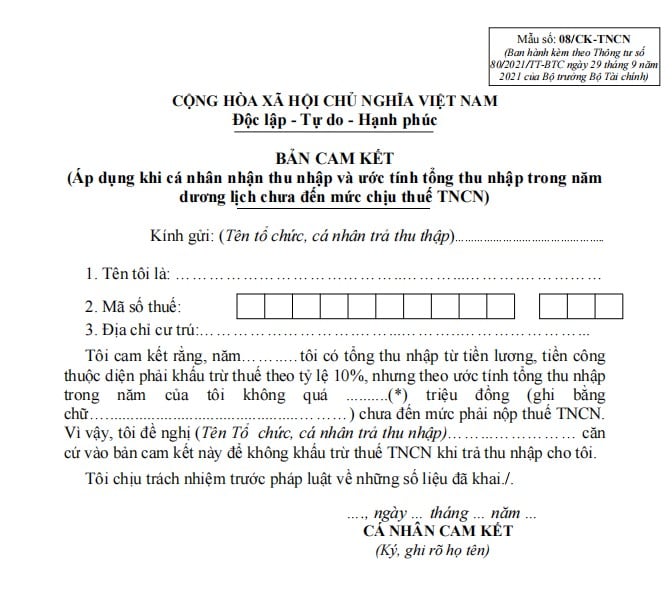
>>> TẢI VỀ File PDF Mẫu cam kết thuế TNCN năm 2026 mới nhất (Mẫu 08 CK TNCN)
>>> TẢI VỀ File Word Mẫu cam kết thuế TNCN năm 2026 mới nhất (Mẫu 08 CK TNCN)
Mẫu cam kết thuế TNCN năm 2026 mới nhất (Mẫu 08/CK-TNCN)? Tải về? (Hình từ Internet)
Cách tính thuế TNCN phải nộp khi nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng/tháng từ năm 2026 đơn giản nhất?
Vừa qua ngày 17/10/2025, Ủy ban Thường vụ Quốc hội vừa thông qua Nghị quyết 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân.
Theo Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định như sau:
Điều 1. Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, nâng mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm)
Hướng dẫn cách tính thuế TNCN phải nộp khi nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng/tháng từ năm 2026 như sau:
Căn cứ Điều 21 Luật Thuế thu nhập cá nhân 2007 (được sửa đổi bởi Luật thuế thu nhập cá nhân sửa đổi 2012 và Luật sửa đổi các Luật về thuế 2014) và Điều 7, Điều 9 Thông tư 111/2013/TT-BTC quy định thuế thu nhập cá nhân phải nộp được tính như sau:
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Theo đó, để tính được số thuế phải nộp cần phải tính được thu nhập tính thuế và thuế suất, cụ thể:
- Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế, trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản giảm trừ.
Thu nhập tính thuế = Thu nhập chịu thuế - (Các khoản giảm trừ + Các khoản bảo hiểm, từ thiện,... (nếu có)
- Thuế suất:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 60 | Đến 5 | 5 |
2 | Trên 60 đến 120 | Trên 5 đến 10 | 10 |
3 | Trên 120 đến 216 | Trên 10 đến 18 | 15 |
4 | Trên 216 đến 384 | Trên 18 đến 32 | 20 |
5 | Trên 384 đến 624 | Trên 32 đến 52 | 25 |
6 | Trên 624 đến 960 | Trên 52 đến 80 | 30 |
7 | Trên 960 | Trên 80 | 35 |
Giảm thuế thu nhập cá nhân được quy định như thế nào?
Căn cứ theo Điều 4 Thông tư 111/2013/TT-BTC quy định giảm thuế thu nhập cá nhân như sau:
Theo quy định tại Điều 5 Luật Thuế Thu nhập cá nhân 2007, Điều 5 Nghị định 65/2013/NĐ-CP, người nộp thuế gặp khó khăn do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì được xét giảm thuế tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp. Cụ thể như sau:
[1] Xác định số thuế được giảm
- Việc xét giảm thuế được thực hiện theo năm tính thuế. Người nộp thuế gặp khó khăn do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo trong năm tính thuế nào thì được xét giảm số thuế phải nộp của năm tính thuế đó.
- Số thuế phải nộp làm căn cứ xét giảm thuế là tổng số thuế thu nhập cá nhân mà người nộp thuế phải nộp trong năm tính thuế, bao gồm:
+ Thuế thu nhập cá nhân đã nộp hoặc đã khấu trừ đối với thu nhập từ đầu tư vốn, thu nhập từ chuyển nhượng vốn, thu nhập từ chuyển nhượng bất động sản, thu nhập từ trúng thưởng, thu nhập từ bản quyền, thu nhập từ nhượng quyền thương mại, thu nhập từ thừa kế; thu nhập từ quà tặng.
+ Thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh và thu nhập từ tiền lương, tiền công.
- Căn cứ để xác định mức độ thiệt hại được giảm thuế là tổng chi phí thực tế để khắc phục thiệt hại trừ (-) đi các khoản bồi thường nhận được từ tổ chức bảo hiểm (nếu có) hoặc từ tổ chức, cá nhân gây ra tai nạn (nếu có).
- Số thuế giảm được xác định như sau:
+ Trường hợp số thuế phải nộp trong năm tính thuế lớn hơn mức độ thiệt hại thì số thuế giảm bằng mức độ thiệt hại.
+ Trường hợp số thuế phải nộp trong năm tính thuế nhỏ hơn mức độ thiệt hại thì số thuế giảm bằng số thuế phải nộp.
[2] Thủ tục, hồ sơ xét giảm thuế thực hiện theo văn bản hướng dẫn về quản lý thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];