Mẫu số 01 ĐNHUY Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN mới nhất 2026?
Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN 2026 (Mẫu số 01 ĐNHUY) được quy định tại Phụ lục I ban hành kèm theo Thông tư 80/2021/TT-BTC.
Mẫu số 01 ĐNHUY Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN mới nhất 2026 có dạng như sau:
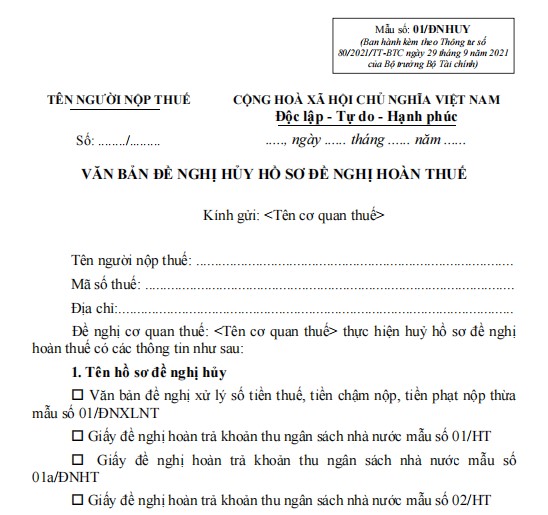
>>> Tải về File PDF Mẫu số 01 ĐNHUY Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN mới nhất 2026
>>> Tải về File W Mẫu số 01 ĐNHUY Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN mới nhất 2026
Mẫu số 01/ĐNHUY Mẫu đơn xin hủy hồ sơ đề nghị hoàn thuế TNCN mới nhất 2026? Tải về đầy đủ? (Hình từ Internet)
Khi nào Hộ kinh doanh được hoàn thuế? Hướng dẫn chi tiết ra sao?
Vừa qua, Cục thuế đã ra mắt Sổ tay hướng dẫn thực hiện nghĩa vụ thuế dành cho hộ kinh doanh, cá nhân kinh doanh.
TẢI VỀ Sổ tay hướng dẫn
Theo đó, tại Mục VI Sổ tay hướng dẫn, Cục thuế có hướng dẫn về hoàn thuế đối với hộ kinh doanh như sau:
[1] Hộ kinh doanh được hoàn thuế khi nào?
Hộ kinh doanh trong năm có số thuế nộp thừa thì được bù trừ với số thuế phải nộp hoặc được hoàn trả số thuế đã nộp thừa khi không còn tiền thuế nợ.
- Hộ kinh doanh được chủ quản quản lý nền tảng thương mại điện tử, nền tảng số khác (trong nước hoặc nước ngoài) có chức năng đặt hàng trực tuyến và chức năng thanh toán thực hiện khấu trừ, khai và nộp thuế thay hoặc đã nộp thuế nhưng có doanh thu thực tế phát sinh của năm từ 500 triệu đồng trở xuống thì được bù trừ với số thuế phải nộp hoăc được hoàn thuế.
- Hộ kinh doanh có số tiền thuế, tiền chậm nộp, tiền phạt đã nộp hoặc được các tổ chức, cá nhân đã khấu trừ, nộp thay lớn hơn số tiền thuế, tiền chậm nộp, tiền phạt phải nộp thì được bù trừ với số thuế phải nộp hoăc được hoàn thuế.
[2] Để được hoàn thuế, hộ kinh doanh cần chuẩn bị gì
Để được hoàn thuế hộ kinh doanh phải kê khai chỉ tiêu đề nghị hoàn thuế trên Tờ khai thuế năm:
- Hồ sơ đề nghị hoàn thuế nộp thừa đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế là Tờ khai thuế mẫu số 01/TKN-CNKD TẢI VỀ.
- Hồ sơ đề nghị hoàn thuế nộp thừa đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất là Tờ khai thuế mẫu số 02/QTT-TNCN-CNKD TẢI VỀ.
Trường hợp Hộ kinh doanh kê khai chính xác các tờ khai trong năm, các thông tin liên quan đến việc xác định nghĩa vụ thuế của Hộ kinh doanh khớp đúng với dữ liệu tại Hệ thống quản lý của Cơ quan thuế thì Cơ quan thuế thực hiện hoàn thuế tự động cho Hộ kinh doanh theo quy định.
Ngoài ra, Cục thuế có hướng dẫn cách để hộ kinh doanh được hoàn thuế như sau:
- Hộ kinh doanh có thể nộp hồ sơ đề nghị hoàn thuế bằng những phương thức sau:
+ Đề nghị hoàn thuế bằng hồ sơ điện tử: Người nộp thuế gửi đề nghị hoàn thuế điện tử qua Hệ thống thông tin quản lý thuế hoặc qua các Cổng thông tin điện tử khác theo quy định về giao dịch điện tử trong lĩnh vực thuế.
+ Đề nghị hoàn thuế bằng hồ sơ giấy: Người nộp thuế nộp trực tiếp hoặc qua đường bưu chính đề nghị hoàn thuế bằng giấy đến cơ quan thuế.
- Nơi nộp hồ sơ hoàn thuế là cơ quan thuế nơi nộp hồ sơ khai thuế. Trường hợp hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số đã được chủ quản quản lý sàn giao dịch thương mại điện tử, nền tảng số thực hiện khấu trừ, nộp thuế thay hoặc chỉ có hoạt động kinh doanh khác đã được tổ chức khác khấu trừ, khai thay, nộp thuế thay thì cơ quan tiếp nhận và giải quyết hồ sơ hoàn thuế là cơ quan thuế quản lý nơi chủ hộ kinh doanh, cá nhân kinh doanh cư trú.
Việc tiếp nhận, phân loại, giải quyết hồ sơ hoàn thuế nộp thừa được quy định thế nào tại Thông tư 18?
Việc tiếp nhận, phân loại, giải quyết hồ sơ hoàn thuế nộp thừa được quy định tại Điều 6 Thông tư 18/2026/TT-BTC như sau:
[1] Cơ quan thuế tiếp nhận, phân loại, giải quyết hồ sơ hoàn thuế nộp thừa của hộ kinh doanh, cá nhân kinh doanh theo quy định của pháp luật về quản lý thuế.
[2] Cơ quan thuế ban hành Quyết định hoàn thuế hoặc Quyết định hoàn thuế kiêm bù trừ thu ngân sách nhà nước theo quy định.
[3] Cơ quan thuế gửi Lệnh hoàn trả khoản thu ngân sách nhà nước hoặc Lệnh hoàn trả kiêm bù trừ khoản thu ngân sách nhà nước cho Kho bạc Nhà nước quản lý địa bàn tương ứng với cơ quan thuế ban hành Lệnh hoàn trả để thực hiện hạch toán hoàn trả và chuyển chứng từ cho Kho bạc Nhà nước nơi có khoản thu ngân sách nhà nước được bù trừ để hạch toán thu ngân sách nhà nước theo quy định để thực hiện hoàn thuế cho người nộp thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];