Công văn 3365 CT CS trả lời vướng mắc về tiền thuê đất của Cục Thuế mới nhất?
Ngày 22/8/2025, Cục Thuế ban hành Công văn 3365/CT-CS về việc chính sách tiền thuê đất.
Công văn 3365 CT CS |
Cục Thuế nhận được Công văn 8259/HAN-QLDN2 ngày 01/08/2025 của Thuế Thành phố Hà Nội về chính sách tiền thuê đất. Về vấn đề này. Cục Thuế có ý kiến như sau:
- Căn cứ khoản 1 Điều 153 Luật Đất đai 2024:
Điều 153. Các khoản thu ngân sách từ đất đai
1. Các khoản thu ngân sách từ đất đai bao gồm:
a) Tiền sử dụng đất;
b) Tiền thuê đất;
c) Tiền thu từ việc xử phạt vi phạm hành chính về đất đai;
d) Tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý, sử dụng đất đai;
đ) Tiền sử dụng đất tăng thêm, tiền thuê đất tăng thêm đối với các dự án không đưa đất vào sử dụng, chậm tiến độ sử dụng;
e) Thuế sử dụng đất;
g) Thuế thu nhập từ chuyển quyền sử dụng đất;
h) Phí và lệ phí trong quản lý, sử dụng đất đai;
i) Khoản thu khác theo quy định của pháp luật.
[...]
- Căn cứ khoản 1 Điều 8 Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
Điều 8. Giá tính thuế đối với hoạt động kinh doanh bất động sản
Đối với hoạt động kinh doanh bất động sản là giá bán bất động sản chưa có thuế giá trị gia tăng, trừ tiền sử dụng đất hoặc tiền thuê đất nộp ngân sách nhà nước (giá đất được trừ). Giá đất được trừ để tính thuế giá trị gia tăng được xác định trong một số trường hợp như sau:
1. Trường hợp được Nhà nước giao đất, cho thuê đất trả tiền một lần cho cả thời gian thuê (thông qua đấu giá hoặc không thông qua đấu giá), chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất, điều chỉnh quyết định giao đất, điều chỉnh quyết định cho thuê đất, điều chỉnh quy hoạch chi tiết, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất, chuyển hình thức từ thuê đất trả tiền hằng năm sang thuê đất trả tiền một lần cho cả thời gian thuê thì giá đất được trừ để tính thuế giá trị gia tăng là tiền sử dụng đất, tiền thuê đất trả tiền một lần cho cả thời gian thuê được tính theo quy định tại Nghị định của Chính phủ về tiền sử dụng đất, tiền thuê đất (chưa trừ tiền bồi thường, hỗ trợ, giải phóng mặt bằng về đất mà người sử dụng đất đã ứng trước (nếu có)).
[...]
Căn cứ quy định nêu trên, khoản thu bổ sung theo quy định tại khoản 2 Điều 257 Luật Đất đai 2024
Điều 257. Giải quyết về tài chính đất đai, giá đất khi Luật này có hiệu lực thi hành
[...]
2. Đối với trường hợp đã có quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, cho phép chuyển từ hình thức thuê đất trả tiền hằng năm sang thuê đất trả tiền một lần cho cả thời gian thuê, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất, điều chỉnh quy hoạch chi tiết theo quy định của pháp luật về đất đai và quy định khác của pháp luật có liên quan trước ngày Luật này có hiệu lực thi hành nhưng chưa quyết định giá đất thì thực hiện như sau:
a) Đối với trường hợp giao đất, cho thuê đất theo quy định của Luật Đất đai năm 1993, Luật Đất đai số 13/2003/QH11 và các văn bản quy định chi tiết, hướng dẫn thi hành mà được bàn giao đất trên thực tế trước ngày 01 tháng 01 năm 2005 thì chính sách thu tiền sử dụng đất, tiền thuê đất và giá đất để tính tiền sử dụng đất, tiền thuê đất áp dụng tại thời điểm bảng giá đất năm 2005 do Ủy ban nhân dân cấp tỉnh ban hành có hiệu lực thi hành;
b) Đối với trường hợp giao đất, cho thuê đất theo quy định của Luật Đất đai năm 1993, Luật Đất đai số 13/2003/QH11 và các văn bản quy định chi tiết, hướng dẫn thi hành mà được cơ quan nhà nước có thẩm quyền bàn giao đất trên thực tế từ ngày 01 tháng 01 năm 2005 đến trước ngày Luật này có hiệu lực thi hành thì chính sách thu tiền sử dụng đất, tiền thuê đất và giá đất để tính tiền sử dụng đất, tiền thuê đất được xác định tại thời điểm bàn giao đất trên thực tế;
c) Đối với trường hợp đã có quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, cho phép chuyển hình thức thuê đất trả tiền hàng năm sang thuê đất trả tiền một lần cho cả thời gian thuê, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất, điều chỉnh quy hoạch chi tiết xây dựng theo quy định của Luật Đất đai số 45/2013/QH13 và các văn bản quy định chi tiết, hướng dẫn thi hành nhưng phương án giá đất chưa được trình Ủy ban nhân dân cấp có thẩm quyền thì chính sách thu tiền sử dụng đất, tiền thuê đất và giá đất được xác định tại thời điểm ban hành quyết định đó.
Trường hợp Ủy ban nhân dân cấp có thẩm quyền đã thực hiện giao đất, cho thuê đất theo tiến độ bồi thường, hỗ trợ, tái định cư thì giá đất cụ thể được xác định theo thời điểm ban hành của từng quyết định;
d) Chính phủ quy định về việc áp dụng phương pháp định giá đất và khoản tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền sử dụng đất, tiền thuê đất của các trường hợp quy định tại các điểm a, b và c khoản này.”
Căn cứ quy định nêu trên, khoản thu bổ sung theo quy định tại khoản 2 Điều 257 Luật Đất đai 2024, khoản 2 Điều 50, khoản 9 Điều 51 Nghị định số 103/2024/NĐ-CP là một trong các khoản thu ngân sách từ đất đai theo quy định tại điểm i khoản 1 Điều 153 Luật Đất đai 2024; không phải là khoản thu tiền sử dụng đất, tiền thuê đất theo quy định tại điểm a, điểm b khoản 1 Điều 153 Luật Đất đai 2024.
Đề nghị Thuế Thành phố Hà Nội căn cứ quy định nêu trên và hồ sơ thực tế để giải quyết theo đúng quy định pháp luật.
*Xem chi tiết tại Công văn 3365/CT-CS trả lời vướng mắc về tiền thuê đất của Cục Thuế mới nhất?
Công văn 3365/CT-CS trả lời vướng mắc về tiền thuê đất của Cục Thuế mới nhất? (Hình từ Internet)
Mẫu giấy đề nghị giảm tiền thuê đất năm 2025 theo Nghị định 230?
Chính phủ ban hành Nghị định 230/2025/NĐ-CP ngày 19/8/2025 quy định trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai 2024, có hiệu lực từ ngày 19/8/2025.
Theo Phụ lục ban hành kèm theo Nghị định 230/2025/NĐ-CP quy định mẫu giấy đề nghị giảm tiền thuê đất năm 2025 như sau:
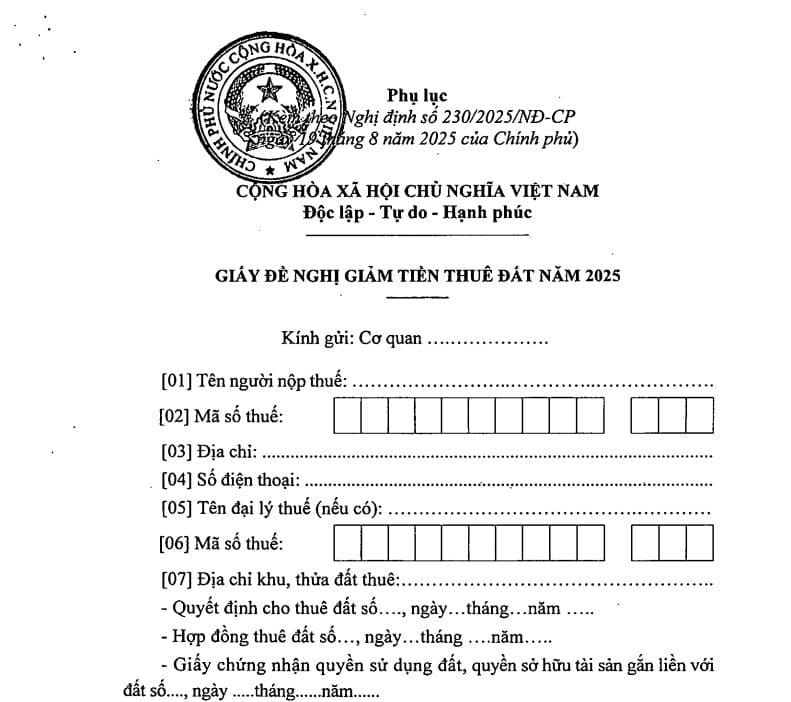
Mẫu giấy đề nghị giảm tiền thuê đất
>>> TẢI VỀ Mẫu giấy đề nghị giảm tiền thuê đất năm 2025 tại đây.
Quyền lựa chọn hình thức trả tiền thuê đất được quy định cụ thể ra sao?
Căn cứ theo Điều 30 Luật Đất đai 2024 quy định quyền lựa chọn hình thức trả tiền thuê đất như sau:
[1] Tổ chức kinh tế, đơn vị sự nghiệp công lập, cá nhân, người gốc Việt Nam định cư ở nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài đang được Nhà nước cho thuê đất thu tiền thuê đất hằng năm nhưng thuộc trường hợp được Nhà nước cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê theo quy định của Luật Đất đai 2024 được lựa chọn chuyển sang thuê đất trả tiền thuê đất một lần cho thời gian thuê đất còn lại và phải xác định lại giá đất để tính tiền thuê đất tại thời điểm có quyết định cho phép chuyển sang thuê đất theo hình thức trả tiền thuê đất một lần cho cả thời gian thuê theo quy định của Luật Đất đai 2024.
[2] Tổ chức kinh tế, cá nhân, người gốc Việt Nam định cư ở nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài đang được Nhà nước cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê được lựa chọn chuyển sang thuê đất thu tiền thuê đất hằng năm. Tiền thuê đất đã nộp được khấu trừ vào tiền thuê đất hằng năm phải nộp theo quy định của Chính phủ.
[3] Đơn vị sự nghiệp công lập được Nhà nước giao đất không thu tiền sử dụng đất mà có nhu cầu sử dụng một phần hoặc toàn bộ diện tích được giao để sản xuất, kinh doanh, cung cấp dịch vụ thì được lựa chọn chuyển sang hình thức Nhà nước cho thuê đất thu tiền thuê đất hằng năm đối với phần diện tích đó.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];