File word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC
Chuyên viên pháp lý Tuyết Nhi09:39 04/11/25
Dưới đây là file word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC và hướng dẫn chi tiết cách điền.
>> Thông tư 175/2011/TT-BTC hướng dẫn kế toán doanh nghiệp môi giới bảo hiểm hết hiệu lực từ 2026
1. File word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC
Ngày 27/10/2025, Bộ Tài Chính ban hành Thông tư 99/2025/TT-BTC (có hiệu lực từ ngày 01/01/2026) hướng dẫn chế độ kế toán doanh nghiệp thay thế Thông tư 200/2014/TT-BTC.
Phiếu xuất kho dùng để theo dõi chặt chẽ số lượng vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá xuất kho cho các bộ phận sử dụng trong doanh nghiệp, làm căn cứ để hạch toán chi phí sản xuất, tính giá thành sản phẩm, dịch vụ và kiểm tra việc sử dụng, thực hiện định mức tiêu hao vật tư (căn cứ phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC)
Theo đó, phiếu xuất kho theo Thông tư 99/2025/TT-BTC là Mẫu 02 - VT. Quý khách hàng tải file word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC tại file dưới đây:
 |
File word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC |
>> Xem thêm mẫu phiếu xuất kho theo Thông tư 200/2014/TT-BTC: TẠI ĐÂY
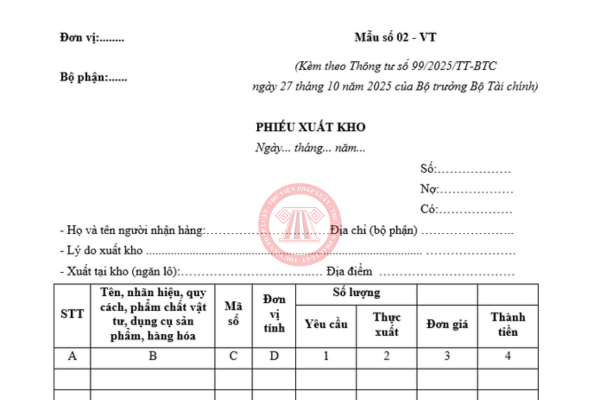
File word mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC
(Ảnh minh họa - Nguồn Internet)
2. Hướng dẫn cách ghi mẫu phiếu xuất kho theo Thông tư 99/2025/TT-BTC
Căn cứ Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, hướng dẫn phương pháp và cách ghi mẫu phiếu xuất kho như sau:
Góc bên trái của Phiếu xuất kho phải ghi rõ tên của đơn vị (hoặc đóng dấu đơn vị), bộ phận xuất kho. Phiếu xuất kho lập cho một hoặc nhiều thứ vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá cùng một kho dùng cho một đối tượng hạch toán chi phí hoặc cùng một mục đích sử dụng.
Khi lập phiếu xuất kho phải ghi rõ: Họ tên người nhận hàng, tên, đơn vị (bộ phận): số và ngày, tháng, năm lập phiếu; lý do xuất kho và kho xuất vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá.
- Cột A, B, C, D: Ghi số thứ tự, tên, nhãn hiệu, quy cách, phẩm chất, mã số và đơn vị tính của vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá.
- Cột 1: Ghi số lượng vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá theo yêu cầu xuất kho của người (bộ phận) sử dụng.
- Cột 2: Thủ kho ghi số lượng thực tế xuất kho (số lượng thực tế xuất kho chỉ có thể bằng hoặc ít hơn số lượng yêu cầu).
- Cột 3, 4: Kế toán ghi đơn giá (tùy theo quy định hạch toán của doanh nghiệp) và tính thành tiền của từng loại vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá xuất kho (cột 4 = cột 2 x cột 3).
Dòng Cộng: Ghi tổng số tiền của số vật tư, công cụ, dụng cụ, sản phẩm, hàng hoá thực tế đã xuất kho.
Dòng "Tổng số tiền viết bằng chữ": Ghi tổng số tiền viết bằng chữ trên Phiếu xuất kho.
Phiếu xuất kho do các bộ phận xin lĩnh hoặc do bộ phận quản lý, bộ phận kho lập (tùy theo tổ chức quản lý và quy định của từng doanh nghiệp) thành 3 liên (đặt giấy than viết 1 lần). Sau khi lập phiếu xong, người lập phiếu và kế toán trưởng ký xong chuyển cho giám đốc hoặc người được uỷ quyền duyệt (ghi rõ họ tên) giao cho người nhận cầm phiếu xuống kho để nhận hàng. Sau khi xuất kho, thủ kho ghi vào cột 2 số lượng thực xuất của từng thứ, ghi ngày, tháng, năm xuất kho và cùng người nhận hàng ký tên vào phiếu xuất (ghi rõ họ tên).
Liên 1: Lưu ở bộ phận lập phiếu.
Liên 2: Thủ kho giữ để ghi vào thẻ kho và sau đó chuyển cho kế toán để kế toán ghi vào cột 3, 4 và ghi vào sổ kế toán.
Liên 3: Người nhận vật tư, công cụ, dụng cụ, sản phẩm, hàng hóa giữ để theo dõi ở bộ phận sử dụng.
3. Quy định về hệ thống biểu mẫu chứng từ kế toán từ 2026
Căn cứ Điều 9 Thông tư 99/2025/TT-BTC, quy định hệ thống biểu mẫu chứng từ kế toán như sau:
1. Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư này.
2. Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này.
3. Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
1,129

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-
- Bảng lương cơ sở 2026 và mức lương cơ sở mới từ 01/7/2026
- 09:36 18/03/2026
-
- Tải trọn bộ Mẫu báo cáo tài chính Excel theo Thông tư 99/2025/TT-BTC
- 10:00 18/03/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
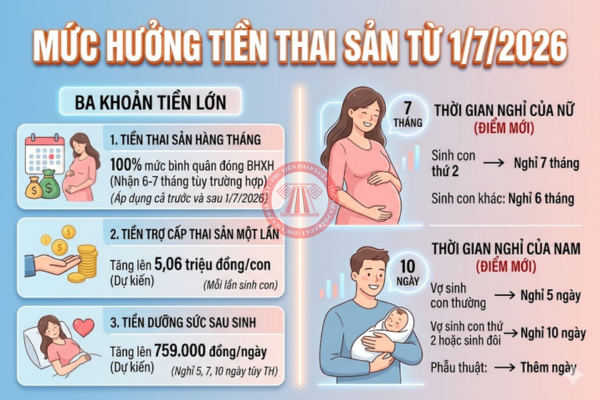
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
Cùng chuyên mục
-
- Phụ cấp xăng xe có tính thuế TNCN 2026 không?13:36 16/09/2026
-
- Giải đáp thắc mắc phụ cấp nhà ở có tính thuế TNCN 2026 không?10:39 16/09/2026
-
- Thời điểm lập hóa đơn dịch vụ vận tải logistics mới nhất 2026 theo Nghị định 254/2026/NĐ-CP21:04 15/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN từ tiền lương tiền công 2026: Những điều người lao động cần biết14:53 15/09/2026
-
- Hướng dẫn điền mẫu văn bản đề nghị xác nhận việc thực hiện nghĩa vụ thuế với NSNN theo Thông tư 89/2026/TT-BTC09:42 16/09/2026
-
- Tổng hợp Nghị định giảm thuế GTGT 2% từ trước đến nay11:00 15/09/2026
-
- Công văn 11805/NBI-QLDN1 hướng dẫn giảm trừ y tế giáo dục khi tính thuế TNCN từ tiền lương tiền công 202609:45 15/09/2026
-
- Sửa đổi hồ sơ xác định đối tượng không chịu thuế TTĐB từ 15/9/2026 theo Thông tư 136/2026/TT-BTC15:47 15/09/2026