Bảng tỷ giá hạch toán ngoại tệ tháng 10/2026
Chuyên viên pháp lý Tuyết Nhi20:15 04/10/26
Đã có bảng tỷ giá hạch toán ngoại tệ tháng 10/2026 theo Thông báo 6818/TB-KBNN năm 2026.
>> Tổng hợp mẫu tờ khai thuế TNCN, thuế GTGT quý 3/2026
>> Hoàn thuế GTGT xuất khẩu 2026: Đối tượng, điều kiện, hồ sơ
1. Bảng tỷ giá hạch toán ngoại tệ tháng 10/2026
Ngày 30/9/2026, Kho bạc Nhà nước đã có Thông báo 6818/TB-KBNN năm 2026 về tỷ giá hạch toán ngoại tệ tháng 10/2026.
>>TẢI VỀ<< Thông báo 6818/TB-KBNN năm 2026
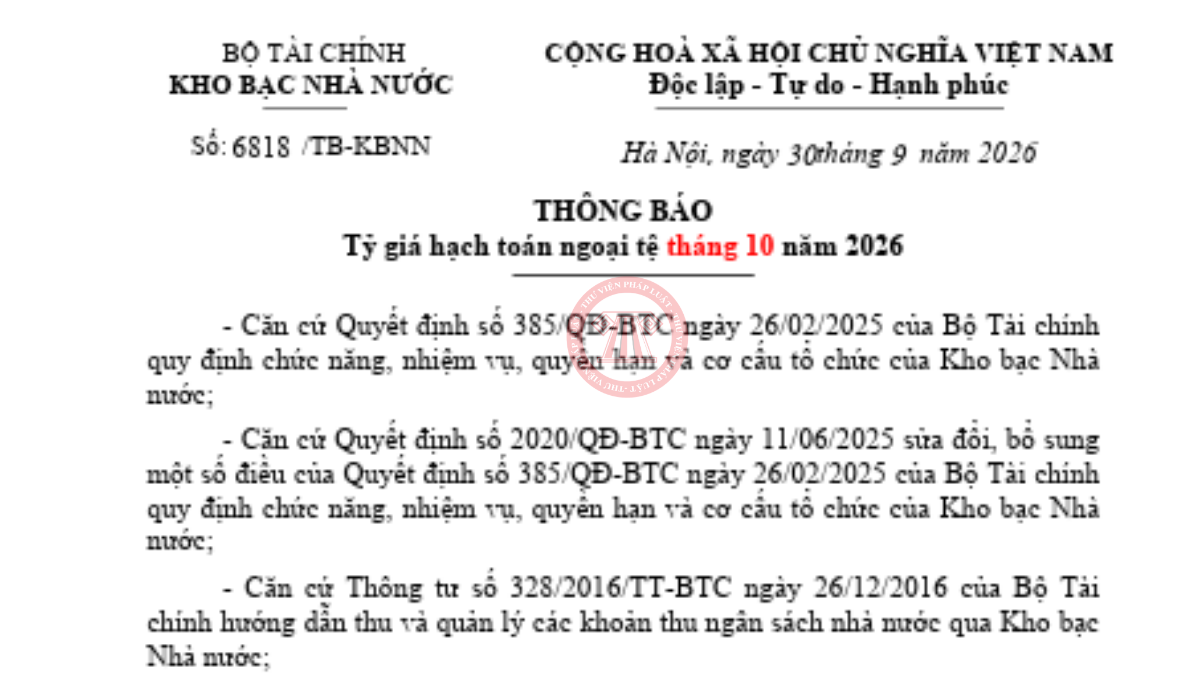
Theo đó, Kho bạc Nhà nước thông báo tỷ giá hạch toán kế toán và báo cáo thu chi ngoại tệ tháng 10/2026, áp dụng thống nhất trên phạm vi cả nước như sau:
(i) Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ (USD) tháng 10/2026 là 1 USD = 25.620 đồng.
(ii) Tỷ giá hạch toán giữa đồng Việt Nam với các ngoại tệ khác của tháng 10/2026 được thực hiện theo phụ lục đính kèm theo Thông báo 6818/TB-KBNN năm 2026.
|
STT |
Tên ngoại tệ |
Ngoại tệ |
Tỷ giá Ngoại tệ/VNĐ |
|
1 |
UAE DIRHAM |
AED |
6.975 |
|
2 |
AFGHAN AFGHANI |
AFN |
393 |
|
3 |
LEK |
ALL |
318 |
|
4 |
ARMENIAN DRAM |
AMD |
71 |
|
5 |
NETH.ANTILLIAN GUILDER |
ANG |
14.393 |
|
6 |
ANGOLAN KWANZA |
AOA |
28 |
|
7 |
KWANZA REAJUSTADO |
AOR |
28 |
|
8 |
ARGENTINE PESO |
ARS |
17 |
|
9 |
AUSTRALIAN DOLLAR |
AUD |
18.320 |
|
10 |
ARUBAN GUILDER |
AWG |
14.393 |
|
11 |
AZERBAIJANIAN MANAT |
AZN |
15.071 |
|
12 |
CONVERTIBLE MARKS |
BAM |
14.809 |
|
13 |
BARBADOS DOLLAR |
BBD |
12.810 |
|
14 |
TAKA |
BDT |
209 |
|
15 |
LEV |
BGN |
15.434 |
|
16 |
BAHARAINI DINAR |
BHD |
67.421 |
|
17 |
BURUNDI FRANC |
BIF |
9 |
|
18 |
BERMUDIAN DOLLAR |
BMD |
25.620 |
|
19 |
BRUNEI DOLLAR |
BND |
20.016 |
|
20 |
BOLIVIANO |
BOB |
2.142 |
|
21 |
MVDOL |
BOV |
2.142 |
(iii) Tỷ giá hạch toán trên được áp dụng trong các nghiệp vụ:
- Quy đổi và hạch toán thu, chi ngân sách nhà nước bằng ngoại tệ.
- Quy đổi và hạch toán kế toán của Kho bạc Nhà nước.
Trên đây là bảng tỷ giá hạch toán ngoại tệ tháng 10/2026.
 Bảng tỷ giá hạch toán ngoại tệ tháng 10/2026
(Ảnh minh họa - Nguồn Internet)
2. Đơn vị tính sử dụng trong kế toán
Căn cứ Điều 10 Luật Kế toán 2015, quy định đơn vị tính sử dụng trong kế toán như sau:
(i) Đơn vị tiền tệ sử dụng trong kế toán là Đồng Việt Nam, ký hiệu quốc gia là “đ”, ký hiệu quốc tế là “VND”.
Trong trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, thì đơn vị kế toán phải ghi theo nguyên tệ và Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác; đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam.
Đơn vị kế toán chủ yếu thu, chi bằng một loại ngoại tệ thì được tự lựa chọn loại ngoại tệ đó làm đơn vị tiền tệ để kế toán, chịu trách nhiệm trước pháp luật và thông báo cho cơ quan thuế quản lý trực tiếp. Khi lập báo cáo tài chính sử dụng tại Việt Nam, đơn vị kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá hối đoái thực tế, trừ trường hợp pháp luật có quy định khác.
(ii) Đơn vị hiện vật và đơn vị thời gian lao động sử dụng trong kế toán là đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam.
Trường hợp đơn vị kế toán sử dụng đơn vị đo khác thì phải quy đổi ra đơn vị đo pháp định của nước Cộng hòa xã hội chủ nghĩa Việt Nam.
(iii) Đơn vị kế toán được làm tròn số, sử dụng đơn vị tính rút gọn khi lập hoặc công khai báo cáo tài chính.
3. Quy định đơn vị tiền tệ trong kế toán theo Thông tư 99/2025/TT-BTC
Căn cứ Điều 4 Thông tư 99/2025/TT-BTC, quy định đơn vị tiền tệ trong kế toán bao gồm:
(i) “Đơn vị tiền tệ trong kế toán” là Đồng Việt Nam (ký hiệu quốc gia là “đ”; ký hiệu quốc tế là “VND”) được dùng để ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Trường hợp doanh nghiệp chủ yếu thu, chi bằng ngoại tệ, đáp ứng được các yếu tố quy định tại khoản (ii), (iii), (iv) thì được chọn một loại ngoại tệ làm đơn vị tiền tệ trong kế toán để ghi sổ kế toán và chịu trách nhiệm về lựa chọn đó trước pháp luật.
(ii) Doanh nghiệp căn cứ vào các yếu tố sau đây để xác định đơn vị tiền tệ trong kế toán:
- Đơn vị tiền tệ mà ảnh hưởng chính đến giá bán hàng hóa, dịch vụ và thường là đơn vị tiền tệ dùng để niêm yết giá bán hàng hóa, dịch vụ và thanh toán.
- Đơn vị tiền tệ mà ảnh hưởng chính đến chi phí nhân công, chi phí nguyên vật liệu, chi phí sản xuất, kinh doanh khác và thường là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
(iii) Trường hợp căn cứ vào các yếu tố tại khoản (ii) mà doanh nghiệp chưa xác định được đơn vị tiền tệ trong kế toán thì các yếu tố sau đây cũng được xem xét để làm căn cứ xác định đơn vị tiền tệ trong kế toán của doanh nghiệp:
- Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (đơn vị tiền tệ sử dụng khi phát hành công cụ nợ, công cụ vốn,...).
- Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được sử dụng để tích trữ.
(iv) Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của doanh nghiệp. Sau khi xác định được đơn vị tiền tệ trong kế toán thì doanh nghiệp không được thay đổi, trừ khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Ngoại tệ
- Tỷ giá hạch toán ngoại tệ
1

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026



Cùng chuyên mục
-
- Tổng hợp mẫu tờ khai thuế TNCN, thuế GTGT quý 3/202616:02 01/10/2026
-
- Hoàn thuế GTGT xuất khẩu 2026: Đối tượng, điều kiện, hồ sơ 16:01 01/10/2026
-
- Hạn nộp thuế quý 3/2026 trước và sau gia hạn của doanh nghiệp16:30 01/10/2026
-
- Hạn nộp thuế TNDN tạm tính quý 3/2026 (trước và sau gia hạn, cách tính và các lưu ý)15:47 01/10/2026
-
- Tổng hợp mẫu tờ khai thuế GTGT quý 3/202615:33 01/10/2026
-
- Chi tiết công thức tính thuế nhà thầu 2026 theo giá NET và GROSS kèm theo bảng thuế suất13:40 01/10/2026

