Khai thuế TNCN quý 3/2026 (hạn nộp, mẫu tờ khai, cách nộp và các lưu ý)
Chuyên viên pháp lý Kiều Diễm07:00 02/10/26
Xem chi tiết quy định về khai thuế TNCN quý 3/2026 bao gồm: đối tượng nộp, hạn nộp, cách nộp, mẫu tờ khai và mức phạt chậm nộp.
>> Chi tiết công thức tính thuế nhà thầu 2026 theo giá NET và GROSS kèm theo bảng thuế suất
>> Công văn 3212/TTTN-XD thông báo về các loại thuế đối với xăng dầu
1. Trách nhiệm khai thuế TNCN quý 3/2026
Doanh nghiệp có trách nhiệm khấu trừ từ tiền lương, tiền công của nhân viên, thực hiện khai và nộp thay số thuế đã khấu trừ theo quý.
Việc khai thuế TNCN theo quý áp dụng chung cho tất cả các doanh nghiệp, không phụ thuộc doanh nghiệp đó đang khai thuế GTGT theo tháng hay theo quý.
Lưu ý: Doanh nghiệp chỉ phải kê khai khi có phát sinh khấu trừ thuế. Nếu trong quý không phát sinh khấu trừ thuế như không chi trả thu nhập hoặc thu nhập chưa đến mức nộp thuế thì không phải nộp tờ khai thuế cho kỳ đó (theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP).
Tuy nhiên, cuối năm doanh nghiệp phải tổng hợp hồ sơ khai quyết toán thuế TNCN không phân biệt có phát sinh khấu trừ thuế hay không. Trường hợp doanh nghiệp không phát sinh trả thu nhập từ tiền lương, tiền công thì không phải nộp hồ sơ khai quyết toán thuế (theo khoản 7 Điều 11 Nghị định 252/2026/NĐ-CP).
Trường hợp chậm nộp tờ khai thuế, tùy mức độ vi phạm người nộp thuế có thể bị phạt cảnh cáo hoặc phạt tiền chậm nộp lên đến 25 triệu đồng (xem chi tiết tại mục 5).
 Khai thuế TNCN quý 3/2026 (hạn nộp, mẫu tờ khai, cách nộp và các lưu ý) - Ảnh minh họa
2. Hạn nộp tờ khai và nộp thuế TNCN quý 3/2026
Hạn nộp tờ khai thuế TNCN quý 3/2026 là ngày 31/10/2026 (Thứ Bảy).
Hạn nộp thuế TNCN quý 3/2026 cũng là ngày 31/10/2026 (Thứ Bảy).
Căn cứ pháp lý: Khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP và điểm a khoản 1 Điều 14 Luật Quản lý thuế 2025.
|
3. Mẫu tờ khai thuế TNCN quý 3/2026
Doanh nghiệp trả thu nhập khấu trừ thuế đối với tiền lương, tiền công thực hiện khai thuế TNCN quý 3/2026 theo mẫu sau:
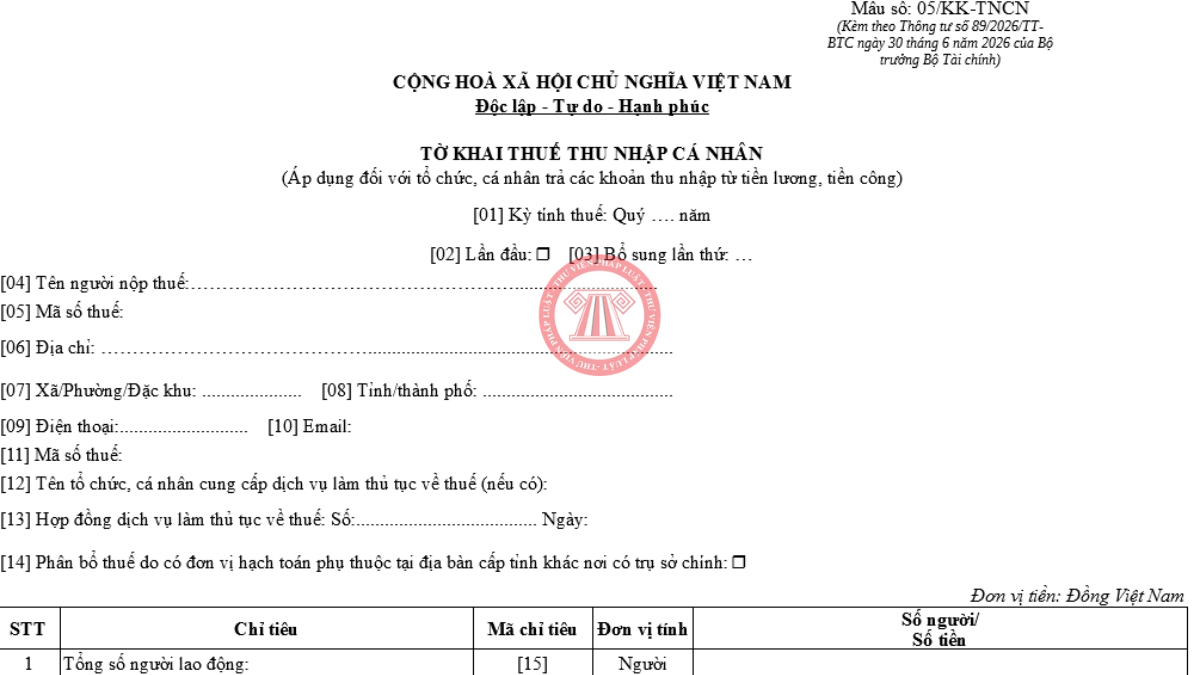
- Mẫu 05/KK-TNCN: Tờ khai thuế thu nhập cá nhân (Áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công) theo Phụ lục I Thông tư 89/2026/TT-BTC
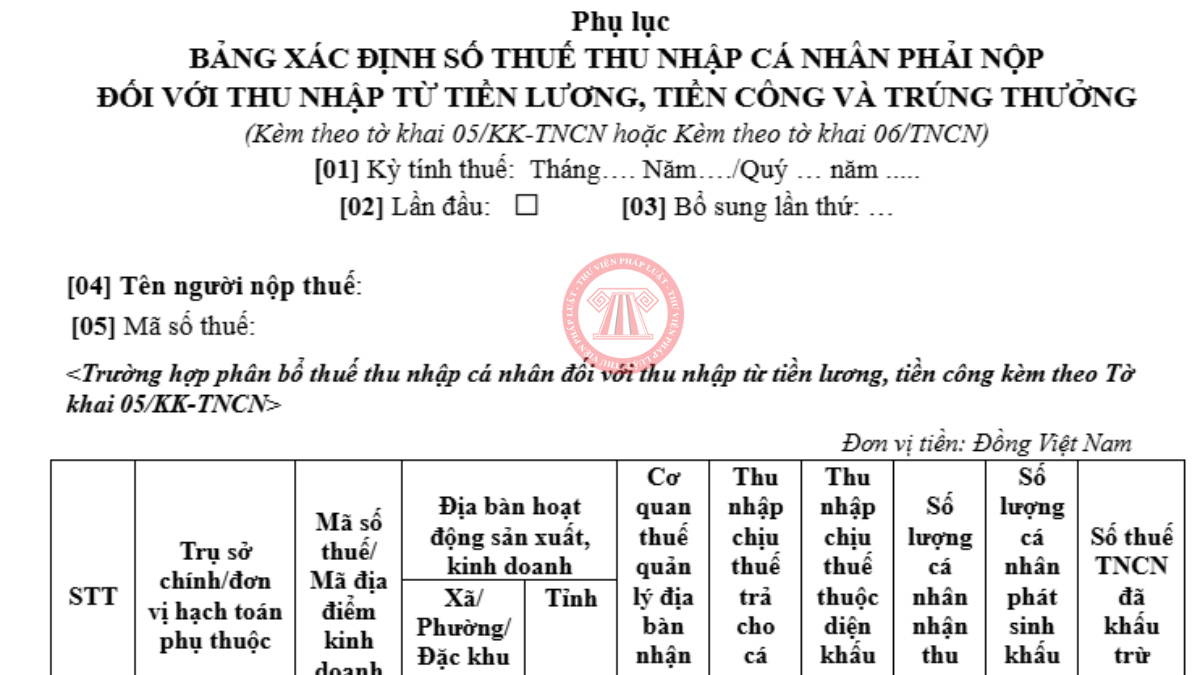
- Mẫu 05-1/PBT-KK-TNCN: Phụ lục Bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ) theo Phụ lục I Thông tư 89/2026/TT-BTC
(Căn cứ Mục 7.1 Phụ lục I Thông tư 89/2026/TT-BTC)
4. Cách nộp tờ khai thuế TNCN 2026 theo quý
Có 02 cách khai thuế TNCN theo quý: (1) Kê khai trực tiếp trên Cổng Thuế điện tử dichvucong.gdt.gov.vn (Phù hợp cho dữ liệu nhỏ ít nhân sự) hoặc (2) Nộp qua phần mềm HTKK (Khuyên dùng cho dữ liệu lớn/nhiều nhân sự).
Chi tiết quy trình nộp tờ khai thuế TNCN quý như sau:
Cách 1: Kê khai trực tiếp trên web (Phù hợp cho dữ liệu nhỏ ít nhân sự)
Bước 1: Truy cập Cổng Thuế điện tử dichvucong.gdt.gov.vn, đăng nhập bằng tài khoản thuế điện tử (hoặc VNelD).
Bước 2: Lựa chọn thủ tục hành chính và biểu mẫu tờ khai (02/KK-TNCN hoặc 05/KK-TNCN)
Bước 3: Điền trực tiếp các số liệu vào tờ khai trực tuyến hiển thị trên màn hình.
Bước 3: Kiểm tra số liệu, nhập mã xác nhận, lấy mã OTP hoặc dùng chữ ký số để nộp tờ khai.
Lưu ý: Giao diện kê khai trực tuyến trên web không có chức năng lưu nháp nên chỉ phù hợp khi doanh nghiệp có ít dữ liệu. Nếu dữ liệu nhiều, việc rớt mạng, lỗi trình duyệt hoặc quá thời gian đăng nhập (time-out) trong lúc đang nhập liệu thì có thể xảy ra lỗi dữ liệu bị mất và phải nhập lại từ đầu.
Cách 2: Nộp qua phần mềm HTKK (Khuyên dùng cho dữ liệu lớn/nhiều nhân sự)
Bước 1: Lập tờ khai trên phần mềm HTKK phiên bản mới nhất.
Bước 2: Kiểm tra số liệu và kết xuất tờ khai định dạng XML.
Bước 3: Truy cập Cổng Thuế điện tử dichvucong.gdt.gov.vn và đăng nhập hệ thống.
Bước 4: Chọn chức năng nộp tờ khai XML, tải file XML lên hệ thống và thực hiện xác thực bằng OTP hoặc chữ ký số để hoàn tất nộp hồ sơ.
5. Mức phạt chậm nộp tờ khai thuế TNCN quý 3/2026
Trường hợp chậm nộp tờ khai thuế TNCN quý 3/2026, tùy mức độ vi phạm doanh nghiệp có thể bị phạt cảnh cáo hoặc phạt tiền chậm nộp lên đến 25 triệu đồng:
|
STT |
Hành vi vi phạm |
Mức phạt |
|
1 |
Nộp hồ sơ khai thuế quá thời hạn từ 01 - 05 ngày và có tình tiết giảm nhẹ. |
Phạt cảnh cáo |
|
2 |
Nộp hồ sơ khai thuế quá thời hạn từ 01 - 30 ngày, trừ trường hợp quy định tại STT 1. |
02 - 05 triệu đồng |
|
3 |
Nộp hồ sơ khai thuế quá thời hạn quy định từ 31 - 60 ngày. |
05 - 08 triệu đồng |
|
4 |
- Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 - 90 ngày. - Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp. - Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp; - Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp. |
08 - 15 triệu đồng |
|
5 |
Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế. Trường hợp số tiền phạt nếu áp dụng theo mục này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế hoặc tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế thuộc trường hợp quy định tại điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại STT 4. |
15 - 25 triệu đồng |
Đồng thời người nộp thuế phải thực hiện các biện pháp khắc phục hậu quả như sau:
- Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi vi phạm quy định tại các mục từ STT 1 - 4 trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế
- Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi sau:
+ Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp.
+ Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Lưu ý:
- Mức phạt tiền trên áp dụng đối với tổ chức, nếu cá nhân có cùng hành vi vi phạm thì mức phạt tiền bằng một nửa mức phạt tổ chức.
- Đối với người nộp thuế là hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân.
(Căn cứ khoản 5 Điều 5 và điểm a khoản 4 Điều 7 và Điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi, bổ sung bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP)
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Hồ sơ khai thuế 2026
179

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026



Cùng chuyên mục
-
- Trọn bộ hợp đồng giao khoán 2026 theo Thông tư 99: Bảng thanh toán tiền thuê ngoài, hợp đồng giao khoán, biên bản thanh lý hợp đồng nghiệm thu16:11 10/10/2026
-
- Hướng dẫn khai mẫu 01/CNKD quý 3/2026 trên cổng dịch vụ công 10:52 09/10/2026
-
- Mức phạt xuất hóa đơn sai thời điểm theo Nghị định 31009:58 09/10/2026
-
- Trường hợp mua hàng không có hóa đơn được tính vào chi phí được trừ thuế TNDN năm 202609:28 09/10/2026
-
- Phân biệt thuế GTGT 0% và không chịu thuế GTGT mới nhất 202607:47 09/10/2026
-
- Các đối tượng áp dụng thuế suất thuế GTGT 0% mới nhất 202619:46 08/10/2026

