05 điều hộ kinh doanh có doanh thu dưới 500 triệu/năm cần biết năm 2026
Chuyên viên pháp lý Thanh Phương08:29 14/01/26
05 điều hộ kinh doanh doanh thu dưới 500 triệu/năm cần biết năm 2026: không phải nộp thuế GTGT, TNCN; vẫn phải kê khai thuế thuế; ghi chép sổ kế toán; tuân thủ hóa đơn, chứng từ.
>> Mã thủ tục hành chính nộp tờ khai thuế TNCN quý IV năm 2025
>> Cách ghi sổ chi tiết nguyên vật liệu 2026 - sổ S2d-HKD Thông tư 152/2025/TT-BTC
Dưới đây là 05 nội dung quan trọng mà hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm cần nắm rõ để hoạt động kinh doanh được thuận lợi và chủ động trong việc thực hiện các chính sách liên quan:
1. Hộ kinh doanh doanh thu không quá 500 triệu đồng/năm được miễn thuế GTGT và thuế TNCN
Theo khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 (đã được sửa đổi, bổ sung bởi điểm b khoản 1 Điều 1 Luật số 149/2025/QH15), hàng hóa, dịch vụ của hộ và cá nhân kinh doanh có doanh thu trong năm không vượt quá 500 triệu đồng thuộc diện không chịu thuế GTGT.
Đồng thời tại khoản 1 Điều 7 Luật Thuế thu nhập cá nhân 2025 cũng quy định: cá nhân cư trú có hoạt động sản xuất, kinh doanh với doanh thu năm từ 500 triệu đồng trở xuống thì không phải nộp thuế TNCN.
Như vậy, kể từ năm 2026, hộ kinh doanh có doanh thu không quá 500 triệu đồng/năm đồng thời được miễn cả thuế GTGT và thuế TNCN.
05 điều hộ kinh doanh có doanh thu dưới 500 triệu/năm cần biết năm 2026 (Ảnh minh họa – Nguồn từ Internet)
2. Doanh thu dưới 500 triệu đồng/năm vẫn phải ghi sổ kế toán
Mặc dù được miễn thuế, hộ kinh doanh không được miễn nghĩa vụ ghi chép sổ sách mà vẫn phải dùng sổ kế toán để ghi chép doanh thu.
Theo Điều 4 Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới 500 triệu đồng/năm phải sử dụng Sổ doanh thu bán hàng hóa, dịch vụ (mẫu S1a-HKD) để theo dõi hoạt động kinh doanh.
>>TẢI VỀ<< File excel Mẫu S1a-HKD
>>TẢI VỀ<< File word Mẫu S1a-HKD
>> Xem chi tiết tại bài viết: Hộ kinh doanh không phải đóng thuế chỉ cần sử dụng 01 sổ kế toán là Mẫu sổ S1a-HKD
3. Dù được miễn thuế nhưng hộ kinh doanh vẫn có trách nhiệm kê khai thuế
Trước đây, ngưỡng miễn thuế là 100 triệu đồng/năm theo Thông tư 40/2021/TT-BTC. Từ năm 2026, ngưỡng này đã được nâng lên 500 triệu đồng.
Tuy nhiên, quy định về trách nhiệm kê khai thuế không hề bị bãi bỏ. Dù không phải nộp tiền thuế, hộ kinh doanh có doanh thu dưới 500 triệu/năm đồng vẫn phải khai báo doanh thu; nộp hồ sơ thuế đúng hạn và chịu trách nhiệm về tính chính xác của số liệu đã khai. Nói cách khác, được miễn nộp thuế không đồng nghĩa với việc được miễn nghĩa vụ khai thuế.
>> Xem chi tiết tại bài viết: Chính thức doanh thu dưới 500 triệu được miễn thuế từ 2026 nhưng vẫn phải kê khai thuế
4. Hộ kinh doanh dưới 500 triệu/năm không bị buộc dùng hóa đơn điện tử từ máy tính tiền
Theo khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP (đã được sửa đổi bởi điểm a khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP), nguyên tắc chung là khi bán hàng hóa, cung cấp dịch vụ thì người bán phải lập hóa đơn giao cho người mua.
Tuy nhiên, theo khoản 1 Điều 11 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP thì nghĩa vụ sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối với cơ quan thuế chỉ áp dụng đối với hộ kinh doanh có hoạt động bán hàng, cung cấp dịch vụ trực tiếp đến người tiêu dùng đáp ứng 1 trong 3 tiêu chí dưới đây:
(i) Hộ kinh doanh nộp thuế theo phương pháp khoán có doanh thu từ 01 tỷ đồng/năm trở lên.
(ii) Hộ kinh doanh có sử dụng máy tính tiền
(iii) Hộ kinh doanh có quy mô về doanh thu, lao động đáp ứng từ mức cao nhất về tiêu chí của doanh nghiệp siêu nhỏ theo quy định pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa phải thực hiện chế độ kế toán và nộp thuế theo phương pháp kê khai.
Do đó, hộ kinh doanh có doanh thu dưới 500 triệu đồng không thuộc nhóm bắt buộc phải triển khai hóa đơn điện tử từ máy tính tiền.
Xem thêm:
>> Hộ kinh doanh doanh thu dưới 500 triệu/năm vẫn được cơ quan thuế cấp lẻ hóa đơn để giao cho khách
>> Chi tiết thời điểm xuất hóa đơn và mức phạt nếu xuất hóa đơn sai quy định mới nhất 2026
5. Không bắt buộc phải có hóa đơn đầu vào, nhưng thiếu hóa đơn sẽ tiềm ẩn rủi ro lớn
Về mặt pháp lý, hóa đơn là chứng từ do bên bán lập để ghi nhận giao dịch mua bán hàng hóa, dịch vụ. Với hộ kinh doanh, hóa đơn đầu vào là căn cứ quan trọng để: chứng minh nguồn gốc hợp pháp của hàng hóa; bảo vệ quyền lợi khi có tranh chấp; làm việc với cơ quan thuế và cơ quan quản lý thị trường.
Nếu mua hàng không có hóa đơn, hộ kinh doanh có thể gặp các rủi ro sau: Không chứng minh được nguồn gốc hàng hóa khi bị kiểm tra; Bị xem là kinh doanh hàng không rõ xuất xứ; Có thể bị tịch thu hàng hóa; Bị nghi ngờ trốn thuế hoặc kê khai không trung thực.
Theo Điều 17 Nghị định 98/2020/NĐ-CP (được sửa đổi, bổ sung tại khoản 3 Điều 1 Nghị định 24/2025/NĐ-CP và khoản 7 Điều 147 Nghị định 96/2023/NĐ-CP), hàng hóa không có hóa đơn, chứng từ hợp lệ bị coi là không rõ nguồn gốc, xuất xứ và có thể bị xử phạt, với mức phạt tối đa lên tới 100 triệu đồng.
Vì vậy, dù pháp luật không bắt buộc tuyệt đối, việc yêu cầu và lưu giữ hóa đơn đầu vào vẫn là biện pháp an toàn nhất để bảo vệ hộ kinh doanh.
Xem thêm:
>> Cục Thuế lưu ý 3 rủi ro khi hộ kinh doanh không lấy hoá đơn đầu vào
>> Mức phạt đối với hộ kinh doanh không lấy hóa đơn đầu vào 2025
>> Thủ tục nhận hoá đơn đầu vào của hộ kinh doanh theo hướng dẫn của Cục Thuế
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Thuế hộ kinh doanh 2026
651

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
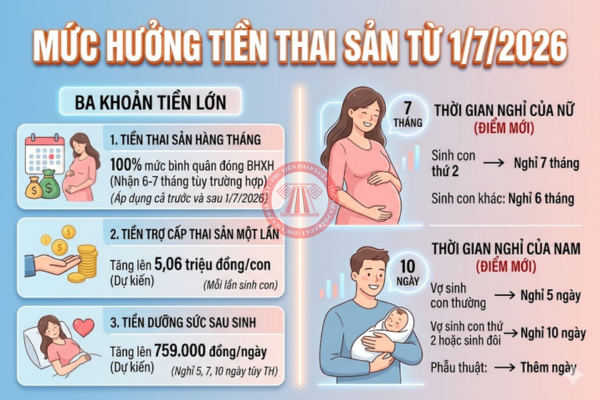
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- Cách xác định thuế suất hàng nông sản chưa qua chế biến 202614:07 16/10/2026
-
- 03 điều doanh nghiệp cần biết khi khai thuế TNCN từ tiền lương tiền công theo Thông tư 89/2026/TT-BTC19:14 15/10/2026
-
- Bảng thuế suất thuế hộ kinh doanh kinh doanh online 202610:48 15/10/2026
-
- Các khoản tiền thưởng không tính thuế TNCN mới nhất 202609:04 15/10/2026
-
- Hướng dẫn điền mẫu BK04.1-ĐKT mới nhất 2026, bảng kê các hợp đồng nhà thầu nước ngoài nộp thuế thông qua bên Việt Nam09:16 15/10/2026

