Từ ngày 15/08/2025 đối tượng phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan ra sao?
Chính phủ đã ban hành Nghị định 167/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 08/2015/NĐ-CР ngày 21 tháng 01 năm 2015 của Chính phủ quy định chi tiết và biện pháp thi hành Luật Hải quan 2014 về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, có hiệu lực thi hành từ ngày 15/08/2025.
Theo đó, tại Điều 6 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 3 Điều 1 Nghị định 167/2025/NĐ-CP quy định đối tượng phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan cụ thể như sau:
(1) Đối tượng phải làm thủ tục hải quan:
- Hàng hóa xuất khẩu, nhập khẩu, quá cảnh; ngoại tệ tiền mặt, đồng Việt Nam tiền mặt, công cụ chuyển nhượng, vàng, kim loại quý, đá quý, sản phẩm văn hóa, di vật, cổ vật, bảo vật quốc gia, bưu phẩm, bưu kiện xuất khẩu, nhập khẩu; hành lý của người xuất cảnh, nhập cảnh; các vật phẩm khác xuất khẩu, nhập khẩu, quá cảnh, trong địa bàn hoạt động của cơ quan hải quan;
- Phương tiện vận tải đường bộ, đường sắt, đường hàng không, đường biển, đường thủy nội địa xuất cảnh, nhập cảnh, quá cảnh.
(2) Đối tượng chịu sự kiểm tra hải quan:
- Đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP;
- Vật dụng trên phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
- Hồ sơ hải quan và các chứng từ liên quan đến đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP.
(3) Đối tượng chịu sự giám sát hải quan:
- Đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP;
- Vật dụng trên phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
- Hàng hóa, phương tiện vận tải trong địa bàn hoạt động hải quan; hàng hóa là máy móc, thiết bị, nguyên liệu, vật tư nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu đang lưu giữ tại các cơ sở sản xuất của tổ chức, cá nhân;
- Hàng hóa thuộc đối tượng kiểm tra chuyên ngành được đưa về bảo quản chờ thông quan;
- Hàng hóa vận chuyển chịu sự giám sát hải quan.
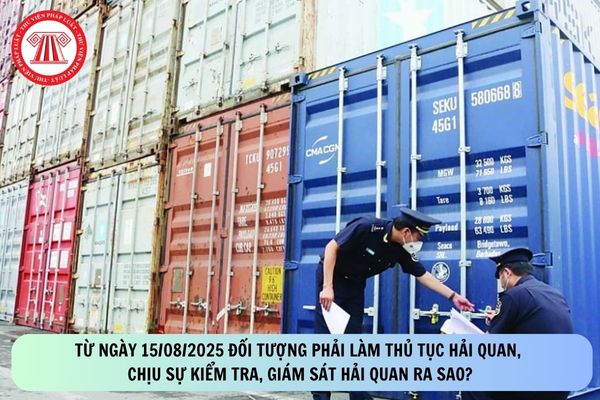
Từ ngày 15/08/2025 đối tượng phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan ra sao? (Hình từ Internet)
Khi làm thủ tục hải quan, người khai hải quan có trách nhiệm như thế nào?
Căn cứ khoản 1 Điều 21 Luật Hải quan 2014 quy định về thủ tục hải quan như sau:
Thủ tục hải quan
1. Khi làm thủ tục hải quan, người khai hải quan có trách nhiệm:
a) Khai và nộp tờ khai hải quan; nộp hoặc xuất trình chứng từ thuộc hồ sơ hải quan theo quy định tại Điều 24 của Luật này;
b) Đưa hàng hóa, phương tiện vận tải đến địa điểm được quy định để kiểm tra thực tế hàng hóa, phương tiện vận tải;
c) Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
2. Khi làm thủ tục hải quan, cơ quan hải quan, công chức hải quan có trách nhiệm:
a) Tiếp nhận và đăng ký hồ sơ hải quan;
b) Kiểm tra hồ sơ hải quan và kiểm tra thực tế hàng hóa, phương tiện vận tải;
c) Tổ chức thu thuế và các khoản thu khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan;
d) Quyết định việc thông quan hàng hóa, giải phóng hàng hóa, xác nhận phương tiện vận tải đã hoàn thành thủ tục hải quan.
Như vậy, khi làm thủ tục hải quan, người khai hải quan có trách nhiệm:
- Khai và nộp tờ khai hải quan; nộp hoặc xuất trình chứng từ thuộc hồ sơ hải quan theo quy định tại Điều 24 Luật Hải quan 2014
- Đưa hàng hóa, phương tiện vận tải đến địa điểm được quy định để kiểm tra thực tế hàng hóa, phương tiện vận tải;
- Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
Việc quản lý rủi ro trong quản lý thuế của cơ quan hải quan được quy định ra sao?
Căn cứ Điều 9 Luật Quản lý thuế 2019 quy định việc quản lý rủi ro trong quản lý thuế của cơ quan hải quan, cụ thể như sau:
(1) Cơ quan thuế áp dụng quản lý rủi ro trong đăng ký thuế, khai thuế, nộp thuế, nợ thuế, cưỡng chế thi hành quyết định hành chính về quản lý thuế, hoàn thuế, kiểm tra thuế, thanh tra thuế, quản lý và sử dụng hóa đơn, chứng từ và các nghiệp vụ khác trong quản lý thuế.
(2) Cơ quan hải quan áp dụng quản lý rủi ro trong khai thuế, hoàn thuế, không thu thuế, kiểm tra thuế, thanh tra thuế và các nghiệp vụ khác trong quản lý thuế.
(3) Áp dụng cơ chế quản lý rủi ro trong quản lý thuế gồm nghiệp vụ thu thập, xử lý thông tin, dữ liệu liên quan đến người nộp thuế; xây dựng tiêu chí quản lý thuế; đánh giá việc tuân thủ pháp luật của người nộp thuế; phân loại mức độ rủi ro trong quản lý thuế và tổ chức thực hiện các biện pháp quản lý thuế phù hợp.
(4) Đánh giá việc tuân thủ pháp luật của người nộp thuế và phân loại mức độ rủi ro trong quản lý thuế được quy định như sau:
- Đánh giá mức độ tuân thủ pháp luật của người nộp thuế được thực hiện dựa trên hệ thống các tiêu chí, thông tin về lịch sử quá trình hoạt động của người nộp thuế, quá trình tuân thủ pháp luật và mối quan hệ hợp tác với cơ quan quản lý thuế trong việc thực hiện pháp luật về thuế và mức độ vi phạm pháp luật về thuế;
- Phân loại mức độ rủi ro trong quản lý thuế được thực hiện dựa trên mức độ tuân thủ pháp luật của người nộp thuế. Trong quá trình phân loại mức độ rủi ro, cơ quan quản lý thuế xem xét các nội dung có liên quan, gồm thông tin về dấu hiệu rủi ro; dấu hiệu, hành vi vi phạm trong quản lý thuế; thông tin về kết quả hoạt động nghiệp vụ của cơ quan quản lý thuế, cơ quan khác có liên quan theo quy định của Luật Quản lý thuế 2019;
- Cơ quan quản lý thuế sử dụng kết quả đánh giá việc tuân thủ pháp luật của người nộp thuế và kết quả phân loại mức độ rủi ro trong quản lý thuế để áp dụng các biện pháp quản lý thuế phù hợp.
(5) Cơ quan quản lý thuế ứng dụng hệ thống công nghệ thông tin để tự động tích hợp, xử lý dữ liệu phục vụ việc áp dụng quản lý rủi ro trong quản lý thuế.
(6) Bộ trưởng Bộ Tài chính quy định tiêu chí đánh giá việc tuân thủ pháp luật của người nộp thuế, phân loại mức độ rủi ro và việc áp dụng quản lý rủi ro trong quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];