
Trụ sở chính BHXH Quận 7 thuộc BHXH khu vực 2 ở đâu? Thuộc địa bàn quản lý nào?
Căn cứ theo khoản 2 Điều 3 Quyết định 391/QĐ-BTC năm 2025 quy định:
Cơ cấu tổ chức
...
2. Bảo hiểm xã hội khu vực trực thuộc Bảo hiểm xã hội Việt Nam được tổ chức theo 35 khu vực.
Tên gọi, trụ sở và địa bàn quản lý của từng Bảo hiểm xã hội khu vực theo phụ lục kèm theo Quyết định này.
Bảo hiểm xã hội khu vực có tư cách pháp nhân, con dấu và tài khoản riêng theo quy định của pháp luật.
Bảo hiểm xã hội khu vực được tổ chức bình quân không quá 10 phòng tham mưu.
...
Căn cứ tại Phụ lục tên gọi, trụ sở và địa bàn quản lý của các Bảo hiểm xã hội khu vực ban hành kèm theo Quyết định 391/QĐ-BTC năm 2025 quy định:
STT | Tên đơn vị | Địa bàn quản lý | Trụ sở chính |
1 | BHXH khu vực I | Hà Nội | Hà Nội |
2 | BHXH khu vực II | TP.Hồ Chí Minh | TP. Hồ Chí Minh |
3 | BHXH khu vực III | Cần Thơ | Cần Thơ |
Căn cứ tại Thông báo 1785/TB-BHXH năm 2024 của BHXH TP. Hồ Chí Minh thông báo:
Tải về Thông báo 1785/TB-BHXH năm 2024
Căn cứ Quyết định số 1962/QĐ-BHXH ngày 30/10/2017 của Bảo hiểm xã hội Việt Nam về việc phê duyệt dự án đầu tư xây dựng Trung tâm đào tạo ngành Bảo hiểm xã hội phía Nam, Trụ sở Bảo hiểm xã hội Thành phố Hồ Chí Minh và Trụ sở Đại diện Bảo hiểm xã hội Việt Nam tại Thành phố Hồ Chí Minh. Đến nay, Dự án đã được nghiệm thu hoàn thành và đưa vào sử dụng. Bảo hiểm xã hội Thành phố Hồ Chí Minh trân trọng thông báo:
- Kể từ ngày 01/4/2024, Bảo hiểm xã hội Thành phố Hồ Chí Minh chuyển về làm việc tại trụ sở mới, địa chỉ: Số 05, Đường Nguyễn Đổng Chi, phường Tân Phú, Quận 7, Thành phố Hồ Chí Minh.
...
Theo đó, từ ngày 01/03/2025 BHXH TP HCM chính thức trở thành BHXH khu vực 2 và có trụ sở chính tại số 05, đường Nguyễn Đổng Chi, phường Tân Phú, Quận 7, Thành phố Hồ Chí Minh.
Ngoài ra, tại Điều 1 Quyết định 46/QĐ-BHXH năm 2025 có quy định không tổ chức Bảo hiểm xã hội cấp huyện trên địa bàn cấp huyện nơi có trụ sở Bảo hiểm xã hội khu vực đóng. Nhiệm vụ trên địa bàn cấp huyện này do BHXH khu vực trực tiếp thực hiện.
Như vậy, từ các quy định nêu trên Quận 7 sẽ không có BHXH cấp huyện. Thay vào đó, BHXH khu vực 2 TP. Hồ Chí Minh sẽ trực tiếp đảm nhận các nhiệm vụ trong lĩnh vực BHXH tại địa bàn Quận 7.
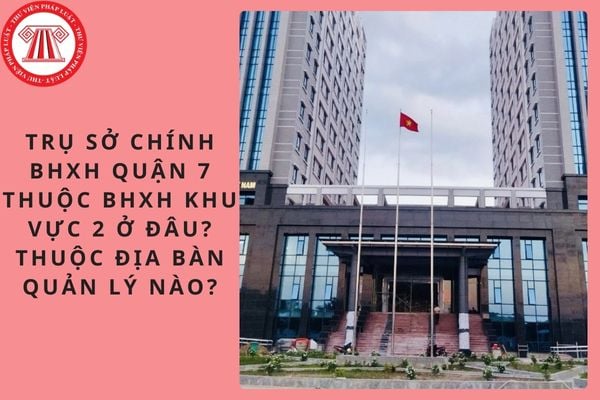
Trụ sở chính BHXH Quận 7 thuộc BHXH khu vực 2 ở đâu? Thuộc địa bàn quản lý nào? (Hình từ Internet)
Cơ cấu tổ chức của BHXH Việt Nam?
Theo Điều 3 Quyết định 391/QĐ-BTC năm 2025 quy định BHXH Việt Nam được tổ chức từ trung ương đến địa phương theo hệ thống 03 cấp:
(1) Bảo hiểm xã hội Việt Nam: có 14 đơn vị tham mưu tại Trung ương
- Ban Thực hiện chính sách bảo hiểm xã hội.
- Ban Thực hiện chính sách bảo hiểm y tế.
- Ban Quản lý thu và phát triển người tham gia.
- Ban Quản lý đầu tư quỹ.
- Ban Kiểm toán nội bộ.
- Ban Pháp chế.
- Ban Tài chính - Kế toán.
- Ban Tổ chức cán bộ.
- Ban Tuyên truyền và Hỗ trợ người tham gia.
- Thanh tra Bảo hiểm xã hội Việt Nam.
- Văn phòng Bảo hiểm xã hội Việt Nam.
- Trung tâm Công nghệ thông tin và Chuyển đổi số.
- Trung tâm Lưu trữ.
- Trung tâm Kiểm soát thanh toán bảo hiểm xã hội, bảo hiểm y tế điện tử.
Các tổ chức quy định từ điểm a đến điểm 1 khoản 1 Điều 3 Quyết định 391/QĐ-BTC năm 2025 là đơn vị chuyên môn, giúp việc Giám đốc Bảo hiểm xã hội Việt Nam; các tổ chức quy định từ điểm m đến điểm o khoản này là đơn vị sự nghiệp công lập trực thuộc; các tổ chức quy định từ điểm k đến điểm o khoản 1 Điều 3 Quyết định 391/QĐ-BTC năm 2025 có tư cách pháp nhân, con dấu và tài khoản riêng theo quy định của pháp luật.
Ban Thực hiện chính sách bảo hiểm xã hội, Ban Kiểm toán nội bộ có 4 tổ; Ban Thực hiện chính sách bảo hiểm y tế, Ban Tổ chức cán bộ, Thanh tra Bảo hiểm xã hội Việt Nam có 5 tổ; Ban Quản lý thu và phát triển người tham gia, Ban Tuyên truyền và Hỗ trợ người tham gia có 6 tổ; Ban Tài chính - Kế toán, Văn phòng Bảo hiểm xã hội Việt Nam có 7 tổ; Trung tâm lưu trữ có 3 phòng; Trung tâm Kiểm soát thanh toán bảo hiểm xã hội, bảo hiểm y tế điện tử có 5 phòng; Trung tâm Công nghệ thông tin và Chuyển đổi số có 6 phòng.
(2) Bảo hiểm xã hội khu vực trực thuộc Bảo hiểm xã hội Việt Nam được tổ chức theo 35 khu vực.
Tên gọi, trụ sở và địa bàn quản lý của từng Bảo hiểm xã hội khu vực theo phụ lục kèm theo Quyết định 391/QĐ-BTC năm 2025.
Bảo hiểm xã hội khu vực có tư cách pháp nhân, con dấu và tài khoản riêng theo quy định của pháp luật.
Bảo hiểm xã hội khu vực được tổ chức bình quân không quá 10 phòng tham mưu.
(3) Bảo hiểm xã hội quận, huyện, thị xã, thành phố thuộc tỉnh, thành phố trực thuộc Trung ương, Bảo hiểm xã hội liên huyện (gọi chung là Bảo hiểm xã hội cấp huyện) thuộc Bảo hiểm xã hội khu vực.
Bảo hiểm xã hội cấp huyện có tư cách pháp nhân, con dấu và tài khoản riêng theo quy định của pháp luật.
Số lượng Bảo hiểm xã hội cấp huyện không quá 350 đơn vị. Bảo hiểm xã hội cấp huyện không tổ chức bộ máy bên trong.
Đóng bảo hiểm được giảm trừ khi tính thuế TNCN từ tiền lương, tiền công?
Theo khoản 2 Điều 9 Thông tư 111/2013/TT-BTC (sửa đổi tại Thông tư 92/2015/TT-BTC) hướng dẫn về giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện khi tính thuế thu nhập cá nhân từ tiền lương, tiền công như sau:
- Các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
- Các khoản đóng vào Quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện:
Mức đóng vào quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện được trừ ra khỏi thu nhập chịu thuế theo thực tế phát sinh nhưng tối đa không quá một (01) triệu đồng/tháng đối với người lao động tham gia các sản phẩm hưu trí tự nguyện theo hướng dẫn của Bộ Tài chính bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có), kể cả trường hợp tham gia nhiều quỹ.
Căn cứ xác định thu nhập được trừ là bản chụp chứng từ nộp tiền (hoặc nộp phí) do quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm cấp.
- Người nước ngoài là cá nhân cư trú tại Việt Nam, người Việt Nam là cá nhân cư trú nhưng làm việc tại nước ngoài có thu nhập từ kinh doanh, từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân cư trú mang quốc tịch hoặc làm việc tương tự quy định của pháp luật Việt Nam như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp bắt buộc và các khoản bảo hiểm bắt buộc khác (nếu có) thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế từ kinh doanh, từ tiền lương, tiền công khi tính thuế thu nhập cá nhân.
Cá nhân người nước ngoài và người Việt Nam có tham gia đóng các khoản bảo hiểm nêu trên ở nước ngoài sẽ được tạm giảm trừ ngay vào thu nhập để khấu trừ thuế trong năm (nếu có chứng từ) và tính theo số chính thức nếu cá nhân thực hiện quyết toán thuế theo quy định. Trường hợp không có chứng từ để tạm giảm trừ trong năm thì sẽ giảm trừ một lần khi quyết toán thuế.
- Khoản đóng góp bảo hiểm, đóng góp vào Quỹ hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
- Chứng từ chứng minh đối với các khoản bảo hiểm được trừ nêu trên là bản chụp chứng từ thu tiền của tổ chức bảo hiểm hoặc xác nhận của tổ chức trả thu nhập về số tiền bảo hiểm đã khấu trừ, đã nộp (trường hợp tổ chức trả thu nhập nộp thay).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































