Thông báo mã cơ quan thu của Thuế tỉnh Vĩnh Long từ ngày 01/07/2025?
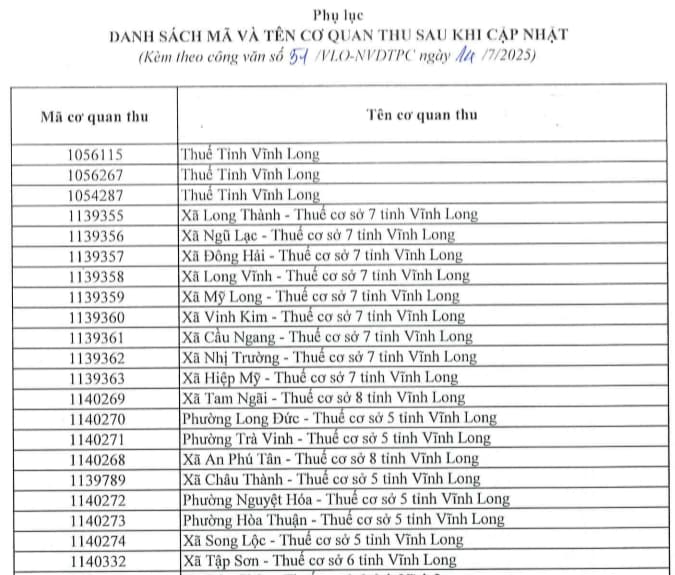
Ngày 14/07/2025, Thuế tỉnh Vĩnh Long đã có Thông báo 51/VLO-NVDTPC năm 2025 Tải về về việc triển khai mã cơ quan thu theo mô hình chính quyền địa phương 02 cấp từ ngày 01/07/2025.
Thực hiện Công văn 984/CNTT-TK ngày 01/7/2025 của Cục Công nghệ thông tin và chuyển đổi số về việc thông báo cập nhật, cấp mới mã cơ quan thu có thay đổi. Theo đó, Cục CNTT đã tiến hành cấp mới, cập nhật mã số cơ quan thu phục vụ yêu cầu sắp xếp cơ quan thuế theo mô hình chính quyền địa phương 02 cấp.
Để thực hiện nộp các khoản phải nộp NSNN và công tác hạch toán theo đúng mã cơ quan thu kể từ ngày 01/7/2025, đề nghị các Phòng, các cơ quan Thuế cơ sở thực hiện các nội dung sau:
(1) Tổ chức tuyên truyền, đăng công khai trên Cổng thông tin điện tử của Thuế tỉnh Vĩnh Long để các cơ quan, đơn vị, người nộp thuế biết và thực hiện nộp các khoản thu ngân sách Nhà nước theo đúng địa bàn.
(2) Cập nhật mã cơ quan thu (theo phụ lục đính kèm).
Mã địa bàn hành chính của cơ quan thu được xác định ra sao khi thực hiện mô hình chính quyền địa phương 02 cấp?
Căn cứ khoản 2 Điều 20 Thông tư 111/2021/TT-BTC được sửa đổi bổ sung bởi khoản 1 Điều 9 Thông tư 40/2025/TT-BTC quy định mã địa bàn hành chính của cơ quan thu trên địa bàn hành chính tương ứng sau khi tổ chức chính quyền địa phương 02 cấp như sau:
Tất cả các thông tin hạch toán số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ phải được xác định mã địa bàn hành chính tương ứng, cụ thể:
- Trường hợp mã cơ quan thu là Chi cục Thuế khu vực, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử thì mã địa bàn hành chính được xác định là cấp tỉnh.
- Trường hợp mã cơ quan thu là Chi cục Thuế khu vực, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử, Đội thuế thuộc Chi cục Thuế khu vực và khoản thu thuộc danh mục các khoản thu hạch toán cấp xã theo quy định của Kho bạc Nhà nước thì mã địa bàn hành chính được xác định là cấp xã.
- Trường hợp mã cơ quan thu là Chi cục Thuế Thương mại điện tử và khoản thu ngân sách nhà nước của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thì xác định mã địa bàn hành chính là cấp trung ương.

Thông báo mã cơ quan thu của Thuế tỉnh Vĩnh Long từ ngày 01/07/2025? (Hình từ Internet)
Mã địa bàn hành chính được sử dụng với mục đích gì?
Căn cứ khoản 1 Điều 20 Thông tư 111/2021/TT-BTC quy định về mã địa bàn hành chính như sau:
Mã địa bàn hành chính
1. Mã địa bàn hành chính dùng để ghi chép, phản ánh và hạch toán số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ theo địa bàn phát sinh các hoạt động quản lý thuế được thực hiện theo quy định của Luật Quản lý thuế, Luật Ngân sách nhà nước. Việc xác định mã địa bàn hành chính tương ứng theo danh mục mã địa bàn hành chính quy định tại Quyết định số 124/2004/QĐ-TTg ngày 08/7/2004 của Thủ tướng Chính phủ về việc ban hành bảng Danh mục và mã số các đơn vị hành chính Việt Nam, các văn bản bổ sung, sửa đổi và hệ thống danh mục điện tử dùng chung trong lĩnh vực tài chính.
Ngoài ra, Tổng cục Thuế thực hiện cấp mã địa bàn toàn tỉnh để tổng hợp số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ trên địa bàn toàn tỉnh; cấp mã địa bàn toàn quốc để tổng hợp số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ trên toàn quốc.
...
Như vậy, mã địa bàn hành chính dùng để ghi chép, phản ánh và hạch toán số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ theo địa bàn phát sinh các hoạt động quản lý thuế được thực hiện theo quy định của Luật Quản lý thuế 2019, Luật Ngân sách nhà nước 2015. Việc xác định mã địa bàn hành chính tương ứng theo danh mục mã địa bàn hành chính quy định tại Quyết định 124/2004/QĐ-TTg năm 2004.
Ngoài ra, Tổng cục Thuế (hiện nay là Cục Thuế) thực hiện cấp mã địa bàn toàn tỉnh để tổng hợp số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ trên địa bàn toàn tỉnh; cấp mã địa bàn toàn quốc để tổng hợp số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ trên toàn quốc.
Vị trí và chức năng của Thuế tỉnh thành phố như thế nào?
Căn cứ Điều 1 Quy định ban hành kèm theo Quyết định 1376/QĐ-CT năm 2025 quy định về vị trí và chức năng của Thuế tỉnh thành phố như sau:
- Thuế tỉnh, thành phố là đơn vị thuộc Cục Thuế, có chức năng tham mưu, giúp Cục trưởng Cục Thuế tổ chức thực hiện công tác quản lý thuế đối với người nộp thuế thuộc phạm vi quản lý theo phân công của cấp có thẩm quyền, phù hợp với quy định của Luật Quản lý thuế, các luật thuế và các quy định pháp luật có liên quan.
- Thuế tỉnh, thành phố có tư cách pháp nhân, con dấu riêng, được mở tài khoản tại Kho bạc Nhà nước và được cấp mã cơ quan quản lý thu theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];