Thay đổi mã đơn vị tham gia BHXH, BHYT sang bộ mã quản lý mới từ khi nào?
Theo Công văn 1804/BHXH-QLT năm 2025 về việc sử dụng số định danh cá nhân/CCCD thay mã số BHXH và bộ mã quản lý.
Để thống nhất quản lý dữ liệu người tham gia thông qua số Định danh cá nhân (ĐDCN), Căn cước công dân (CCCD) đảm bảo liên thông và đồng bộ cơ sở dữ liệu (CSDL) giữa các cơ quan phục vụ công tác quản lý, tạo thuận lợi cho người dân, doanh nghiệp trong giải quyết TTHC, BHXH Việt Nam hướng dẫn BHXH các tỉnh, thành phố trực thuộc Trung ương (sau đây gọi là BHXH tỉnh) sử dụng số ĐDCN/CCCD thay thế mã số BHXH và bộ mã quản lý đơn vị tham gia BHXH, BHYT như sau:
(1) Mã số BHXH của người tham gia:
Từ ngày 01/8/2025, sử dụng số ĐDCN/CCCD thay thế mã số BHXH của người tham gia BHXH, BHYT.
(2) Bộ mã đơn vị tham gia BHXH, BHYT, BHTN
Định danh Bộ mã đơn vị tham gia BHXH, BHYT đối với: cơ quan, đơn vị, doanh nghiệp, tổ chức sử dụng lao động; Cơ quan quản lý đối tượng; Cơ sở trợ giúp xã hội; Cơ sở từ thiện, tôn giáo; Cơ sở nuôi dưỡng, điều dưỡng thương binh; Tổ chức hỗ trợ phát triển đối tượng tham gia BHXH, BHYT theo quy định của pháp luật và các tổ chức khác (sau đây gọi chung là đơn vị).
- Đối với đơn vị cùng tham gia BHXХH, ВHYТ:
ĐD ĐT LH
Trong đó:
+ ĐD: Mã định danh đơn vị được ghi trên các mẫu biểu trong giao dịch TTHC giữa đơn vị và cơ quan BHXH.
++ Đối với các đơn vị được áp dụng tại Nghị định 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp là Mã số doanh nghiệp, bao gồm 10 ký tự: được cấp theo quy định khi đăng ký thành lập doanh nghiệp.
++ Đối với các đơn vị có quan hệ với ngân sách áp dụng tại Thông tư 185/2015/TT-BTC ngày 17/11/2015 hướng dẫn đăng ký, cấp và sử dụng mã số đơn vị có quan hệ với ngân sách là Mã quan hệ ngân sách, bao gôm 07 ký tự do cơ quan tài chính cấp.
+ ĐT: Mã đối tượng, được quản lý trong CSDL của cơ quan BHXH, bao gồm 02 ký tự chữ, là mã đối tượng của người tham gia BHYT (chi tiết tại Phụ lục I - kèm theo).
+ LH: Mã loại hình sản xuất kinh doanh, được quản lý trong CSDL của cơ quan BHXH, bao gồm 03 ký tự, là mã loại hình sản xuất kinh doanh được ban hành tại Quyết định 27/QĐ-TTg năm 2018 của Thủ tướng Chính Phủ (chi tiết tại Phụ lục II - kèm theo).
- Đối với đơn vị thu hộ:
ĐD TH HC ĐT
Trong đó:
+ ĐD: Mã định danh đơn vị được ghi trên các mẫu biểu trong giao dịch TTHC giữa đơn vị và cơ quan BHXH (quy định như khoản 1 nêu trên).
+ TH: Tên viết tắt của tổ chức thu hộ, được quản lý trong CSDL của cơ quan BHXH.
+ HC: Mã đơn vị hành chính, được quản lý trong CSDL của cơ quan BHXH: bao gồm 07 ký tự (02 ký tự là mã đơn vị hành chính cấp tỉnh, 05 ký tự là mã đơn vị hành chính cấp xã), được ban hành tại Quyết định 19/QĐ-TTg năm 2025 của Thủ tướng Chính Phủ.
+ DT: Mã điểm thu, được quản lý trong CSDL của cơ quan BHXH, bao gồm 03 ký tự (bắt đầu từ 001 đến 999).
Hiện hành, BHXH Việt Nam đã có Kế hoạch 3115/KH-BHXH năm 2026 về việc chuyển đổi sử dụng số ĐDCN/CCCD thay thế mã số BHXH từ 1/9/2026.
Thực hiện chủ trương của Đảng, Chính phủ về việc phát triển Chính phủ số, kinh tế số, xã hội số và sử dụng thống nhất số định danh cá nhân trong giải quyết thủ tục hành chính, cung cấp dịch vụ công; thực hiện Công văn 1804/BHXH-QLT năm 2025 của Bảo hiểm xã hội (BHXH) Việt Nam về việc sử dụng số định danh cá nhân (ĐDCN/CCCD) thay thế mã số BHXH và bộ mã quản lý;
Để bảo đảm việc chuyển đổi được thực hiện đồng bộ, thống nhất trên các phần mềm nghiệp vụ của Bảo hiểm xã hội Việt Nam, không ảnh hưởng đến hoạt động quản lý, giải quyết chế độ, chính sách, giao dịch điện tử và quyền lợi của người tham gia, BHXH Việt Nam ban hành Kế hoạch chuyển đổi mã số bảo hiểm xã hội sang số ĐDCN/CCCD, bộ mã quản lý trên các phần mềm nghiệp vụ của BHXH Việt Nam.
Cụ thể, Kế hoạch 3115/KH-BHXH năm 2026 được thực hiện thành 2 giai đoạn như sau:
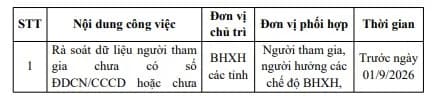
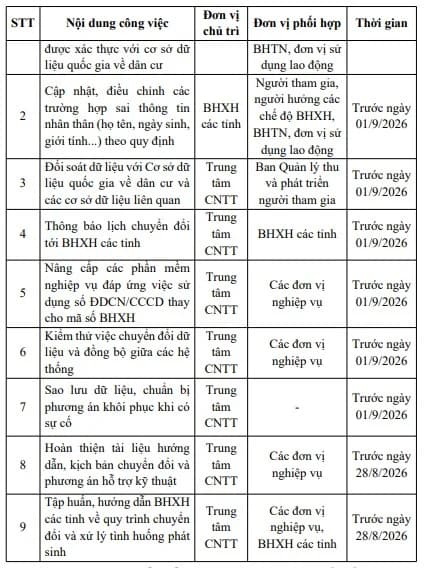
Giai đoạn 1. Chuẩn hóa dữ liệu, chuẩn bị hệ thống (Từ ngày 15/8/2026 đến trước ngày 01/9/2026)
Mục tiêu: Hoàn thành việc chuẩn hóa dữ liệu người tham gia, đơn vị tham gia BHXH, BHYT và bảo đảm đủ điều kiện thực hiện chuyển đổi sang số ĐDCN/CCCD, bộ mã quản lý; Hoàn thành việc nâng cấp phần mềm, chuẩn bị hạ tầng kỹ thuật và phương án chuyển đổi.
Giai đoạn 2. Chuyển đổi dữ liệu và vận hành (Bắt đầu từ ngày 01/9/2026)
Mục tiêu: Thực hiện chuyển đổi tập trung trên toàn bộ các hệ thống nghiệp vụ theo lịch do Trung tâm CNTT thông báo.
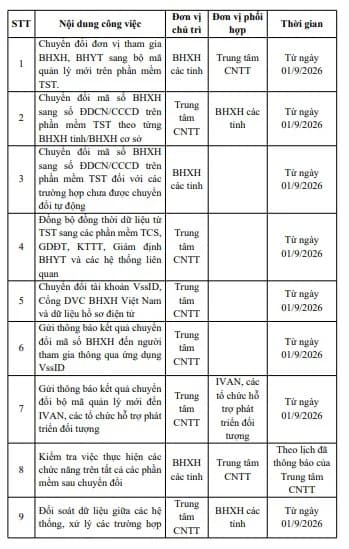
Như vậy, theo Kế hoạch 3115/KH-BHXH năm 2026 sẽ thay đổi mã đơn vị tham gia BHXH, BHYT sang bộ mã quản lý mới từ ngày 01/09/2026.

Thay đổi mã đơn vị tham gia BHXH, BHYT sang bộ mã quản lý mới từ khi nào? (Hình từ Internet)
Mỗi doanh nghiệp có bao nhiêu mã đơn vị BHXH?
Căn cứ tại khoản 10 Điều 8 Nghị định 168/2025/NĐ-CP quy định mã đơn vị tham gia BHXH như sau:
Mã số doanh nghiệp, mã số đơn vị phụ thuộc của doanh nghiệp, mã số địa điểm kinh doanh
1. Mỗi doanh nghiệp được cấp một mã số duy nhất gọi là mã số doanh nghiệp. Mã số này đồng thời là mã số thuế của doanh nghiệp.
2. Mã số doanh nghiệp tồn tại trong suốt quá trình hoạt động của doanh nghiệp và không được cấp lại cho tổ chức, cá nhân khác. Khi doanh nghiệp chấm dứt hoạt động thì mã số doanh nghiệp chấm dứt hiệu lực.
...
10. Mã số doanh nghiệp, mã số đơn vị phụ thuộc được sử dụng làm mã số đơn vị tham gia bảo hiểm xã hội.
Như vậy, theo quy định trên thì về nguyên tắc, mỗi doanh nghiệp chỉ có một mã đơn vị BHXH duy nhất trong suốt quá trình hoạt động của doanh nghiệp.
Nhận trợ cấp từ các chế độ bảo hiểm xã hội có cần đóng thuế TNCN không?
Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập chịu thuế như sau:
Thu nhập chịu thuế
...
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
c) Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
...
Theo quy định trên, các khoản nhận trợ cấp theo quy định của Luật Bảo hiểm xã hội 2024 sẽ không phải chịu thuế thu nhập cá nhân. Do đó, không phải đóng thuế thu nhập cá nhân đối với những khoản trợ cấp này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];