Phường Thái Hòa tỉnh Nghệ An do Thuế cơ sở nào quản lý?
Căn cứ theo danh sách ban hành kèm theo Quyết định 1378/QĐ-CT năm 2025 quy định về tên gọi trụ sở và địa bàn quản lý của các thuế cơ sở thuộc Thuế tỉnh Nghệ An như sau:
STT | TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ CHÍNH |
... | ... | ... | ... |
4 | Thuế cơ sở 4 tỉnh Nghệ An | Xã Anh Sơn, Xã Yên Xuân, Xã Nhân Hòa, Xã Anh Sơn Đông, Xã Vĩnh Tường, Xã Thành Bình Thọ, Xã Mường Xén, Xã Hữu Kiệm, Xã Nậm Cắn, Xã Chiêu Lưu, Xã Na Loi, Xã Mường Típ, Xã Na Ngoi, Xã Mỹ Lý, Xã Bắc Lý, Xã Keng Đu, Xã Huổi Tụ, Xã Mường Lống, Xã Tam Quang, Xã Tam Thái, Xã Tương Dương, Xã Lượng Minh, Xã Yên Hòa, Xã Yên Na, Xã Nga My, Xã Nhôn Mai, Xã Hữu Khuông, Xã Con Cuông, Xã Môn Sơn, Xã Mậu Thạch, Xã Cam Phục, Xã Châu Khê, Xã Bình Chuẩn | Xã Anh Sơn |
5 | Thuế cơ sở 5 tỉnh Nghệ An | Xã Quỳ Hợp, Xã Châu Hồng, Xã Châu Lộc, Xã Tam Hợp, Xã Minh Hợp, Xã Mường Hạnh, Xã Mường Chọng, Xã Quý Châu, Xã Châu Tiến, Xã Hùng Châu, Xã Châu Bình, Xã Quế Phong, Xã Tiền Phong, Xã Tri Lễ, Xã Mường Quang, Xã Thông Thụ | Xã Quỳ Hợp |
6 | Thuế cơ sở 6 tỉnh Nghệ An | Phường Thái Hòa, Phường Tây Hiếu, Xã Đông Hiếu, Xã Nghĩa Đàn, Xã Nghĩa Thọ, Xã Nghĩa Lâm, Xã Nghĩa Mai, Xã Nghĩa Hưng, Xã Nghĩa Khánh, Xã Nghĩa Lộc | Phường Thái Hòa |
7 | Thuế cơ sở 7 tỉnh Nghệ An | Phường Hoàng Mai, Phường Tân Mai, Phường Quỳnh Mai, Xã Quỳnh Lưu, Xã Quỳnh Văn, Xã Quỳnh Anh, Xã Quỳnh Tam, Xã Quỳnh Phú, Xã Quỳnh Sơn, Xã Quỳnh Thắng | Xã Quỳnh Lưu |
8 | Thuế cơ sở 8 tỉnh Nghệ An | Xã Diễn Châu, Xã Đức Châu, Xã Quảng Châu, Xã Hải Châu, Xã Tân Châu, Xã An Châu, Xã Minh Châu, Xã Hùng Châu, Xã Yên Thành, Xã Quan Thành, Xã Hợp Minh, Xã Văn Tự, Xã Văn Du, Xã Quang Đồng, Xã Giai Lạc, Xã Bình Minh, Xã Đông Thành | Xã Diễn Châu |
... | ... | ... | ... |
Như vậy, phường Thái Hòa tỉnh Nghệ An do Thuế cơ sở 6 thuộc Thuế tỉnh Nghệ An thực hiện công tác quản lý và có trụ sở được đặt tại phường Thái Hòa.
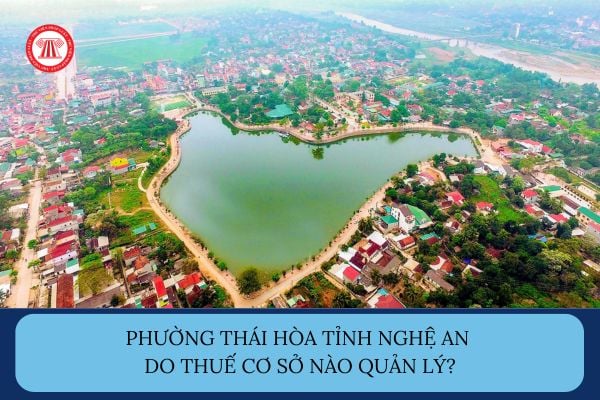
Phường Thái Hòa tỉnh Nghệ An do Thuế cơ sở nào quản lý? (hình từ internet)
Mã định danh Thuế cơ sở 6 tỉnh Nghệ An hiện nay là gì?
Dựa trên Quyết định 2507/QĐ-BTC năm 2025 sửa đổi Danh mục mã định danh các đơn vị thuộc Bộ Tài chính phục vụ kết nối, chia sẻ dữ liệu với các bộ, ngành, địa phương kèm theo Quyết định 143/QĐ-BTC năm 2022
Theo đó, danh mục mã định danh thuế cơ sở tỉnh Nghệ An từ ngày 17/07/2025 như sau:
STT | Mã cấp 4 | Tên cơ quan, đơn vị cấp 4 | Trạng thái |
629 | G12.18.116.001 | Thuế cơ sở 1 tỉnh Nghệ An | Thêm mới |
630 | G12.18.116.002 | Thuế cơ sở 2 tỉnh Nghệ An | Thêm mới |
631 | G12.18.116.003 | Thuế cơ sở 3 tỉnh Nghệ An | Thêm mới |
632 | G12.18.116.004 | Thuế cơ sở 4 tỉnh Nghệ An | Thêm mới |
633 | G12.18.116.005 | Thuế cơ sở 5 tỉnh Nghệ An | Thêm mới |
634 | G12.18.116.006 | Thuế cơ sở 6 tỉnh Nghệ An | Thêm mới |
635 | G12.18.116.007 | Thuế cơ sở 7 tỉnh Nghệ An | Thêm mới |
636 | G12.18.116.008 | Thuế cơ sở 8 tỉnh Nghệ An | Thêm mới |
637 | G12.18.116.009 | Thuế cơ sở 9 tỉnh Nghệ An | Thêm mới |
Như vậy, theo danh sách trên, mã định danh của Thuế cơ sở 6 tỉnh Nghệ An hiện nay là G12.18.116.006.
Cơ quan quản lý thuế có những quyền hạn như thế nào trong quan lý thuế?
Căn cứ theo quy định tại Điều 19 Luật Quản lý thuế 2019 thì cơ quan quản lý thuế có những quyền hạn như sau:
(1) Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế, bao gồm cả thông tin về giá trị đầu tư; số hiệu, nội dung giao dịch của các tài khoản được mở tại ngân hàng thương mại, tổ chức tín dụng khác và giải thích việc tính thuế, khai thuế, nộp thuế.
(2) Yêu cầu tổ chức, cá nhân có liên quan cung cấp thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế và phối hợp với cơ quan quản lý thuế để thực hiện pháp luật về thuế.
(3) Kiểm tra thuế, thanh tra thuế theo quy định của pháp luật.
(4) Ấn định thuế.
(5) Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
(6) Xử phạt vi phạm hành chính về quản lý thuế theo thẩm quyền; công khai trên phương tiện thông tin đại chúng các trường hợp vi phạm pháp luật về thuế.
(7) Áp dụng biện pháp ngăn chặn và bảo đảm việc xử phạt vi phạm hành chính về quản lý thuế theo quy định của pháp luật.
(8) Ủy nhiệm cho cơ quan, tổ chức, cá nhân thu một số loại thuế theo quy định của Chính phủ.
(9) Cơ quan thuế áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế với người nộp thuế, với cơ quan thuế nước ngoài, vùng lãnh thổ mà Việt Nam đã ký hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với thuế thu nhập.
(10) Mua thông tin, tài liệu, dữ liệu của các đơn vị cung cấp trong nước và ngoài nước để phục vụ công tác quản lý thuế; chi trả chi phí ủy nhiệm thu thuế từ tiền thuế thu được hoặc từ nguồn kinh phí của cơ quan quản lý thuế theo quy định của Chính phủ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];