
Người nộp thuế đang bị tạm hoãn xuất cảnh vì nợ thuế có được làm hộ chiếu hay không?
Căn cứ theo điểm a và b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP quy định như sau:
Hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh
1. Các trường hợp tạm hoãn xuất cảnh bao gồm:
a) Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên;
b) Cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mà doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã đó thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên;
...
Theo quy định trên, các trường hợp có số tiền thuế nợ bị tạm hoãn xuất cảnh bao gồm:
- Cá nhân kinh doanh, chủ hộ kinh doanh có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên.
- Cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên.
Trường hợp người nộp thuế có số tiền thuế nợ trên ngưỡng quy định và đã quá thời hạn từ 120 ngày trở lên thì cơ quan thuế sẽ ra Thông báo áp dụng tạm hoãn xuất cảnh.
Đồng thời, khoản 2 Điều 21 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 2019 được sửa đổi bởi khoản 8 Điều 3 Luật sửa đổi 10 Luật có liên quan đến an ninh, trật tự 2025 quy định như sau:
Trường hợp chưa cấp giấy tờ xuất nhập cảnh
1. Người chưa chấp hành quyết định xử phạt vi phạm hành chính về hành vi vi phạm quy định tại khoản 1, 2, 3, 4, 5, 6 hoặc 7 Điều 4 của Luật này.
2. Người bị tạm hoãn xuất cảnh, trừ trường hợp quy định tại khoản 12 Điều 37 của Luật này hoặc trường hợp người đó đang ở nước ngoài.
...
Như vậy, từ quy định trên, người nộp thuế đang bị tạm hoãn xuất cảnh do thuộc trường hợp nợ thuế theo quy định thì không được cấp hộ chiếu hoặc giấy tờ xuất nhập cảnh, trừ trường hợp thuộc ngoại lệ được pháp luật quy định.
Do đó, trong thời gian đang bị tạm hoãn xuất cảnh vì nợ thuế, người nộp thuế sẽ chưa được cấp hộ chiếu.
Người nộp thuế đang bị tạm hoãn xuất cảnh vì nợ thuế có được làm hộ chiếu hay không? (Hình từ Internet)
Khi nào người nộp thuế được hủy bỏ tạm hoãn xuất cảnh do nợ thuế?
Căn cứ theo khoản 5 Điều 28 Nghị định 252/2026/NĐ-CP quy định các trường hợp được hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế do nợ thuế như sau:
Hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh
...
5. Trình tự hủy bỏ tạm hoãn xuất cảnh:
a) Đối với cơ quan quản lý thuế:
a.1) Đối với người nộp thuế thuộc trường hợp quy định tại điểm a và điểm b khoản 1 Điều này, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh ngay sau khi xác định người nộp thuế đã thực hiện nghĩa vụ nộp thuế mà số tiền thuế nợ còn phải nộp dưới ngưỡng 50 triệu đồng đối với cá nhân kinh doanh, hộ kinh doanh hoặc 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã hoặc được xóa tiền thuế nợ theo quy định;
...
a.3) Đối với người nộp thuế thuộc trường hợp quy định tại điểm d và điểm đ khoản 1 Điều này, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh ngay sau khi xác định người nộp thuế đã hoàn thành nghĩa vụ nộp thuế hoặc được xóa tiền thuế nợ theo quy định;
b) Trường hợp người nộp thuế đã thực hiện nghĩa vụ nộp thuế theo quy định tại điểm a nêu trên nhưng thông tin chưa được cập nhật trên Hệ thống thông tin quản lý thuế, người nộp thuế gửi thông tin phản hồi về việc đã nộp thuế kèm theo bản chụp chứng từ nộp tiền vào ngân sách nhà nước đến cơ quan quản lý thuế theo phương thức điện tử qua Hệ thống thông tin quản lý thuế. Cơ quan quản lý thuế cập nhật thông tin và ban hành thông báo hủy bỏ tạm hoãn xuất cảnh trên hệ thống ngay sau khi nhận được thông tin phản hồi của người nộp thuế;
c) Đối với cơ quan quản lý xuất nhập cảnh: cơ quan quản lý xuất nhập cảnh thực hiện hủy bỏ tạm hoãn xuất cảnh ngay sau khi nhận được thông báo từ hệ thống của cơ quan quản lý thuế.
...
Như vậy, theo quy định người nộp thuế bị tạm hoãn xuất cảnh do nợ thuế thì sẽ được hủy bỏ tạm hoãn xuất cảnh ngay sau khi người nộp thuế đã hoàn thành nghĩa vụ nộp thuế. Theo đó, cơ quan quản lý xuất nhập cảnh thực hiện hủy bỏ tạm hoãn xuất cảnh ngay sau khi nhận được thông báo từ hệ thống của cơ quan quản lý thuế.
Các bước kiểm tra xem có bị tạm hoãn xuất cảnh hay không hiện nay như thế nào?
Bước 1: Truy cập mục Người nộp thuế có thông báo về xuất cảnh trên trang Cục Thuế tại địa chỉ:
https://gdt.gov.vn/wps/portal/Home/nt/xc#
Bước 2: Nhập đầy đủ thông tin theo yêu cầu (Mã số thuế, số Căn cước) và nhấn Tìm kiếm.
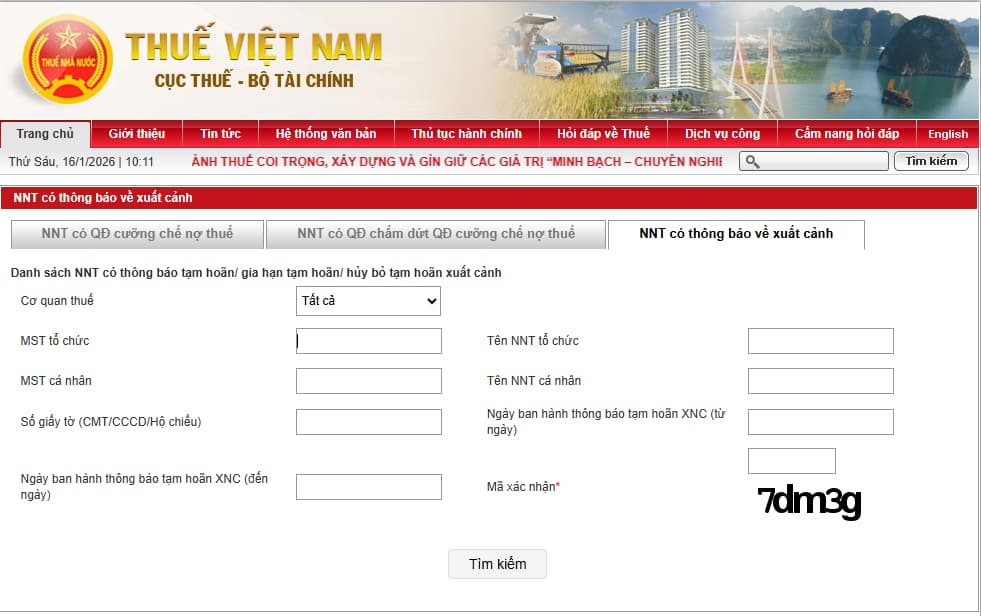
Kết quả:
- Nếu không hiển thị thông tin: Bạn không thuộc danh sách bị công khai cưỡng chế tại thời điểm tra cứu.
- Nếu có thông tin: Bạn cần xử lý nghĩa vụ thuế ngay theo hướng dẫn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































