Người lao động đổi công ty có cần đăng ký lại người phụ thuộc hay không?
Người lao động không phải đăng ký lại người phụ thuộc hằng năm nếu vẫn làm việc tại cùng một nơi và thông tin người phụ thuộc không thay đổi theo quy định tại Thông tư 111/2013/TT-BTC.
Căn cứ theo quy định tại điểm i khoản 1 Điều 9 Thông tư 111/2013/TT-BTC , các nội dung liên quan đến thuế thu nhập cá nhân đối với cá nhân kinh doanh bị bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC có quy định cụ thể về trường hợp này như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
i) Người nộp thuế chỉ phải đăng ký và nộp hồ sơ chứng minh cho mỗi một người phụ thuộc một lần trong suốt thời gian được tính giảm trừ gia cảnh. Trường hợp người nộp thuế thay đổi nơi làm việc, nơi kinh doanh thì thực hiện đăng ký và nộp hồ sơ chứng minh người phụ thuộc như trường hợp đăng ký người phụ thuộc lần đầu theo hướng dẫn tại tiết h.2.1.1.1, điểm h, khoản 1, Điều này.
...
Như vậy, trường hợp người lao động chuyển sang làm việc tại công ty mới thì vẫn phải thực hiện đăng ký lại người phụ thuộc tại đơn vị mới nếu muốn tiếp tục được tính giảm trừ gia cảnh theo quy định. Việc đăng ký lại được thực hiện tương tự thủ tục đăng ký người phụ thuộc lần đầu theo quy định tại Thông tư 111/2013/TT-BTC.
Ngoài ra, người lao động không bắt buộc phải thực hiện thủ tục báo giảm người phụ thuộc tại công ty cũ. Việc cắt giảm người phụ thuộc chỉ xảy ra khi trước đó cá nhân chưa kê khai “thời điểm kết thúc tính giảm trừ” trên hồ sơ đăng ký. Nếu đã kê khai đầy đủ thời điểm kết thúc giảm trừ thì sau thời điểm này, hệ thống thuế sẽ tự động chấm dứt việc giảm trừ cho người phụ thuộc mà không cần thực hiện thêm thủ tục báo giảm.
Lưu ý:
Kể từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân 2025 đã có hiệu lực thi hành và thay thế các quy định tương ứng của Luật Thuế thu nhập cá nhân 2007. Tuy nhiên, hiện nay chưa có văn bản mới thay thế Thông tư 111/2013/TT-BTC để hướng dẫn Luật Thuế thu nhập cá nhân 2025 nên các nội dung hướng dẫn tại Thông tư 111/2013/TT-BTC vẫn đang được tiếp tục áp dụng nếu không trái với quy định của Luật Thuế thu nhập cá nhân 2025 cho đến khi có Thông tư mới thay thế.
Người lao động đổi công ty có cần đăng ký lại người phụ thuộc hay không? (Hình từ Internet)
Hướng dẫn cá nhân tự cắt giảm người phụ thuộc trên trên Dịch vụ công?
Trường hợp người nộp thuế cần thực hiện thủ tục cắt giảm người phụ thuộc thì có thể thực hiện trực tuyến trên Cổng Dịch vụ công của cơ quan thuế theo trình tự, thủ tục quy định. Dưới đây là các bước thực hiện chi tiết:
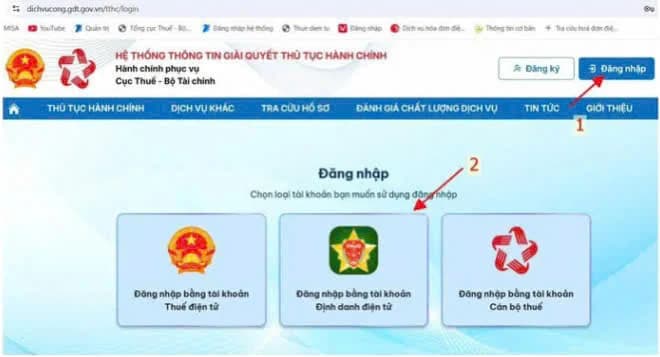
Bước 1: Đăng nhập hệ thống Trang chủ Dịch vụ công.
Chọn hình thức đăng nhập bằng tài khoản định danh điện tử
Lựa chọn đối tượng là Cá nhân để tiếp tục
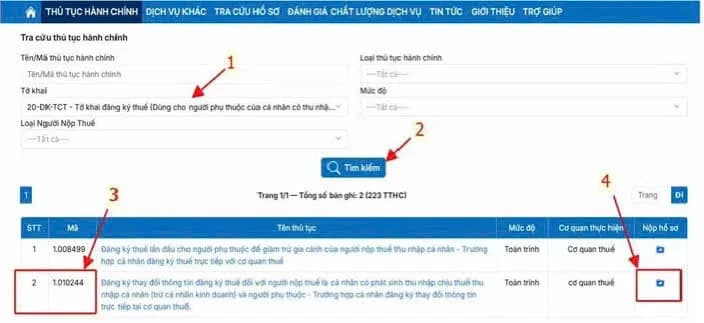
Bước 2: Lựa chọn thủ tục kê khai
Vào mục “Thủ tục hành chính” >> Chọn biểu mẫu 20-DK-TCT (theo TT86) >> Nhấn “Nộp hồ sơ” và chọn “Tiếp tục”
- Tại đây:
+ Chọn chức năng “Đăng ký thay đổi (đã đăng ký người phụ thuộc nhưng có điều chỉnh thông tin)” – mã thủ tục: 1.010244
+ Tiếp tục chọn “Thay đổi thông tin đối với người phụ thuộc” >> “Tiếp tục”.
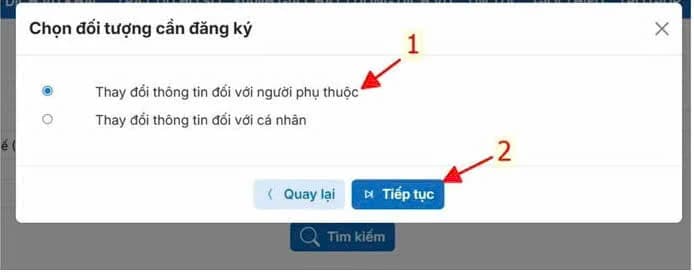
Bước 3: Kê khai thông tin người phụ thuộc
- Thông tin cá nhân: mã số thuế, ngày sinh, quốc tịch, số định danh cá nhân
- Thông tin địa chỉ cư trú
- Mối quan hệ với người nộp thuế
- Thời điểm bắt đầu và thời điểm kết thúc giảm trừ
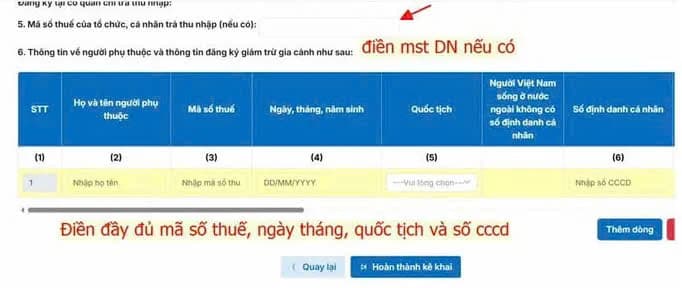
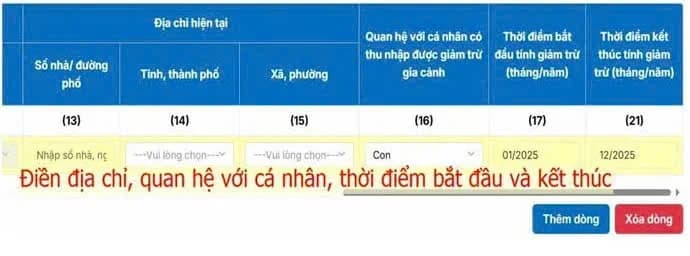
Bước 4: Hoàn tất kê khai
Sau khi điền xong thông tin >> “Hoàn thành kê khai”
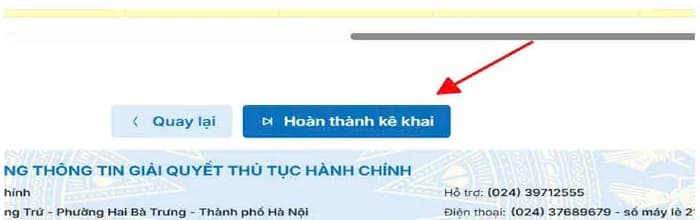
Bước 5: Nhập mã captcha xác nhận >> Chọn “Nộp tờ khai”
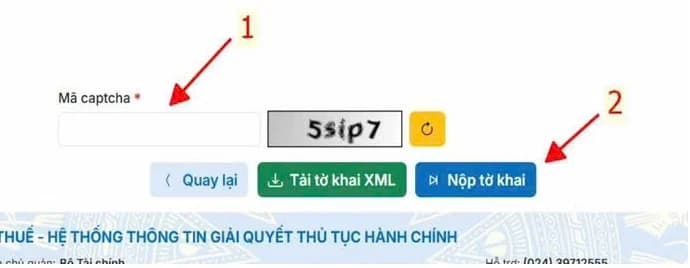
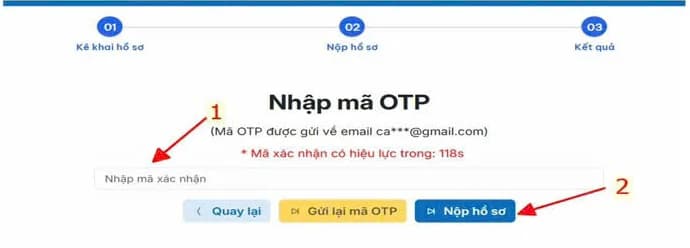
Bước 6: Xác thực và gửi hồ sơ
Nhập mã OTP được gửi về email hoặc tin nhắn điện thoại >> Hoàn tất việc nộp hồ sơ.
Trên đây là "hướng dẫn cá nhân tự cắt giảm người phụ thuộc trên trên Dịch vụ công"
Hồ sơ chứng minh người phụ thuộc đối với vợ hoặc chồng gồm những giấy tờ nào?
Căn cứ quy định điểm g khoản 1 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi bởi Điều 1 Thông tư 79/2022/TT-BTC và các nội dung liên quan đến thuế thu nhập cá nhân đối với cá nhân kinh doanh bị bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC quy định về các khoản giảm trừ như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
....
g) Hồ sơ chứng minh người phụ thuộc
....
Đối với các cá nhân khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này hồ sơ chứng minh gồm:
g.4.1) Bản chụp Chứng minh nhân dân hoặc Giấy khai sinh.
g.4.2) Các giấy tờ hợp pháp để xác định trách nhiệm nuôi dưỡng theo quy định của pháp luật.
Trường hợp người phụ thuộc trong độ tuổi lao động thì ngoài các giấy tờ nêu trên, hồ sơ chứng minh cần có thêm giấy tờ chứng minh không có khả năng lao động như bản chụp Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật đối với người khuyết tật không có khả năng lao động, bản chụp hồ sơ bệnh án đối với người mắc bệnh không có khả năng lao động (như bệnh AIDS, ung thư, suy thận mãn,..).
....
Theo đó, hồ sơ chứng minh người phụ thuộc đối với vợ hoặc chồng của người nộp thuế bao gồm:
+ Bản chụp Chứng minh nhân dân hoặc Giấy khai sinh.
+ Các giấy tờ hợp pháp để xác định trách nhiệm nuôi dưỡng theo quy định của pháp luật.
Trường hợp người phụ thuộc trong độ tuổi lao động thì ngoài các giấy tờ nêu trên, hồ sơ chứng minh cần có thêm giấy tờ chứng minh không có khả năng lao động như bản chụp Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật đối với người khuyết tật không có khả năng lao động, bản chụp hồ sơ bệnh án đối với người mắc bệnh không có khả năng lao động (như bệnh AIDS, ung thư, suy thận mãn,..).
Lưu ý: Kể từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân 2025. Tuy nhiên, do chưa có văn bản mới thay thế Thông tư 111/2013/TT-BTC để hướng dẫn Luật Thuế Thu nhập cá nhân 2025 nên hiện nay Thông tư này vẫn tiếp tục được áp dụng nếu không trái với quy định của Luật mới.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];