Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất năm 2025?
Hiện nay pháp luật chưa quy định cụ thể về mẫu đơn xin miễn thuế thu nhập cá nhân. Tùy vào tình hình thực tế và nhu cầu của mỗi người khác nhau mà sẽ có mẫu đơn xin miễn thuế thu nhập cá nhân khác nhau.
Mẫu đơn xin miễn thuế thu nhập cá nhân là mẫu đơn được dùng trong các trường hợp người nộp thuế đủ điều kiện dể xin miễn thuế thu nhập cá nhân theo quy định của pháp luật.
Có thể tham khảo mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất năm 2025 dưới đây:
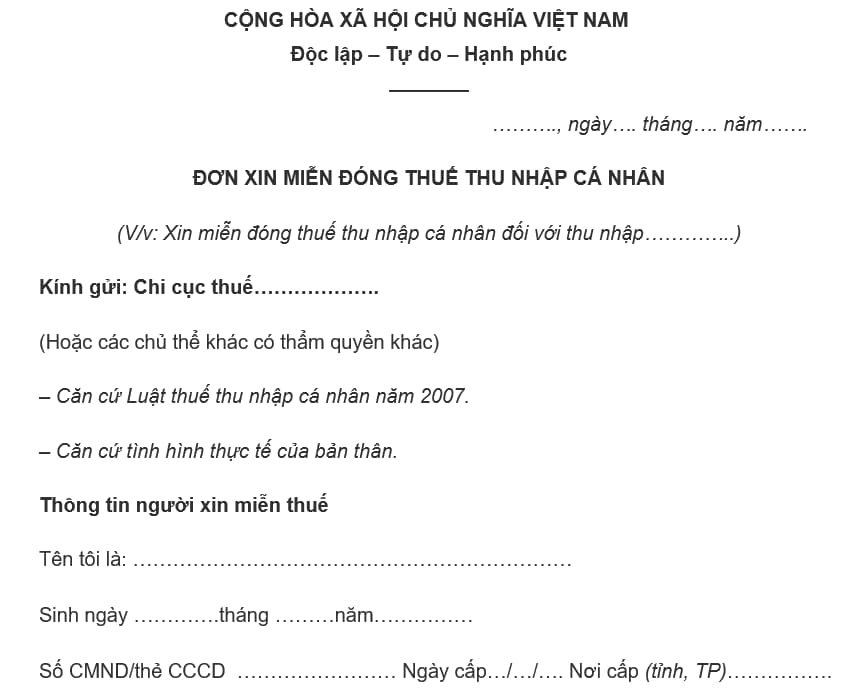
Tải về Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất năm 2025.
Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất năm 2025? (Hình từ Internet)
Lương tăng ca trong tháng có được miễn thuế thu nhập cá nhân không?
Căn cứ theo điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định về các khoản thu nhập được miễn thuế cụ thể như sau:
Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
...
i) Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động. Cụ thể như sau:
i.1) Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ 2: Ông A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 40.000 đồng/giờ.
- Trường hợp cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 60.000 đồng/giờ thì thu nhập được miễn thuế là:
60.000 đồng/giờ – 40.000 đồng/giờ = 20.000 đồng/giờ
- Trường hợp cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ – 40.000 đồng/giờ = 40.000 đồng/giờ
i.2) Tổ chức, cá nhân trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại đơn vị trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
k) Tiền lương hưu do Quỹ bảo hiểm xã hội trả theo quy định của Luật Bảo hiểm xã hội; tiền lương hưu nhận được hàng tháng từ Quỹ hưu trí tự nguyện.
Cá nhân sinh sống, làm việc tại Việt Nam được miễn thuế đối với tiền lương hưu được trả từ nước ngoài.
m) Thu nhập từ học bổng, bao gồm:
m.1) Học bổng nhận được từ ngân sách Nhà nước bao gồm: học bổng của Bộ Giáo dục và Đào tạo, Sở Giáo dục và Đào tạo, các trường công lập hoặc các loại học bổng khác có nguồn từ ngân sách Nhà nước.
m.2) Học bổng nhận được từ tổ chức trong nước và ngoài nước (bao gồm cả khoản tiền sinh hoạt phí) theo chương trình hỗ trợ khuyến học của tổ chức đó.
Tổ chức trả học bổng cho cá nhân nêu tại điểm này phải lưu giữ các quyết định cấp học bổng và các chứng từ trả học bổng. Trường hợp cá nhân nhận học bổng trực tiếp từ các tổ chức nước ngoài thì cá nhân nhận thu nhập phải lưu giữ tài liệu, chứng từ chứng minh thu nhập nhận được là học bổng do các tổ chức ngoài nước cấp.
...
Như vậy, theo quy định trên thì lương tăng ca trong tháng được miễn thuế thu nhập cá nhân nhưng không được miễn toàn bộ mà chỉ miễn thuế đối với phần thu nhập được trả cao hơn so với tiền lương, tiền công làm việc trong giờ theo quy định Bộ luật Lao động 2019.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];